
Quem digita "quanto tempo demora uma busca e apreensão" normalmente está fazendo uma de três perguntas: quanto tempo eu tenho até o banco vir buscar o carro?, quanto tempo o carro fica preso depois de apreendido? ou quanto tempo dura o processo inteiro?. As três têm respostas diferentes. Este artigo separa cada uma, mostra o que é prazo de lei e o que é tempo de fila, e aponta onde você ainda consegue agir.
Primeiro: qual busca e apreensão é a sua?
Desde 2023 existem dois caminhos para o banco retomar um carro financiado com alienação fiduciária:
- A via judicial, a tradicional, regulada pelo Decreto-Lei 911/1969: o banco entra com uma ação, o juiz concede uma liminar e um oficial de justiça cumpre o mandado.
- A via extrajudicial, criada pela Lei 14.711/2023, que acrescentou os artigos 8º-B a 8º-E ao mesmo decreto: a retomada corre no cartório de Registro de Títulos e Documentos, sem juiz, desde que o contrato tenha uma cláusula expressa prevendo isso. O STF validou esse procedimento nas ADIs 7.600, 7.601 e 7.608, com limites para a atuação de particulares.
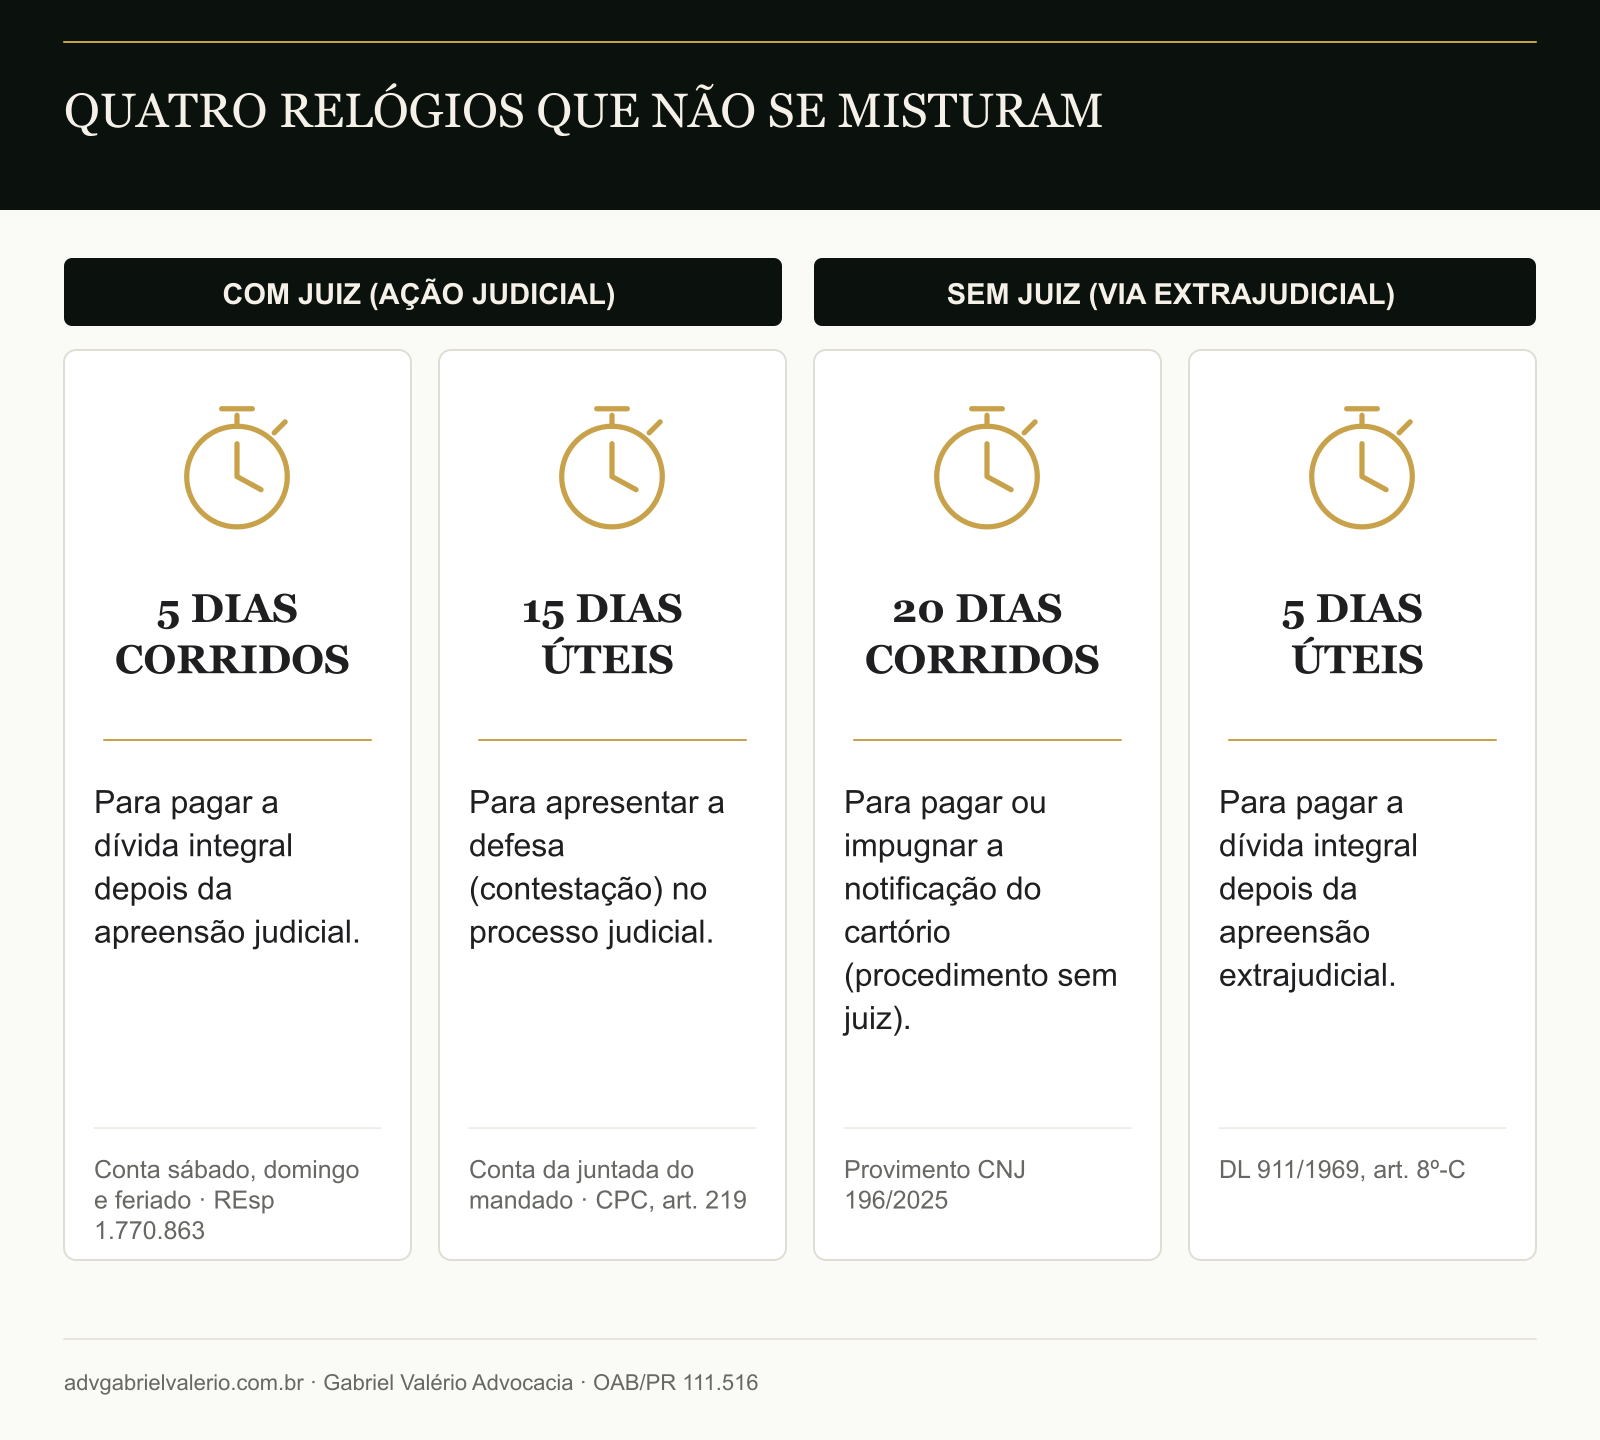
Os prazos de uma via não valem para a outra. Se você recebeu uma carta de cartório, e não uma visita de oficial de justiça, leia também o nosso guia sobre a busca e apreensão sem juiz. O restante deste texto fala principalmente da via judicial, que ainda é a mais comum.
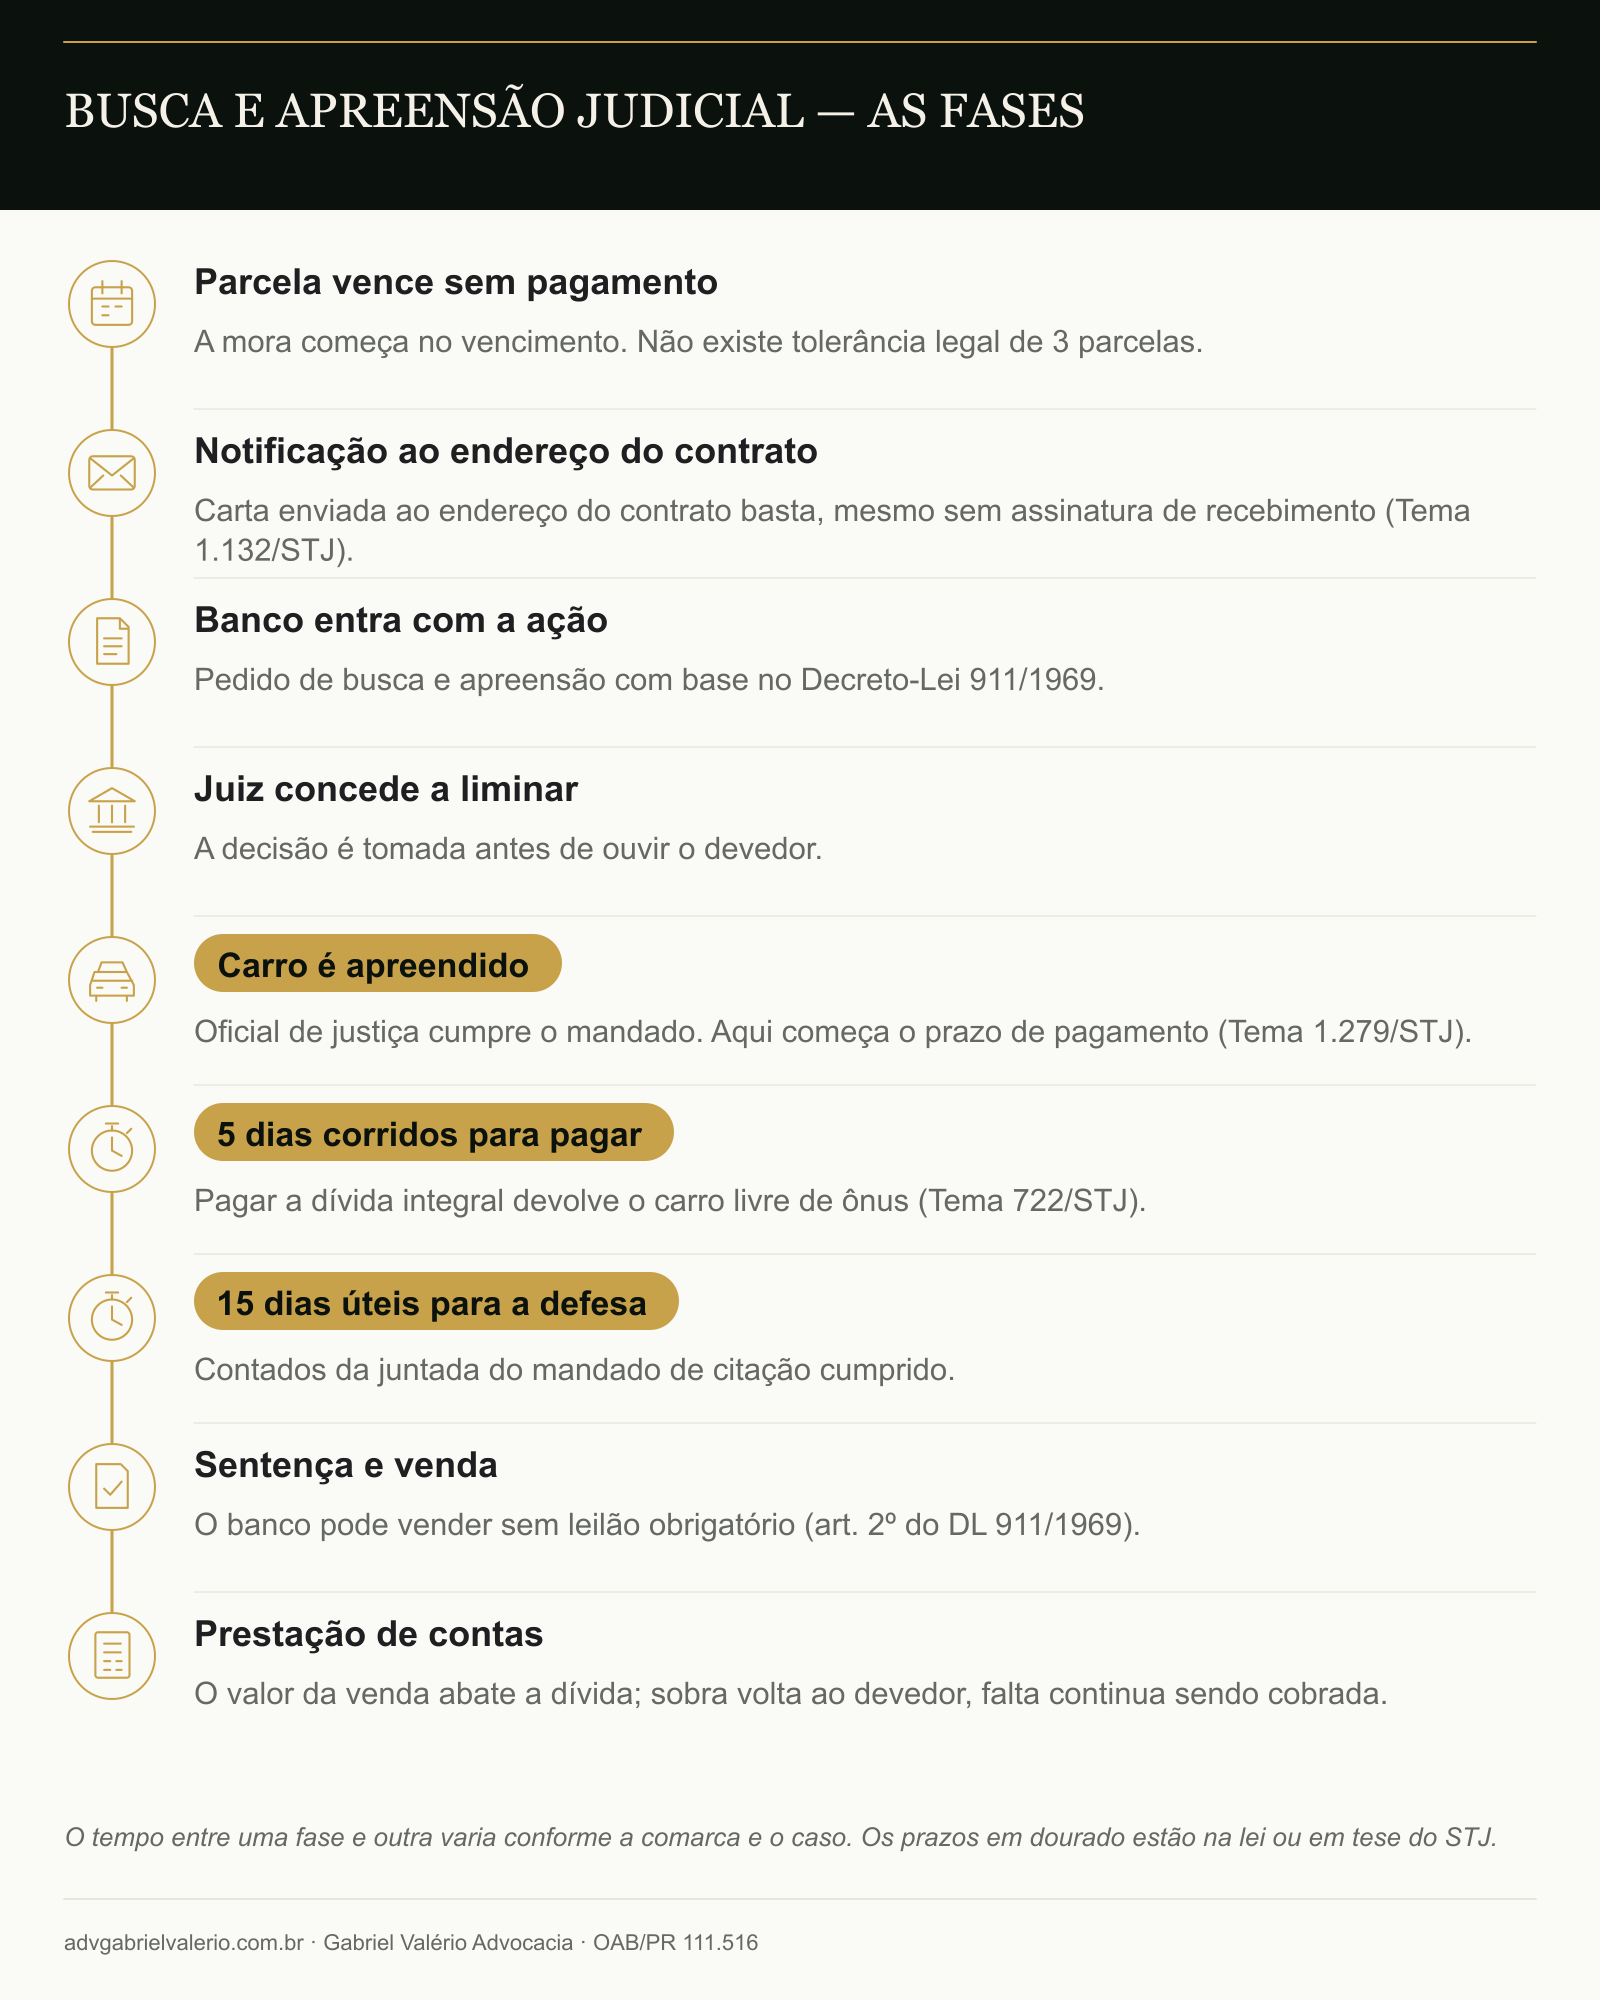
As fases da busca e apreensão judicial
1. A parcela vence e a mora começa
A mora começa no dia seguinte ao vencimento. Não existe na lei nenhuma tolerância de três parcelas — esse número é política de cobrança de alguns bancos, não regra jurídica. Pelo art. 2º, § 2º, do DL 911/1969, a mora decorre do simples vencimento do prazo. Explicamos isso em detalhe em com quantas parcelas atrasadas o banco pode tomar o carro.
Quanto tempo leva: depende do banco. Há credores que acionam o jurídico cedo e outros que esperam meses negociando. Esse é o período mais barato para resolver o problema.
2. A notificação de mora
Antes de pedir a busca, o banco precisa comprovar a mora. Pelo Tema 1.132 do STJ (REsps 1.951.662/RS e 1.951.888/RS, Segunda Seção, julgados em 09/08/2023), basta a carta enviada ao endereço que consta no contrato, mesmo que ninguém assine o recebimento. Em 2025, a Terceira Turma aplicou a mesma regra à carta devolvida como "não procurado" (REsp 2.205.481/MA, Rel. Min. Nancy Andrighi). Notificação por e-mail também vale, mas aí o banco precisa provar que ela foi recebida (Segunda Seção do STJ, junho de 2025).
Os detalhes do que ainda pode ser questionado estão no nosso artigo sobre o Tema 1.132 e a defesa em busca e apreensão.
3. O banco entra com a ação
Com a notificação em mãos, o banco distribui a ação de busca e apreensão. A partir daqui, o caso tem número de processo e pode ser consultado. Se você não sabe se já existe ação contra você, veja como saber se existe busca e apreensão no seu veículo e, pela placa, a ferramenta Consultar RENAJUD, que mostra se há restrição judicial lançada no veículo e de qual processo ela veio.
Atenção a um limite: uma consulta pela placa mostra anotações no cadastro do veículo. Ela não prova, sozinha, que não existe processo nem mandado — a ação pode ter sido distribuída e a restrição ainda não ter sido lançada.
4. O juiz concede a liminar
O juiz analisa o pedido e, estando a mora comprovada, concede a liminar sem ouvir o devedor antes. É por isso que muita gente só descobre o processo no dia em que o oficial aparece.
Quanto tempo leva: depende da vara. Varas com muito acervo demoram mais para despachar; outras decidem em poucos dias. Não há prazo legal fixo para isso.
5. O carro é apreendido
O oficial de justiça cumpre o mandado onde o carro estiver: em casa, no trabalho, na rua. Este é o marco mais importante do processo inteiro. Pelo Tema 1.279 do STJ (REsp 2.126.264, Segunda Seção, 2025), o prazo para pagar começa na execução da liminar, isto é, no dia em que o carro é efetivamente apreendido — não na data em que o juiz assinou a decisão.
Quanto tempo leva entre a liminar e a apreensão: é o intervalo mais imprevisível. Depende de o oficial encontrar o carro. Um mandado pode ser cumprido em dias ou ficar meses aberto.
6. Os 5 dias corridos para pagar
Depois da apreensão, o devedor tem 5 dias para pagar a integralidade da dívida e receber o carro de volta livre de ônus (art. 3º, § 2º, do DL 911/1969). Dois detalhes decidem esse prazo:
- São dias corridos, contando sábado, domingo e feriado. O STJ decidiu assim no REsp 1.770.863/PR (Terceira Turma, Rel. Min. Nancy Andrighi), porque o prazo é de direito material, não processual.
- É a dívida integral, não só as parcelas atrasadas. É o Tema 722 do STJ (REsp 1.418.593/MS, Segunda Seção, Rel. Min. Luis Felipe Salomão): vencidas e vincendas, conforme o valor apresentado pelo banco na petição inicial.
Custas processuais e honorários de advogado do banco não são condição para devolver o carro. O TJPR decidiu isso em 2026 (AI 0002854-38.2026.8.16.0000, 9ª Câmara Cível, Rel. Des. Luis Sergio Swiech), e a Vara Cível de Pinhais já decidiu o mesmo num caso do escritório — veja a decisão anonimizada. Essas verbas podem ser cobradas depois; só não seguram o carro no pátio.
Para saber como o valor da purgação é calculado e o que pode ser contestado nele, o guia de referência é carro apreendido: o valor que o banco cobra e o valor que a lei exige, no renajud.com.br. O passo a passo do depósito está em purgacaodamora.com.br.
7. Os 15 dias úteis para a defesa
Paralelamente, corre o prazo para contestar a ação: 15 dias, contados da juntada aos autos do mandado de citação cumprido (REsp 1.321.052/MG, Terceira Turma). Como é prazo processual, conta em dias úteis (art. 219 do CPC).
Pagar e se defender não são excludentes: o art. 3º, § 4º, do DL 911/1969 permite apresentar defesa mesmo depois de pagar, para discutir o que foi cobrado a mais.
8. Sentença e venda do carro
Se o devedor não paga nos 5 dias, a propriedade e a posse do carro se consolidam nas mãos do banco. O banco pode vender o carro sem leilão obrigatório, sem hasta pública e sem avaliação prévia, salvo se o contrato disser o contrário (art. 2º do DL 911/1969). A ação segue até a sentença, e o carro pode ser vendido antes dela.
9. A prestação de contas
Vendido o carro, o dinheiro abate a dívida. Se sobrar, a sobra é do devedor; se faltar, o banco pode continuar cobrando a diferença (arts. 1.364 a 1.366 do Código Civil). Cabe ao banco provar por quanto vendeu e para onde foi o dinheiro (REsp 1.742.102/MG, Quarta Turma). Essa conta é o assunto do saldoremanescente.com.br e do nosso artigo sobre prestação de contas depois do leilão. Se o carro passou por leilão, o histórico fica registrado: a Consultar Leilão mostra pela placa quando e em que tipo de leilão ele foi vendido — um dado útil para conferir a data e o valor que o banco informar.
Então, quanto tempo o carro fica apreendido?
Depende do que acontece nos 5 dias:
- Se você paga a dívida integral dentro do prazo, o juiz manda devolver o carro. O que demora é a parte operacional: o banco se manifestar, a decisão sair, o mandado de entrega ser expedido e o pátio liberar. Nesse intervalo corre diária de pátio. Um advogado acompanhando de perto encurta esse caminho. E, como o pagamento integral quita o financiamento, o gravame precisa ser baixado depois: a Consultar Gravame mostra pela placa se a alienação ainda aparece registrada.
- Se você não paga, o carro não "fica" apreendido: ele passa a ser do banco e pode ser vendido. A partir daí, a discussão deixa de ser recuperar o carro e passa a ser a defesa no processo e a conta da venda.
- Se a defesa derruba a liminar — por exemplo, porque a mora não foi comprovada ou porque os juros do contrato eram abusivos no período de normalidade —, o carro pode voltar sem o pagamento integral. Isso depende de decisão judicial, não acontece automaticamente.
Quanto tempo dura um mandado de busca e apreensão?
O mandado não "vence" com o passar do tempo. Enquanto a liminar estiver valendo e o processo estiver ativo, ele pode ser cumprido a qualquer momento. O que o encerra é o cumprimento, uma decisão revogando a liminar, um acordo informado ao processo ou a extinção da ação.
Por isso, esconder o carro não resolve — apenas adia o problema, e a dívida continua crescendo com encargos. E se você fez um acordo com o banco, confirme que ele foi comunicado ao processo: é o assunto do artigo paguei o acordo, mas a busca e apreensão continua.
O carro pode ser recolhido numa blitz?
Pode, se houver mandado de busca e apreensão em aberto e a ordem estiver lançada nos sistemas de trânsito. A ordem judicial costuma aparecer como restrição no RENAJUD, o sistema do CNJ que liga os juízes ao cadastro nacional de veículos. Mas nem toda restrição RENAJUD autoriza recolher o carro: há restrição só de transferência, de licenciamento, de circulação e registro de penhora, cada uma com efeito diferente. O artigo o que é RENAJUD no carro e os 4 tipos de restrição explica a diferença.
Se o problema no seu caso for uma restrição que já deveria ter sido retirada — por exemplo, depois de quitar o financiamento —, o caminho é pedir a baixa ao juízo. Esse é o trabalho do renajud.com.br.
O que encurta ou alonga cada fase
Sem inventar médias, dá para dizer com segurança o que pesa em cada etapa:
| Fase | O que costuma alongar | O que costuma encurtar |
|---|---|---|
| Atraso até a ação | Negociação em andamento com o banco | Endereço do contrato atualizado, várias parcelas vencidas |
| Ação até a liminar | Vara com acervo grande | Petição inicial completa |
| Liminar até a apreensão | Carro difícil de localizar | Carro parado no endereço do contrato |
| Apreensão até a devolução | Demora do banco em se manifestar, diária de pátio | Pagamento no prazo e acompanhamento ativo do processo |
| Venda até a prestação de contas | Banco que não apresenta os documentos | Pedido formal de contas |
O que você pode fazer em cada momento
- Antes da ação: renegociar por escrito, conferir se os juros e as tarifas do contrato estão corretos (guia da revisional) e verificar se existe seguro prestamista que cubra desemprego ou incapacidade.
- Depois da liminar e antes da apreensão: conferir a notificação, o valor cobrado e a possibilidade de pedir a revogação da liminar. Ajuizar uma revisional, sozinha, não impede a apreensão (Súmula 380 do STJ).
- Nas primeiras horas depois da apreensão: guardar o auto de apreensão, documentar o estado do carro e os objetos que ficaram dentro (pertences e avarias no carro apreendido) e procurar um advogado antes do fim dos 5 dias — veja o que fazer com o mandado de busca e apreensão.
- Depois da venda: exigir a prestação de contas.
O panorama completo da defesa, fase a fase, está no guia de busca e apreensão de veículo. Se você está em Curitiba ou na região metropolitana, a página de advogado de busca e apreensão em Curitiba traz o atendimento local.
Perguntas frequentes
Não há duração padrão. Os prazos fixos são os 5 dias corridos para pagar depois da apreensão e os 15 dias úteis para a defesa. O resto — até a liminar, até a apreensão e até a sentença — depende da vara, do banco e de o carro ser localizado.
Quando o oficial de justiça encontrar o carro. O mandado pode ser cumprido em poucos dias ou ficar meses aberto, e não perde a validade com o tempo.
Sim. Na busca e apreensão judicial, são 5 dias corridos, contados da apreensão (REsp 1.770.863/PR e Tema 1.279 do STJ). Na via extrajudicial, a lei prevê 5 dias úteis depois da apreensão.
Pela regra da lei, não: é preciso pagar a dívida integral apresentada pelo banco (Tema 722 do STJ). Um acordo de renegociação é outra coisa, e depende de o banco aceitar.
Perde o direito de recuperar o carro pagando, mas não os demais direitos: a defesa no processo continua, e depois da venda o banco precisa prestar contas. Se sobrar dinheiro, ele é seu.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva é advogado (OAB/PR 111.516), formado pelo Centro Universitário Curitiba (UNICURITIBA), com atuação em direito bancário e veicular: defesa em busca e apreensão, revisional de financiamento e remoção de restrições RENAJUD. Mantém as plataformas renajud.com.br, consultarrenajud.com.br, consultarleilao.com.br e consultargravame.com.br.
Este conteúdo é informativo e não substitui a análise do seu contrato e do seu processo. Decisões citadas não garantem o mesmo resultado em outro caso.
Fontes
- Decreto-Lei 911/1969, texto compilado — arts. 2º, 3º e 8º-B a 8º-E
- Lei 14.711/2023
- STF — ADIs 7.600, 7.601 e 7.608
- STJ — Tema 1.132 · REsp 2.205.481/MA · notificação por e-mail
- STJ — Tema 1.279 · REsp 1.770.863/PR · Tema 722
- STJ — REsp 1.321.052/MG · Súmula 380
- TJPR — AI 0002854-38.2026.8.16.0000
- Código de Processo Civil · Código Civil
- CNJ — documentação do RENAJUD