
Durante décadas, "busca e apreensão" significou uma coisa só: ação judicial, liminar do juiz e oficial de justiça. Isso mudou. Hoje, parte dos contratos novos permite que o credor faça a retomada pelo cartório, e muita gente recebe uma carta de cartório sem saber se aquilo é um processo, uma cobrança ou um golpe. Este guia mostra como identificar o documento e quais são os prazos de verdade.
Primeiro passo: quem mandou esta notificação?
Existem três tipos de comunicação que podem chegar antes de uma retomada de veículo, e cada uma abre um caminho diferente.
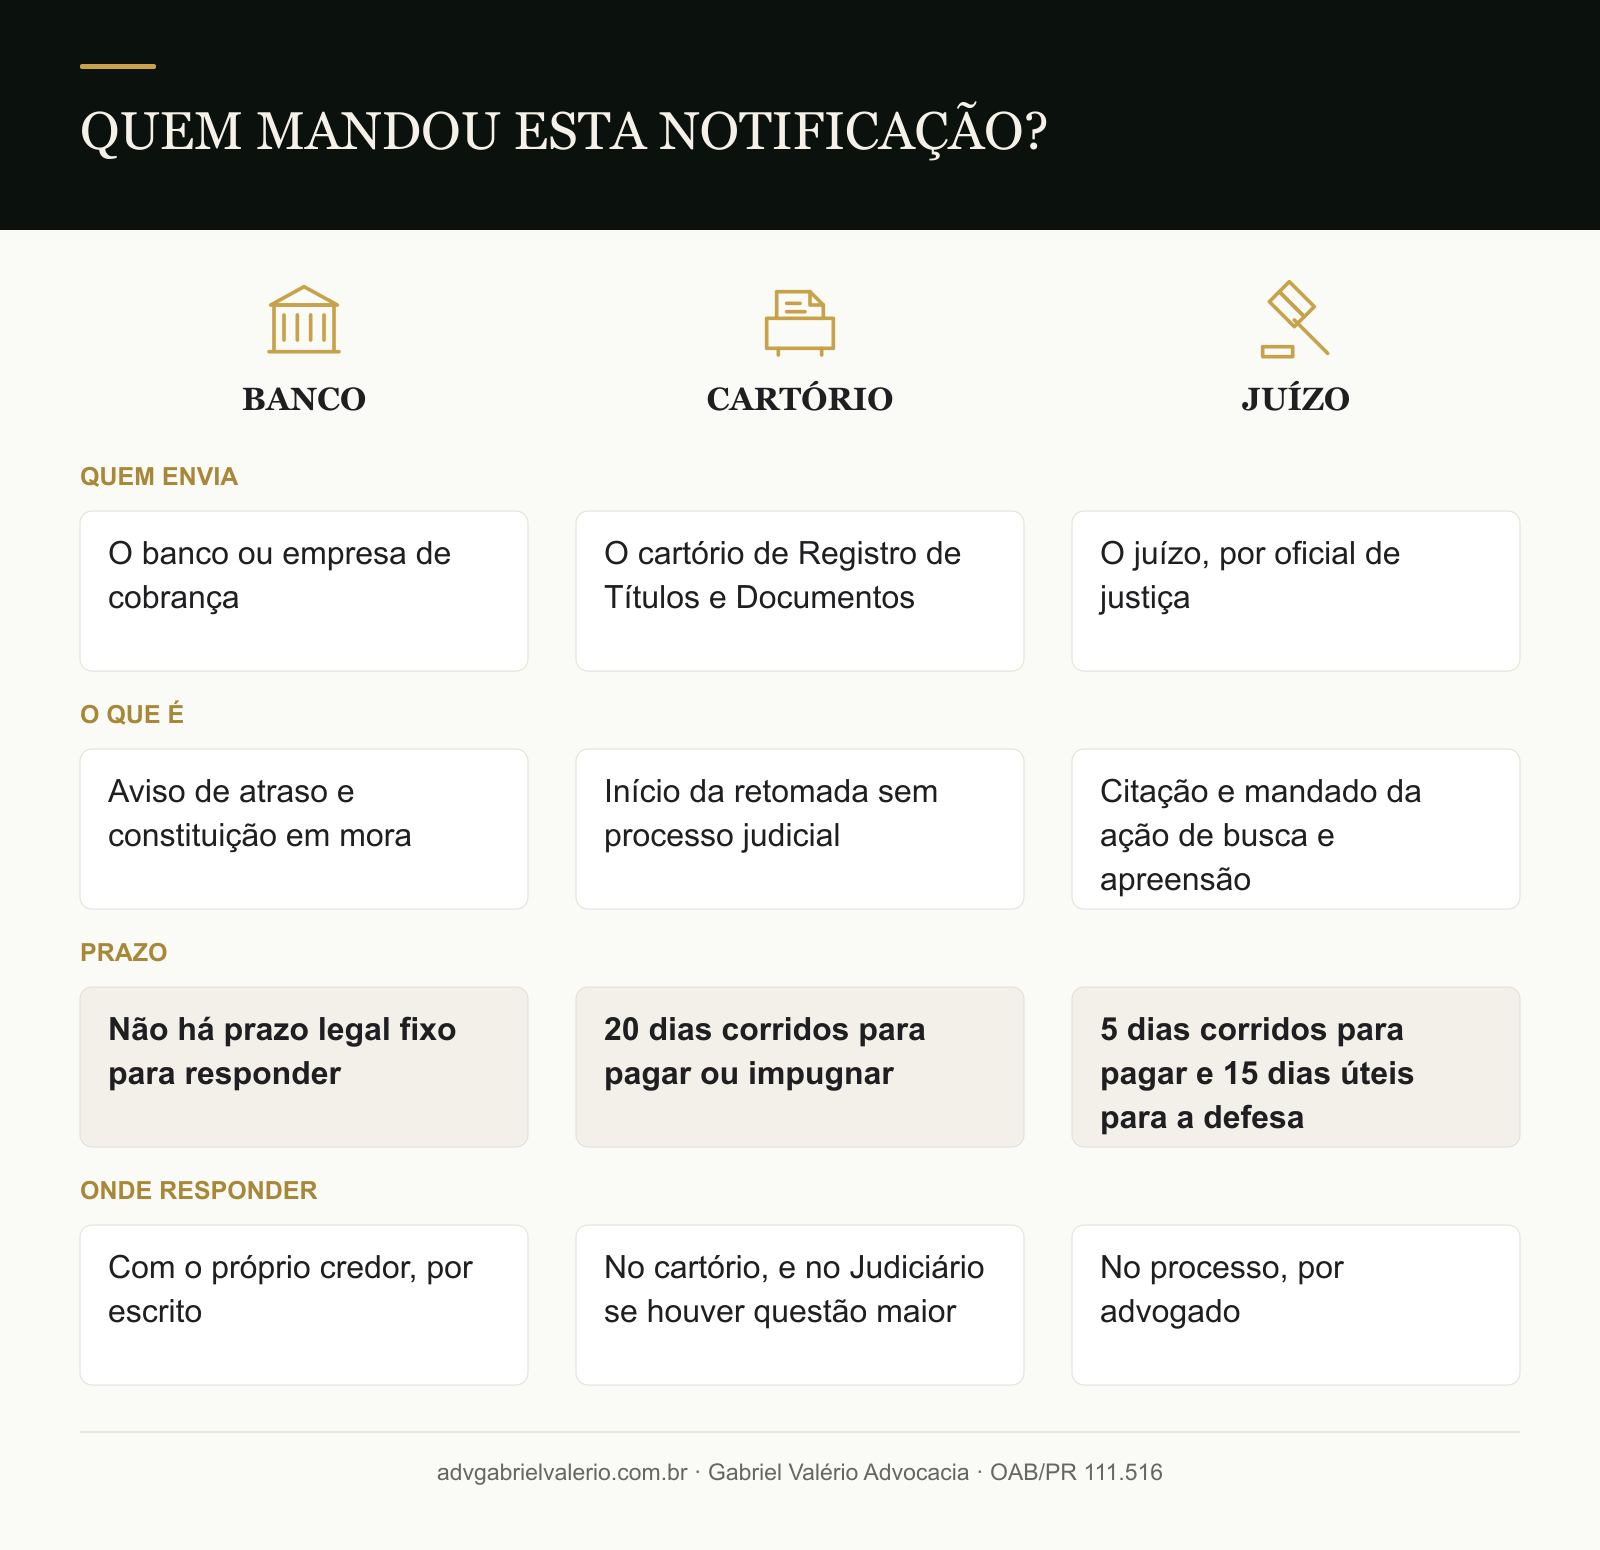
- Carta ou e-mail do banco (ou da empresa de cobrança): é o aviso de atraso que comprova a mora. Não abre, sozinho, prazo legal para você responder. Serve para o banco poder pedir a busca e apreensão depois. Veja o que o STJ exige dessa notificação no artigo sobre o Tema 1.132.
- Notificação do cartório de Registro de Títulos e Documentos (RTD): é o início do procedimento extrajudicial, sem juiz. Abre prazo de 20 dias corridos. É o assunto deste artigo.
- Citação e mandado entregues por oficial de justiça: é a ação judicial. Abre 5 dias corridos para pagar (a partir da apreensão) e 15 dias úteis para a defesa. Veja quanto tempo demora cada fase da busca e apreensão judicial e o que fazer com o mandado.
Dica prática: a notificação do cartório identifica o cartório (nome, endereço, oficial responsável) e o número do procedimento. Se a carta diz que é "do cartório" mas só traz um telefone celular e um Pix, desconfie e confira diretamente com o cartório pelo contato oficial. Mais cuidados em como saber se o boleto do acordo é golpe.
De onde vem a busca e apreensão sem juiz
A Lei 14.711/2023 acrescentou os artigos 8º-B a 8º-E ao Decreto-Lei 911/1969, criando a retomada extrajudicial de bens móveis dados em alienação fiduciária. Depois vieram as regras de funcionamento:
- o Provimento 196/2025 do CNJ, que regula o procedimento nos cartórios (vigente desde a publicação, em 05/06/2025);
- a Resolução CONTRAN 1.018/2025, que regula a parte de trânsito: registro, apreensão e consolidação no Detran.
O STF validou o procedimento nas ADIs 7.600, 7.601 e 7.608, em julho de 2025, deixando claro que é proibida a perseguição e a coação física ou psicológica do devedor, e que os agentes de localização só podem usar dados públicos.
As etapas, uma a uma
1. A cláusula no contrato
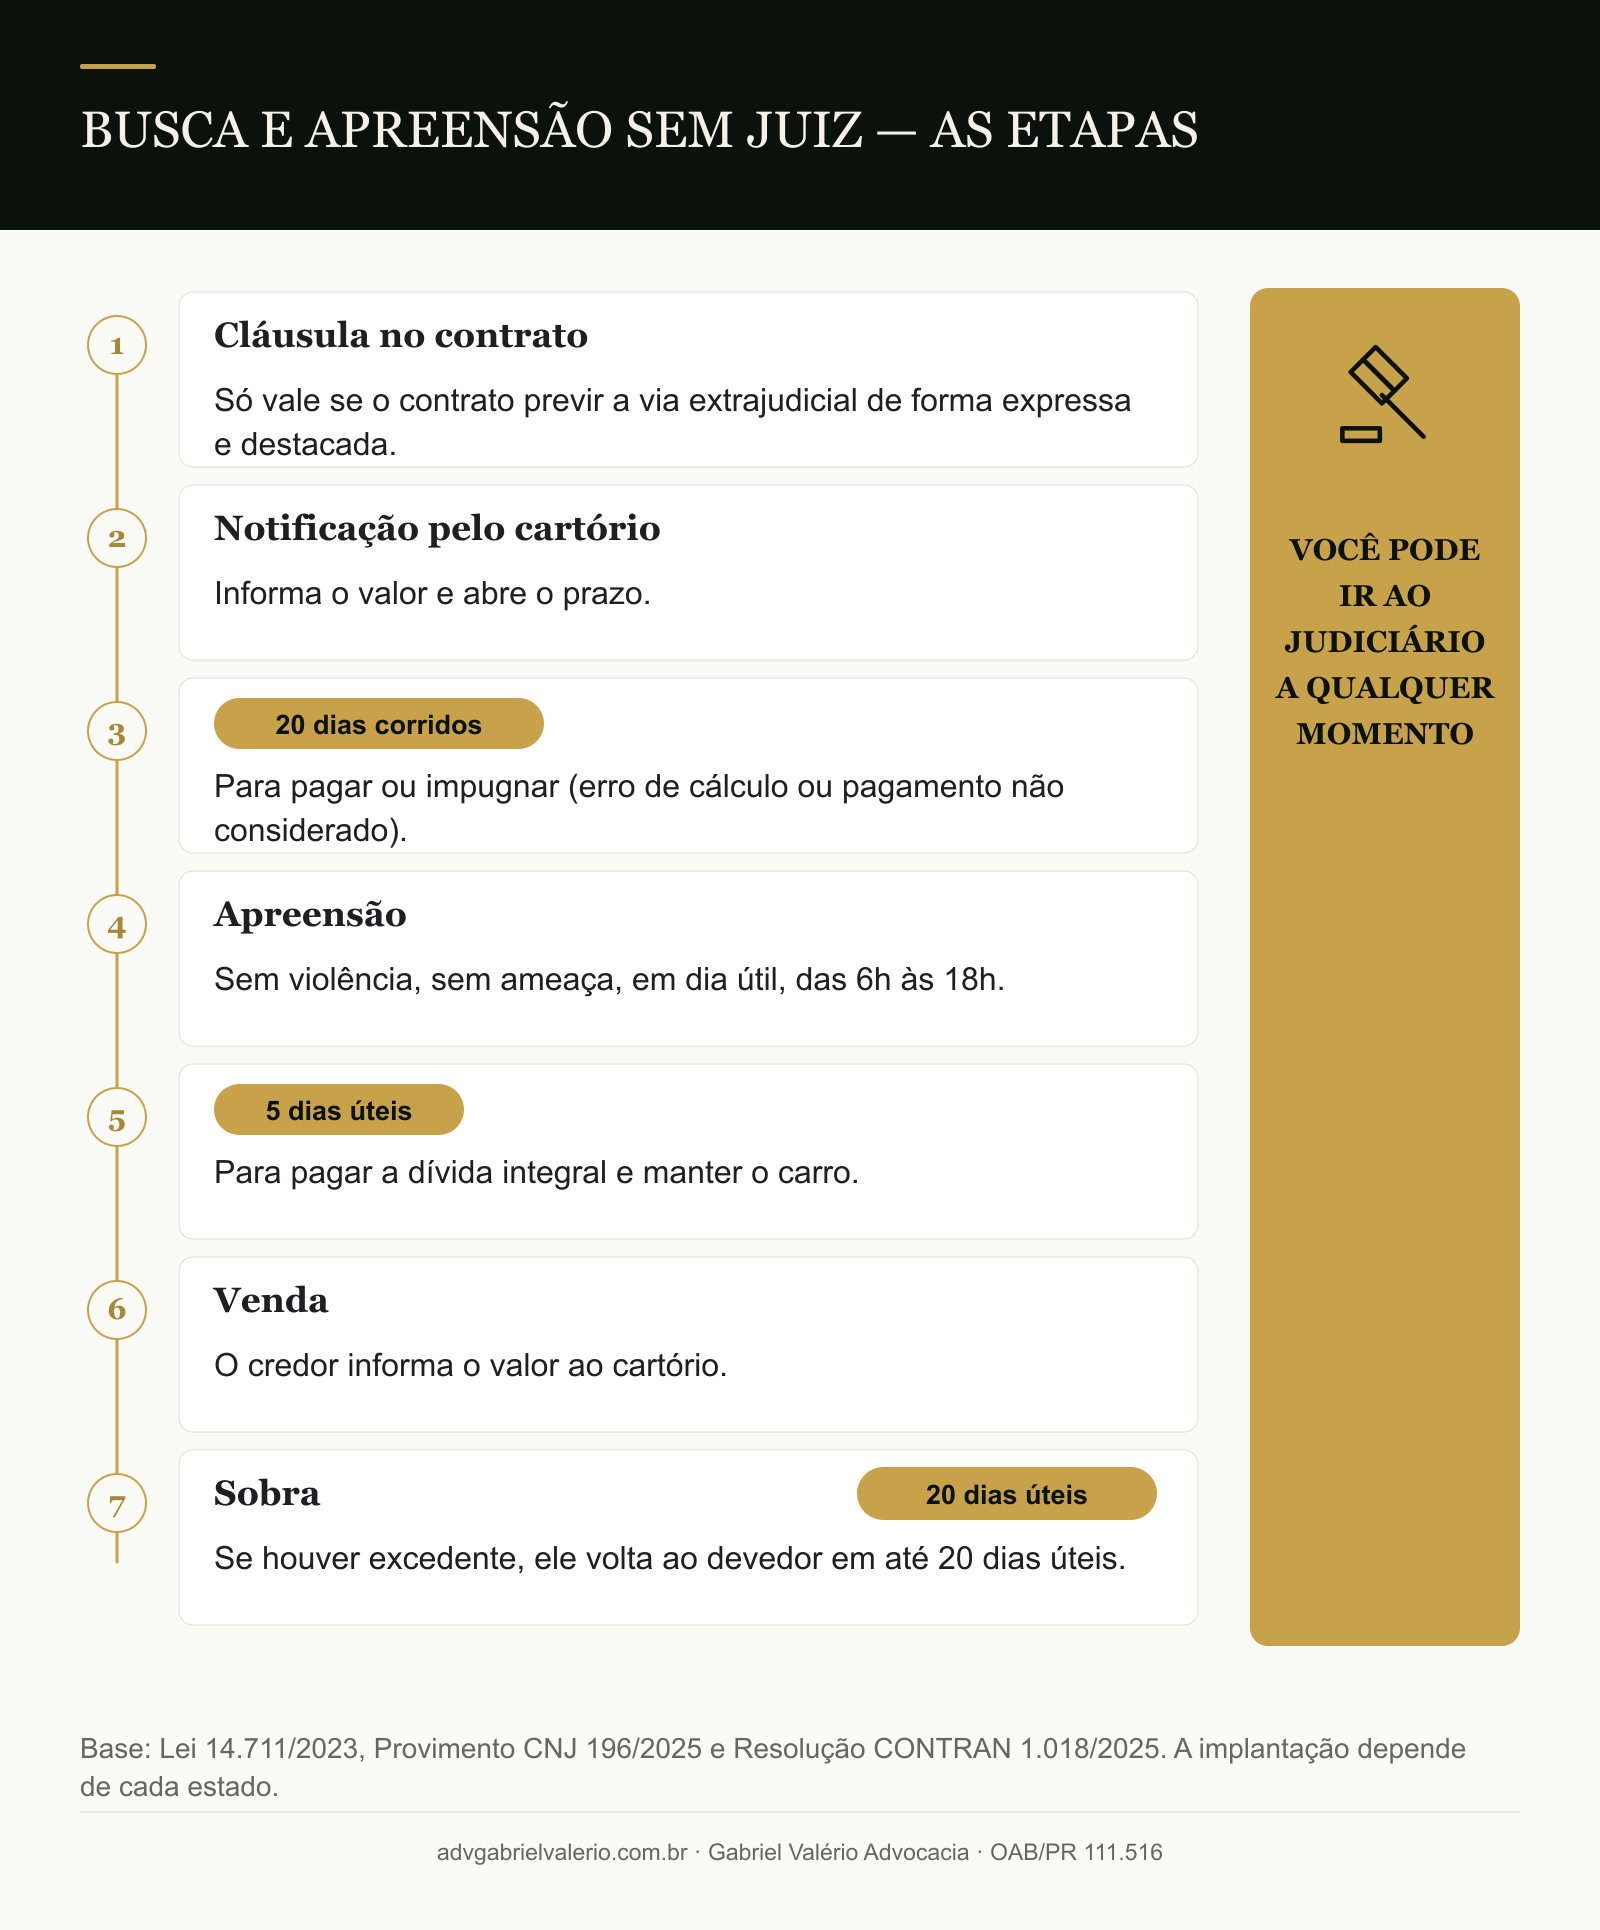
Sem cláusula, não há procedimento extrajudicial. O art. 8º-B do DL 911/1969 e o Provimento 196/2025 do CNJ (arts. 397-E, V, e 397-I) exigem que o contrato preveja a via extrajudicial de forma expressa e destacada. Contratos antigos podem receber essa cláusula por aditamento — e só com a sua assinatura.
O que conferir: procure a cláusula no seu contrato. Se ela não existe e você não assinou nenhum aditamento, o banco precisa seguir pela via judicial.
2. A notificação pelo cartório
O credor pede ao cartório de Registro de Títulos e Documentos que notifique o devedor, informando o valor da dívida. A notificação pode ser eletrônica ou postal, e o início do prazo depende da forma usada (art. 397-V do Provimento).
3. Os 20 dias corridos: pagar ou impugnar
A partir da notificação, você tem 20 dias corridos para:
- pagar o valor cobrado; ou
- impugnar no próprio cartório, com documentos.
Atenção ao limite da impugnação: no cartório, a discussão é estreita — basicamente erro de cálculo ou pagamento que não foi considerado (art. 397-X do Provimento). Discussões maiores, como juros abusivos, cláusulas ilegais ou nulidade do contrato, têm de ir ao Judiciário. O controle judicial continua sempre disponível (art. 397-H).
Se a discussão for de juros, o caminho está no guia da revisional de financiamento. Lembre que juros remuneratórios abusivos no período normal do contrato podem descaracterizar a mora (Tema 28 do STJ); tarifas e seguros indevidos, sozinhos, não (Tema 972).
4. A apreensão
Se você não paga nem impugna com sucesso, o carro pode ser apreendido. A Resolução CONTRAN 1.018/2025 (art. 5º, §§ 3º e 4º) impõe limites claros:
- os atos não podem ser coercitivos: nada de força, ameaça ou constrangimento;
- a apreensão ocorre em dias úteis, das 6h às 18h;
- há limites de acesso ao local — o agente não pode invadir a sua casa ou a sua garagem.
Se o agente usar força, ameaçar, perseguir ou tentar entrar sem autorização, registre tudo (vídeo, testemunhas, boletim de ocorrência) e procure um advogado. Isso é exatamente o que o STF proibiu.
Documente o carro e os pertences no momento da entrega, como faria numa apreensão judicial: veja pertences e avarias no carro apreendido.
5. Os 5 dias úteis para recuperar o carro
Depois da apreensão extrajudicial, você tem 5 dias úteis para pagar a dívida integral e evitar a consolidação da propriedade nas mãos do credor (art. 8º-C, § 9º, do DL 911/1969). O Provimento 196 prevê notificação nessa etapa (art. 397-AK), e a Resolução CONTRAN liga o procedimento à formalização da consolidação (art. 7º).
Não confunda com a via judicial: lá são 5 dias corridos (REsp 1.770.863/PR); aqui, a lei fala em dias úteis. Como os marcos de início têm redações diferentes na lei, no Provimento e na Resolução, o mais seguro é contar pelo documento que você recebeu — e agir no primeiro dia.
6. A venda
Consolidada a propriedade, o credor pode vender o carro e deve informar ao cartório o valor e o comprovante da venda em até 10 dias úteis (art. 397-AM, § 1º, do Provimento).
7. A sobra
Se o valor da venda for maior que a dívida e as despesas, o excedente é seu e deve ser disponibilizado em até 20 dias úteis do recebimento do preço (art. 397-AM, § 3º). Se for menor, o credor pode cobrar a diferença. Como conferir essa conta é o assunto do saldoremanescente.com.br e do artigo sobre preço vil e Tabela FIPE.
Isso já funciona no meu estado?
A lei e as regras nacionais estão em vigor, mas a Resolução CONTRAN 1.018/2025 (arts. 8º a 10) condiciona o funcionamento a integração tecnológica, credenciamento e homologação junto a cada Detran. Ou seja: a existência da lei não prova que o procedimento já roda no seu estado. Se você recebeu uma notificação, confira com o cartório que a emitiu e, se tiver dúvida, com um advogado.
Posso ir ao Judiciário?
Sim, a qualquer momento. O procedimento extrajudicial não tira o seu direito de levar a discussão a um juiz — por exemplo, para questionar juros, a própria existência da cláusula ou a forma da apreensão. Por outro lado, se o banco já tinha entrado com ação judicial sobre a mesma dívida, ele não pode abrir o procedimento no cartório sem desistir da ação e ter a desistência homologada (art. 397-H do Provimento).
O que fazer ao receber a notificação do cartório
- Confirme a origem: ligue para o cartório pelo contato oficial, não pelo número da carta.
- Localize o contrato e procure a cláusula de procedimento extrajudicial.
- Confira o valor: parcelas já pagas foram consideradas? O cálculo bate com o contrato?
- Decida dentro dos 20 dias: pagar, negociar por escrito, impugnar no cartório ou levar a questão ao Judiciário.
- Veja se há restrições no carro: a Consultar RENAJUD mostra restrições judiciais pela placa, e a Consultar Gravame mostra a alienação fiduciária registrada.
- Verifique se tem seguro prestamista que cubra o motivo do atraso: o seguro do financiamento pode pagar as parcelas?
Perguntas frequentes
O cartório conduz o procedimento, e a apreensão é feita por agente autorizado, sem força e sem invadir a sua casa. Só é possível se o contrato tiver cláusula expressa prevendo a via extrajudicial.
20 dias corridos para pagar ou impugnar. Depois de uma eventual apreensão, 5 dias úteis para pagar a dívida integral e recuperar o carro.
Não. No cartório, a impugnação se limita basicamente a erro de cálculo e pagamentos não considerados. Juros e cláusulas abusivas se discutem no Judiciário.
Sim. O STF validou o procedimento em 2025, com limites: é proibido coagir, perseguir ou usar força contra o devedor.
Não sem a sua concordância. As regras do CONTRAN exigem atos não coercitivos e limitam o acesso ao local.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva é advogado (OAB/PR 111.516), formado pelo Centro Universitário Curitiba (UNICURITIBA), com atuação em direito bancário e veicular: defesa em busca e apreensão, revisional de financiamento e remoção de restrições RENAJUD. Mantém as plataformas renajud.com.br, consultarrenajud.com.br, consultarleilao.com.br e consultargravame.com.br.
Este conteúdo é informativo e reflete as normas em vigor em setembro de 2026. A implantação do procedimento depende de cada estado.
Fontes
- Lei 14.711/2023 · Decreto-Lei 911/1969, arts. 8º-B a 8º-E
- CNJ — Provimento 196/2025 — arts. 397-E, 397-H, 397-I, 397-V, 397-X, 397-AK e 397-AM do Código Nacional de Normas
- CONTRAN — Resolução 1.018/2025
- STF — ADIs 7.600, 7.601 e 7.608
- STJ — REsp 1.770.863/PR · Tema 28 · Tema 972