
"Três parcelas" é provavelmente a frase mais repetida sobre financiamento de carro. Ela circula em grupos, em fóruns e até em conversa com atendente. O problema é que quem acredita nela costuma usar exatamente esse tempo para "respirar" — e é justamente o período em que as saídas ainda são mais baratas.
O que a lei diz sobre parcelas atrasadas
O contrato de financiamento de veículo quase sempre tem alienação fiduciária: o carro fica em nome do banco como garantia até a última parcela. Esse tipo de contrato é regido pelo Decreto-Lei 911/1969, que diz duas coisas essenciais:
- A mora decorre do simples vencimento do prazo para pagamento (art. 2º, § 2º). Venceu e não pagou, está em mora.
- Para pedir a busca e apreensão, o banco precisa comprovar essa mora (art. 3º), em regra com uma notificação.
Não há, em nenhum desses artigos, número mínimo de parcelas. Uma parcela vencida, somada à prova da mora, já é juridicamente suficiente.
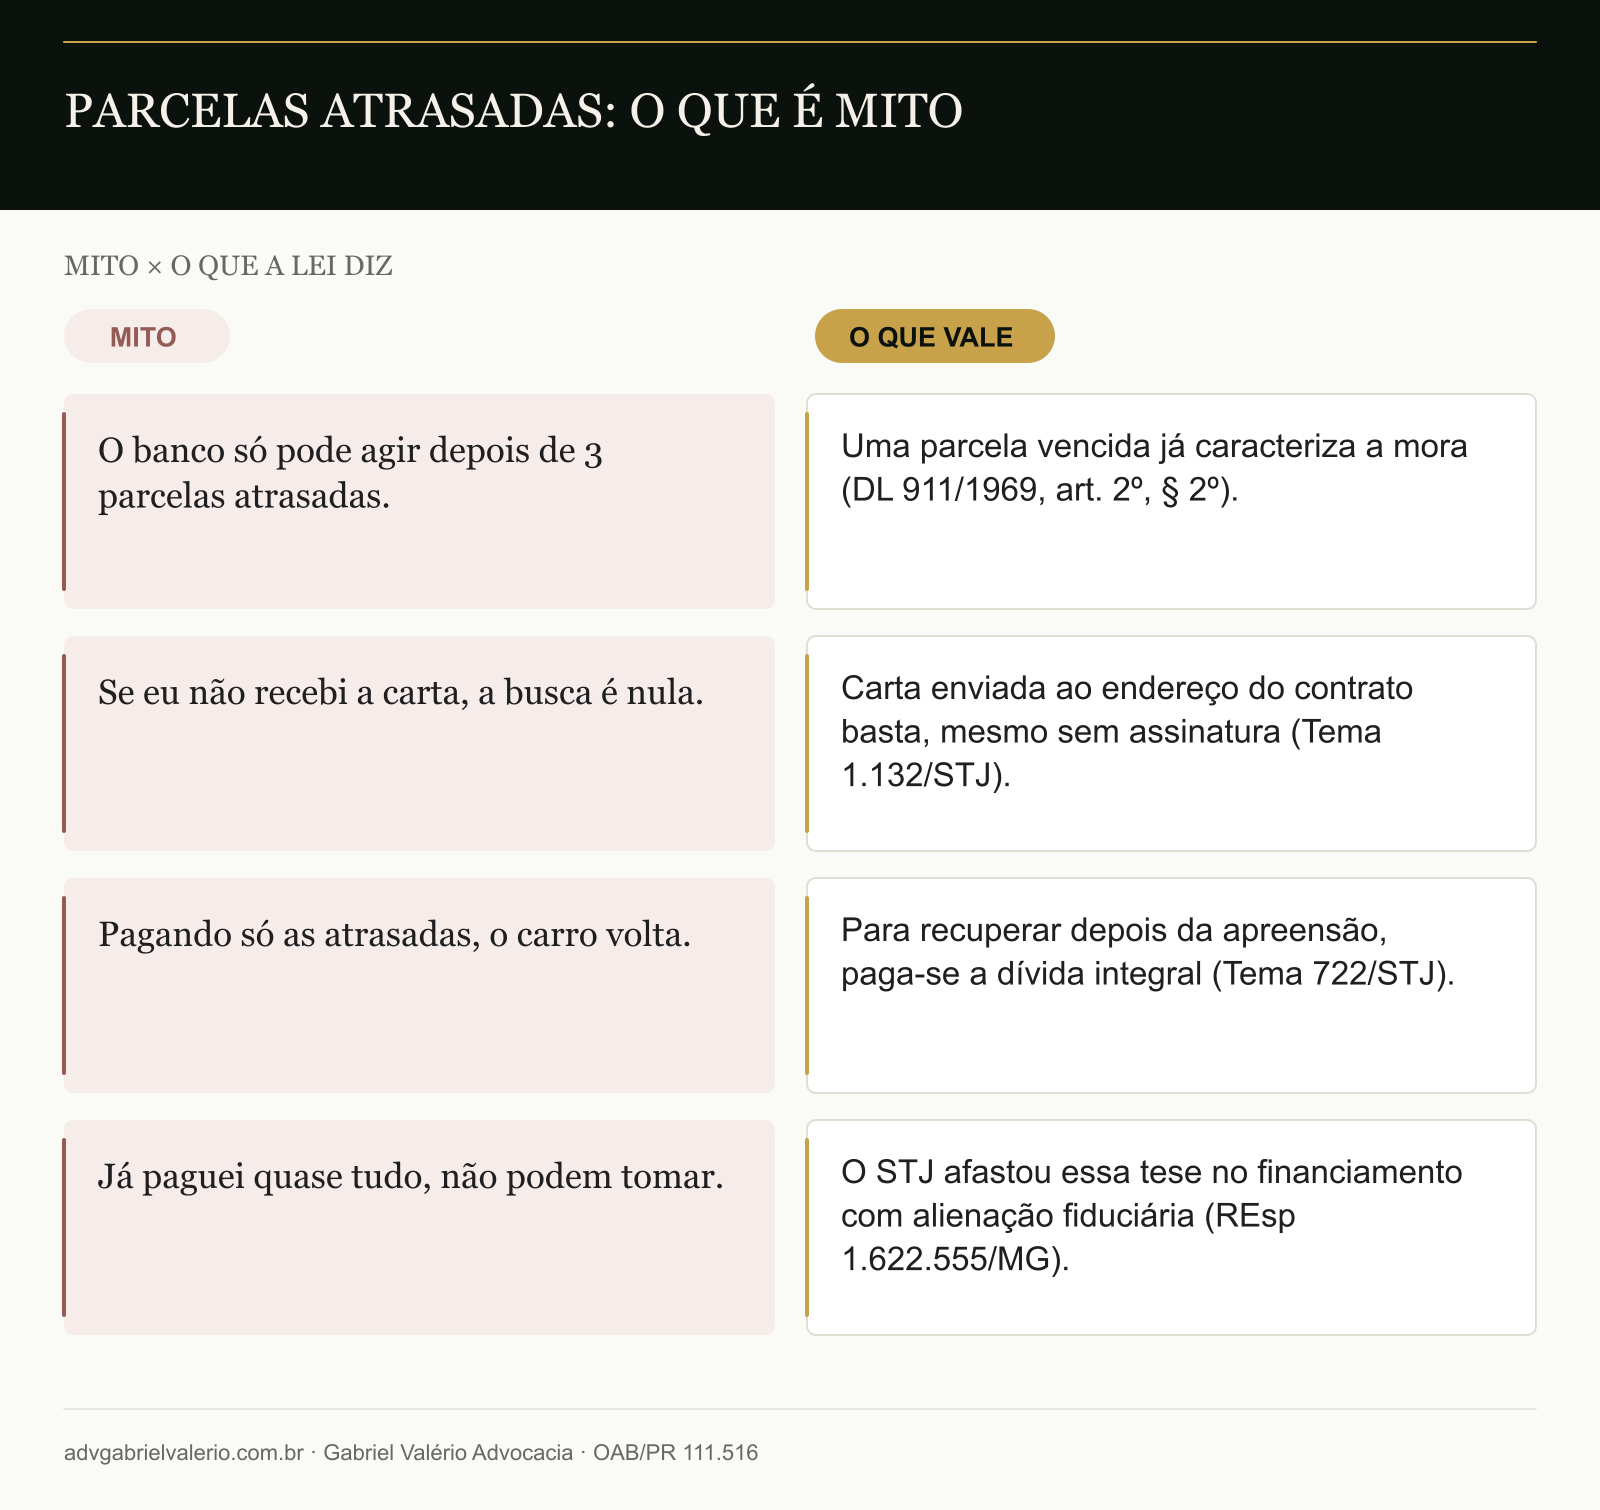
Então por que todo mundo fala em três parcelas?
Por três motivos, nenhum deles jurídico:
- Política interna dos bancos. Muitos credores só encaminham o contrato para cobrança judicial depois de algum tempo de atraso, porque ação custa dinheiro. Esse tempo varia por banco, por produto e até por momento — e pode mudar sem aviso.
- Uma regra antiga que não vale mais. Até 2004, a lei permitia recuperar o carro pagando só parte da dívida em certas condições. A Lei 10.931/2004 mudou o art. 3º do DL 911, e hoje a regra é pagar a dívida integral para recuperar o carro depois da apreensão (Tema 722 do STJ, REsp 1.418.593/MS).
- Confusão com outras dívidas. Em cartão de crédito ou empréstimo pessoal sem garantia, o banco precisa de um processo de cobrança comum, que é lento. No financiamento com alienação fiduciária, o banco tem um atalho: pedir o próprio carro de volta.
Paguei quase tudo. Mesmo assim podem tomar?
Podem. Existe uma teoria chamada adimplemento substancial, que em alguns contratos impede o credor de desfazer o negócio quando quase tudo foi pago. O STJ decidiu que ela não se aplica à busca e apreensão do DL 911/1969 — no caso julgado, faltavam só 4 de 48 parcelas (REsp 1.622.555/MG, Segunda Seção, julgado em 22/02/2017).
Isso não quer dizer que ter pago quase tudo seja irrelevante. Quanto mais você pagou, menor é a dívida integral — e mais realista fica pagar para recuperar o carro, fazer um acordo ou, se o carro for vendido, discutir a sobra.
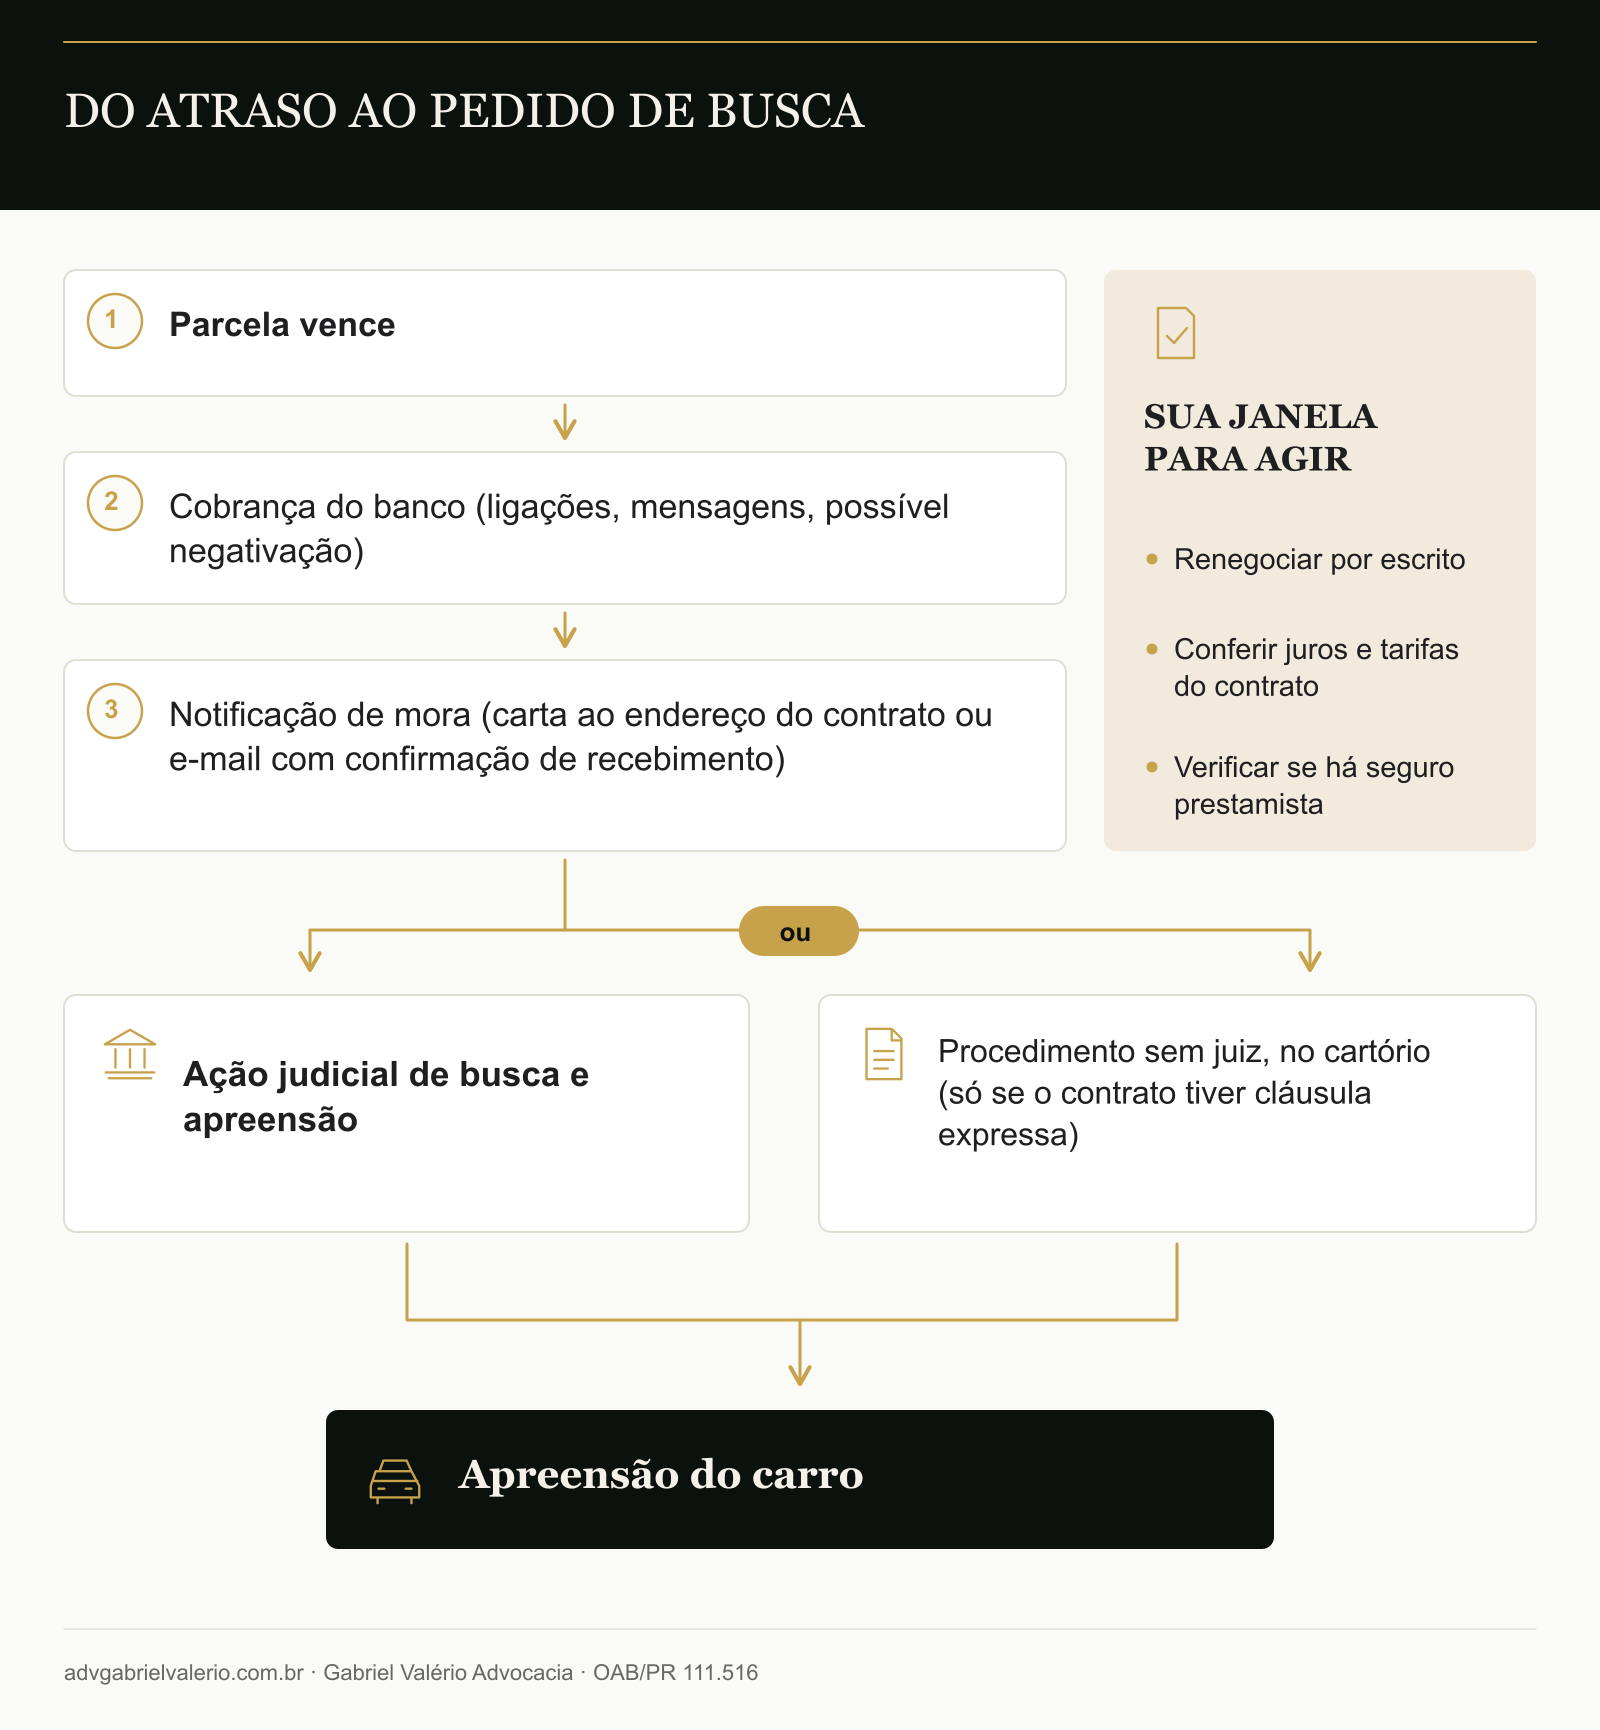
Do primeiro atraso até o pedido de busca
A notificação: o passo que o banco não pode pular
Antes da ação, o banco precisa notificar o devedor. Desde o Tema 1.132 do STJ (REsps 1.951.662/RS e 1.951.888/RS, Segunda Seção, 09/08/2023), basta a carta enviada ao endereço que consta no contrato, ainda que ninguém a receba. A notificação por e-mail também é aceita, desde que o banco comprove o recebimento (STJ, Segunda Seção, 2025).
Consequência prática: mudou de endereço e não avisou o banco? A carta pode ter ido para a casa antiga e, mesmo assim, valer. Atualize seu endereço com o credor por escrito.
O que ainda pode ser questionado na notificação — endereço errado, falta de prova do envio, e-mail sem confirmação — está no artigo sobre o Tema 1.132 e a defesa.
Duas vias possíveis: com juiz ou sem juiz
Depois da notificação, o banco escolhe o caminho:
- Ação judicial de busca e apreensão, com liminar do juiz e cumprimento por oficial de justiça.
- Procedimento extrajudicial no cartório, possível desde a Lei 14.711/2023, somente se o contrato tiver cláusula expressa prevendo isso. Explicamos as etapas em busca e apreensão sem juiz: a notificação do cartório.
O que fazer enquanto o carro ainda está com você
Esse é o momento em que você tem mais opções. Em ordem de prioridade:
1. Descubra em que pé está. Veja se já existe ação e restrição no veículo. Pela placa, a ferramenta Consultar RENAJUD mostra restrições judiciais lançadas e o processo de origem; o guia como saber se existe busca e apreensão no meu veículo mostra as outras formas de conferir. Lembre que uma consulta sem resultado não prova que não existe processo — a ordem pode ainda não ter sido lançada.
2. Renegocie por escrito. Acordo por telefone não protege ninguém. Peça a proposta por escrito, confira quem está cobrando e guarde tudo. Se receber um boleto com "desconto para evitar a busca e apreensão", confira antes de pagar: veja como saber se o boleto do acordo é golpe.
3. Confira o contrato. Juros remuneratórios muito acima da média de mercado podem descaracterizar a mora — e sem mora não há busca e apreensão (Tema 28 do STJ, REsp 1.061.530/RS). Para fevereiro de 2026, a taxa média do Banco Central para aquisição de veículos por pessoa física foi de 2,03% ao mês (27,28% ao ano), segundo a série 25471 do BACEN. A comparação precisa ser feita com o mês e a modalidade do seu contrato. Tarifas e seguros cobrados indevidamente podem ser devolvidos, mas, sozinhos, não afastam a mora (Tema 972 do STJ). O caminho está no guia da revisional de financiamento.
4. Procure o seguro. Muitos financiamentos vêm com seguro prestamista, que em alguns produtos cobre desemprego involuntário ou incapacidade. Se você atrasou porque perdeu a renda, veja se o seguro do financiamento pode pagar as parcelas.
5. Não esconda o carro nem "passe para outra pessoa". Esconder só adia, com a dívida crescendo. E vender ou "passar as parcelas" para alguém por contrato particular não tira você da dívida: a troca de devedor depende de consentimento expresso do banco (art. 299 do Código Civil).
6. Uma revisional, sozinha, não segura a apreensão. Entrar com ação revisional não impede o banco de pedir a busca (Súmula 380 do STJ). O que pode segurar é uma decisão reconhecendo a abusividade ou concedendo tutela — e isso exige prova técnica, não só o pedido.
E se o carro já foi apreendido?
Aí a pergunta deixa de ser "quantas parcelas" e passa a ser "quanto tempo eu tenho": são 5 dias corridos depois da apreensão para pagar a dívida integral. Veja quanto tempo demora cada fase da busca e apreensão e o que fazer com o mandado de busca e apreensão. A visão completa da defesa está no guia de busca e apreensão de veículo.
Perguntas frequentes
Juridicamente, com uma, desde que comprove a mora com a notificação. Quanto tempo cada banco espera antes de entrar com a ação é política interna e varia.
Precisa comprovar a mora, em regra por carta enviada ao endereço do contrato (não é preciso que você assine o recebimento) ou por e-mail com confirmação de recebimento.
Antes da apreensão, depende do acordo que você fizer com o banco — e o acordo precisa ser informado ao processo. Depois da apreensão, a regra da lei é pagar a dívida integral em 5 dias para recuperar o carro.
Pode. O STJ afastou a tese do adimplemento substancial na alienação fiduciária de veículos (REsp 1.622.555/MG). Mas o que você já pagou reduz a dívida e conta na conta final.
Não. Atraso de financiamento é dívida civil. O que pode acontecer é a retomada do carro, a cobrança do saldo e a negativação do nome.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva é advogado (OAB/PR 111.516), formado pelo Centro Universitário Curitiba (UNICURITIBA), com atuação em direito bancário e veicular: defesa em busca e apreensão, revisional de financiamento e remoção de restrições RENAJUD. Mantém as plataformas renajud.com.br, consultarrenajud.com.br, consultarleilao.com.br e consultargravame.com.br.
Este conteúdo é informativo e não substitui a análise do seu contrato. Cada banco tem sua política de cobrança; a lei é a mesma para todos.