
Muita gente descobre que tinha seguro no financiamento do jeito errado: lendo sobre "seguros embutidos" e percebendo que pagou por algo que não pediu. Esse é um problema real, e tratamos dele no artigo sobre seguros fantasmas no financiamento. Mas existe o outro lado da mesma moeda: se o seguro está lá e cobre desemprego, ele pode ser exatamente o que segura as suas parcelas agora. Antes de brigar pela devolução do prêmio, vale conferir se não é hora de usar a cobertura.
O que é o seguro prestamista
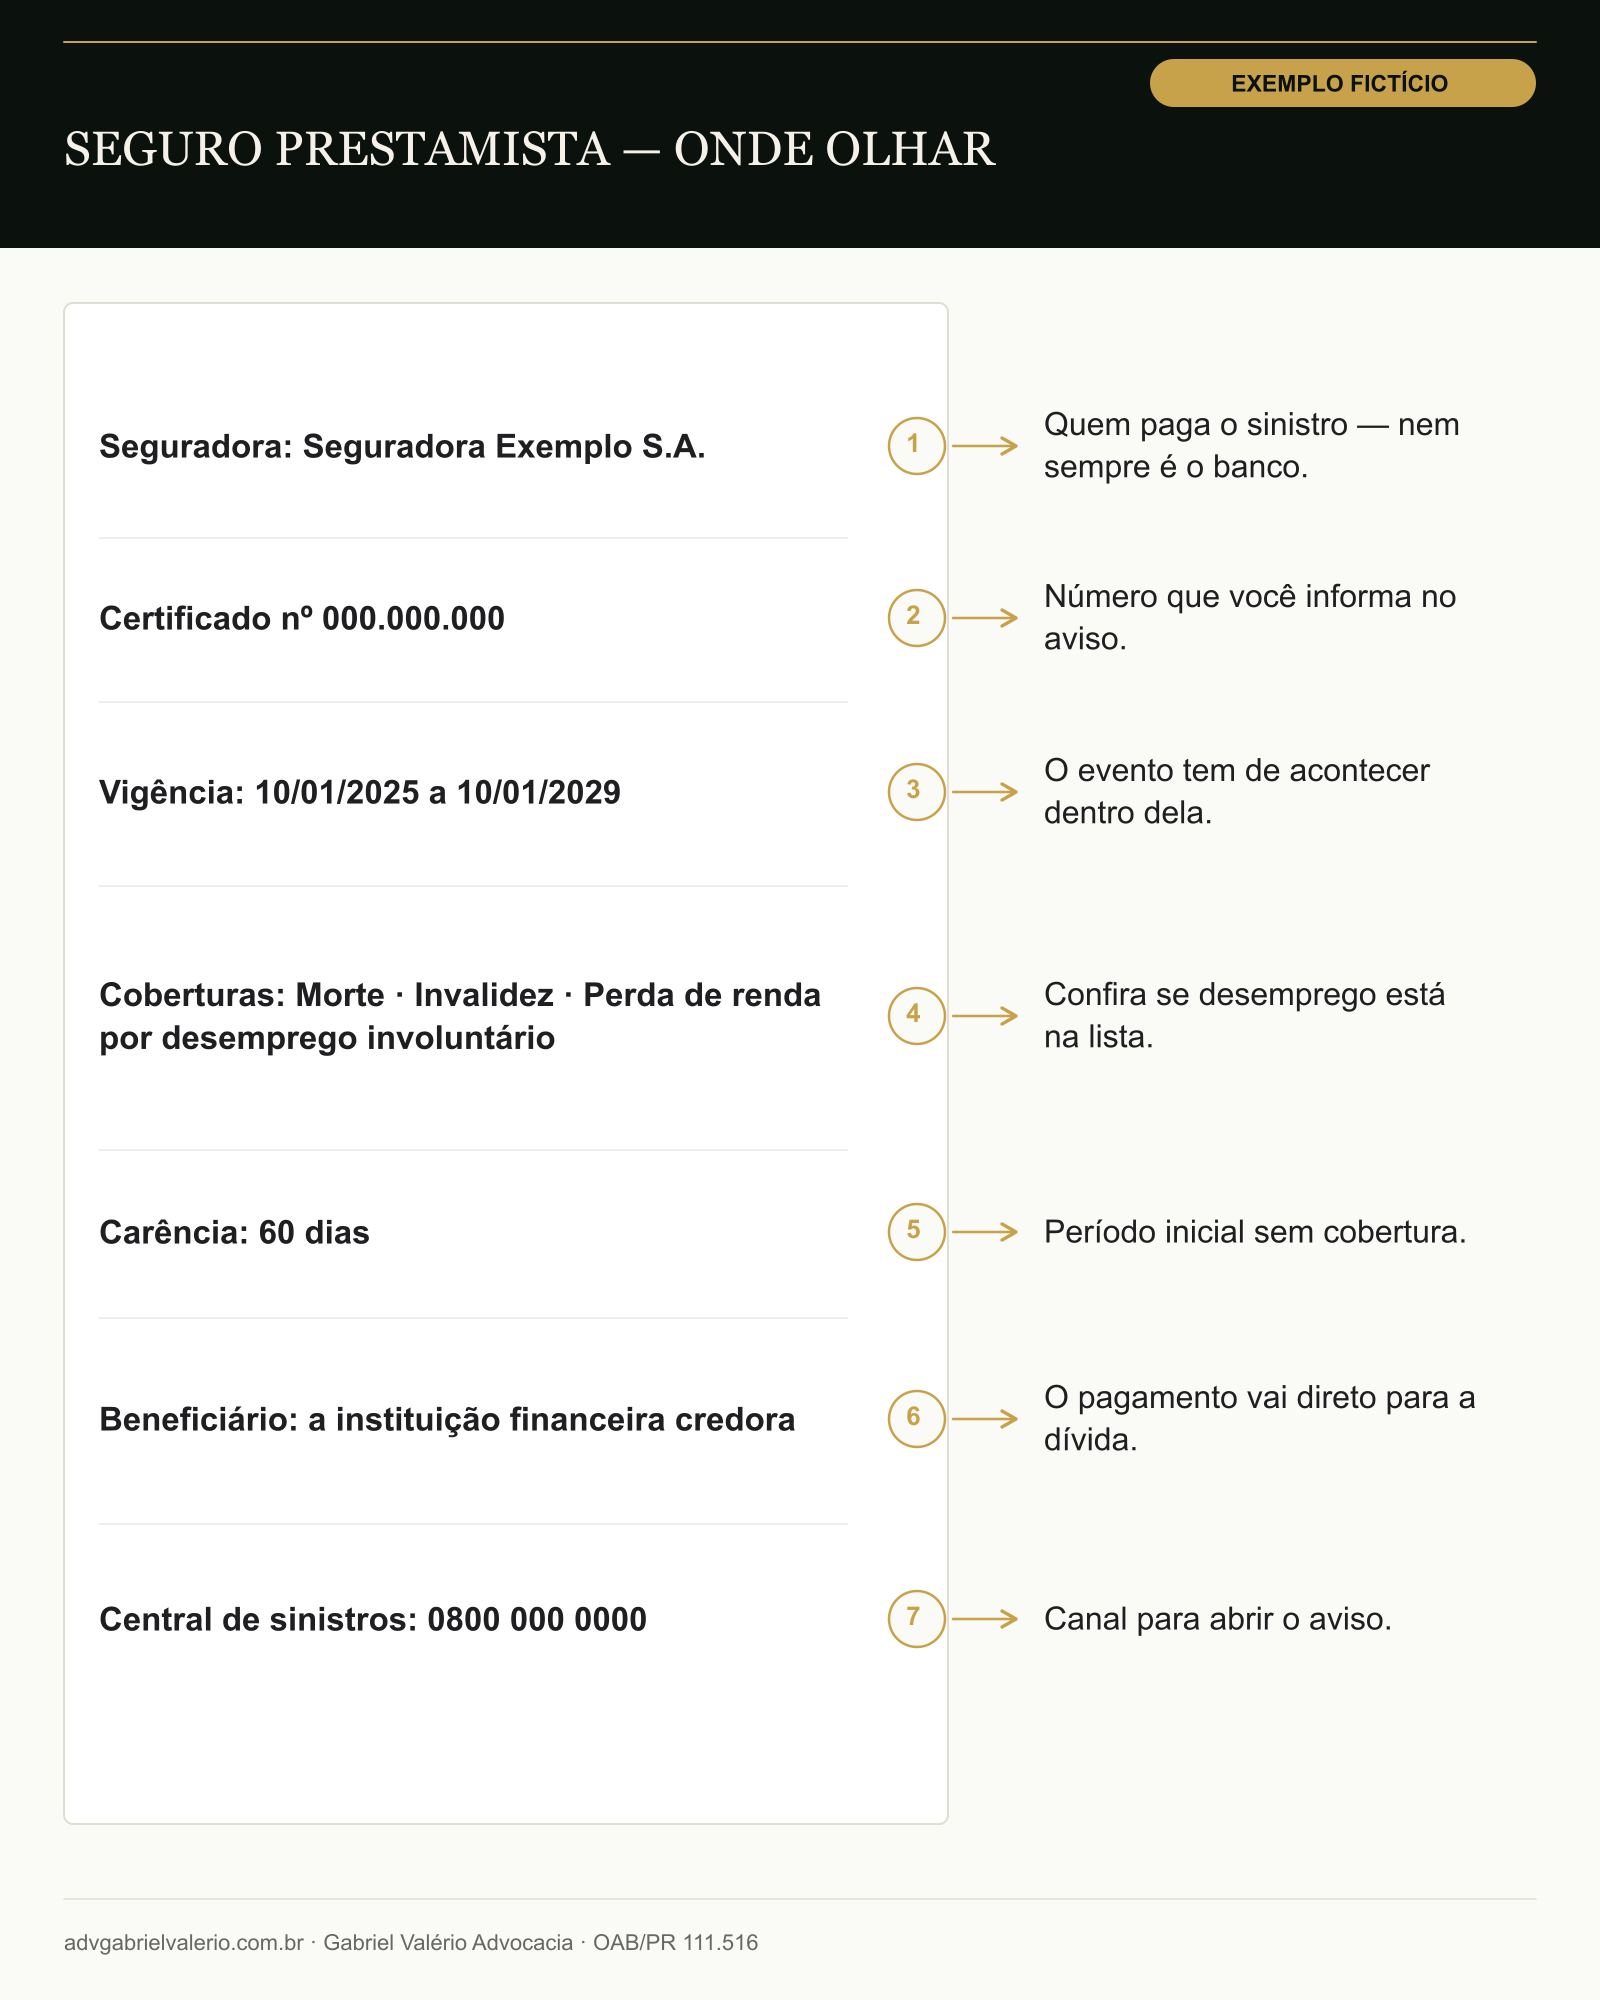
O seguro prestamista é um seguro vinculado a uma dívida. Se acontecer um evento coberto, a seguradora paga a dívida (ou parte dela, ou algumas parcelas) diretamente ao credor. Segundo a SUSEP, a autarquia que fiscaliza os seguros, as coberturas possíveis incluem morte, invalidez, incapacidade temporária e perda de renda por desemprego involuntário — mas cada produto escolhe quais oferece.
Dois pontos que confundem:
- O beneficiário é o banco, até o limite da dívida. O dinheiro do seguro não cai na sua conta; ele abate o financiamento.
- Prestamista não é seguro do carro. O seguro auto cobre batida, roubo e incêndio. O prestamista cobre você e a sua capacidade de pagar.
Existe cobertura para desemprego?
Às vezes. Quando existe, a cobertura geralmente paga um número limitado de parcelas enquanto você estiver desempregado, com regras como:
- Desemprego involuntário: demissão sem justa causa. Pedido de demissão e justa causa normalmente não são cobertos.
- Vínculo formal: muitos produtos exigem carteira assinada há um tempo mínimo. Para autônomos, alguns produtos oferecem outra cobertura (como incapacidade temporária) no lugar da de desemprego — isso depende do produto; não presuma nem que tem, nem que não tem.
- Carência: um período inicial depois da contratação em que o evento não é coberto.
- Franquia e limite: dias sem cobertura depois do evento e um número máximo de parcelas pagas.
Nenhuma dessas regras é universal. Os números variam de seguradora para seguradora e de versão para versão do produto. O que vale é o seu certificado.
Como descobrir se você tem o seguro
1. Procure no contrato do financiamento
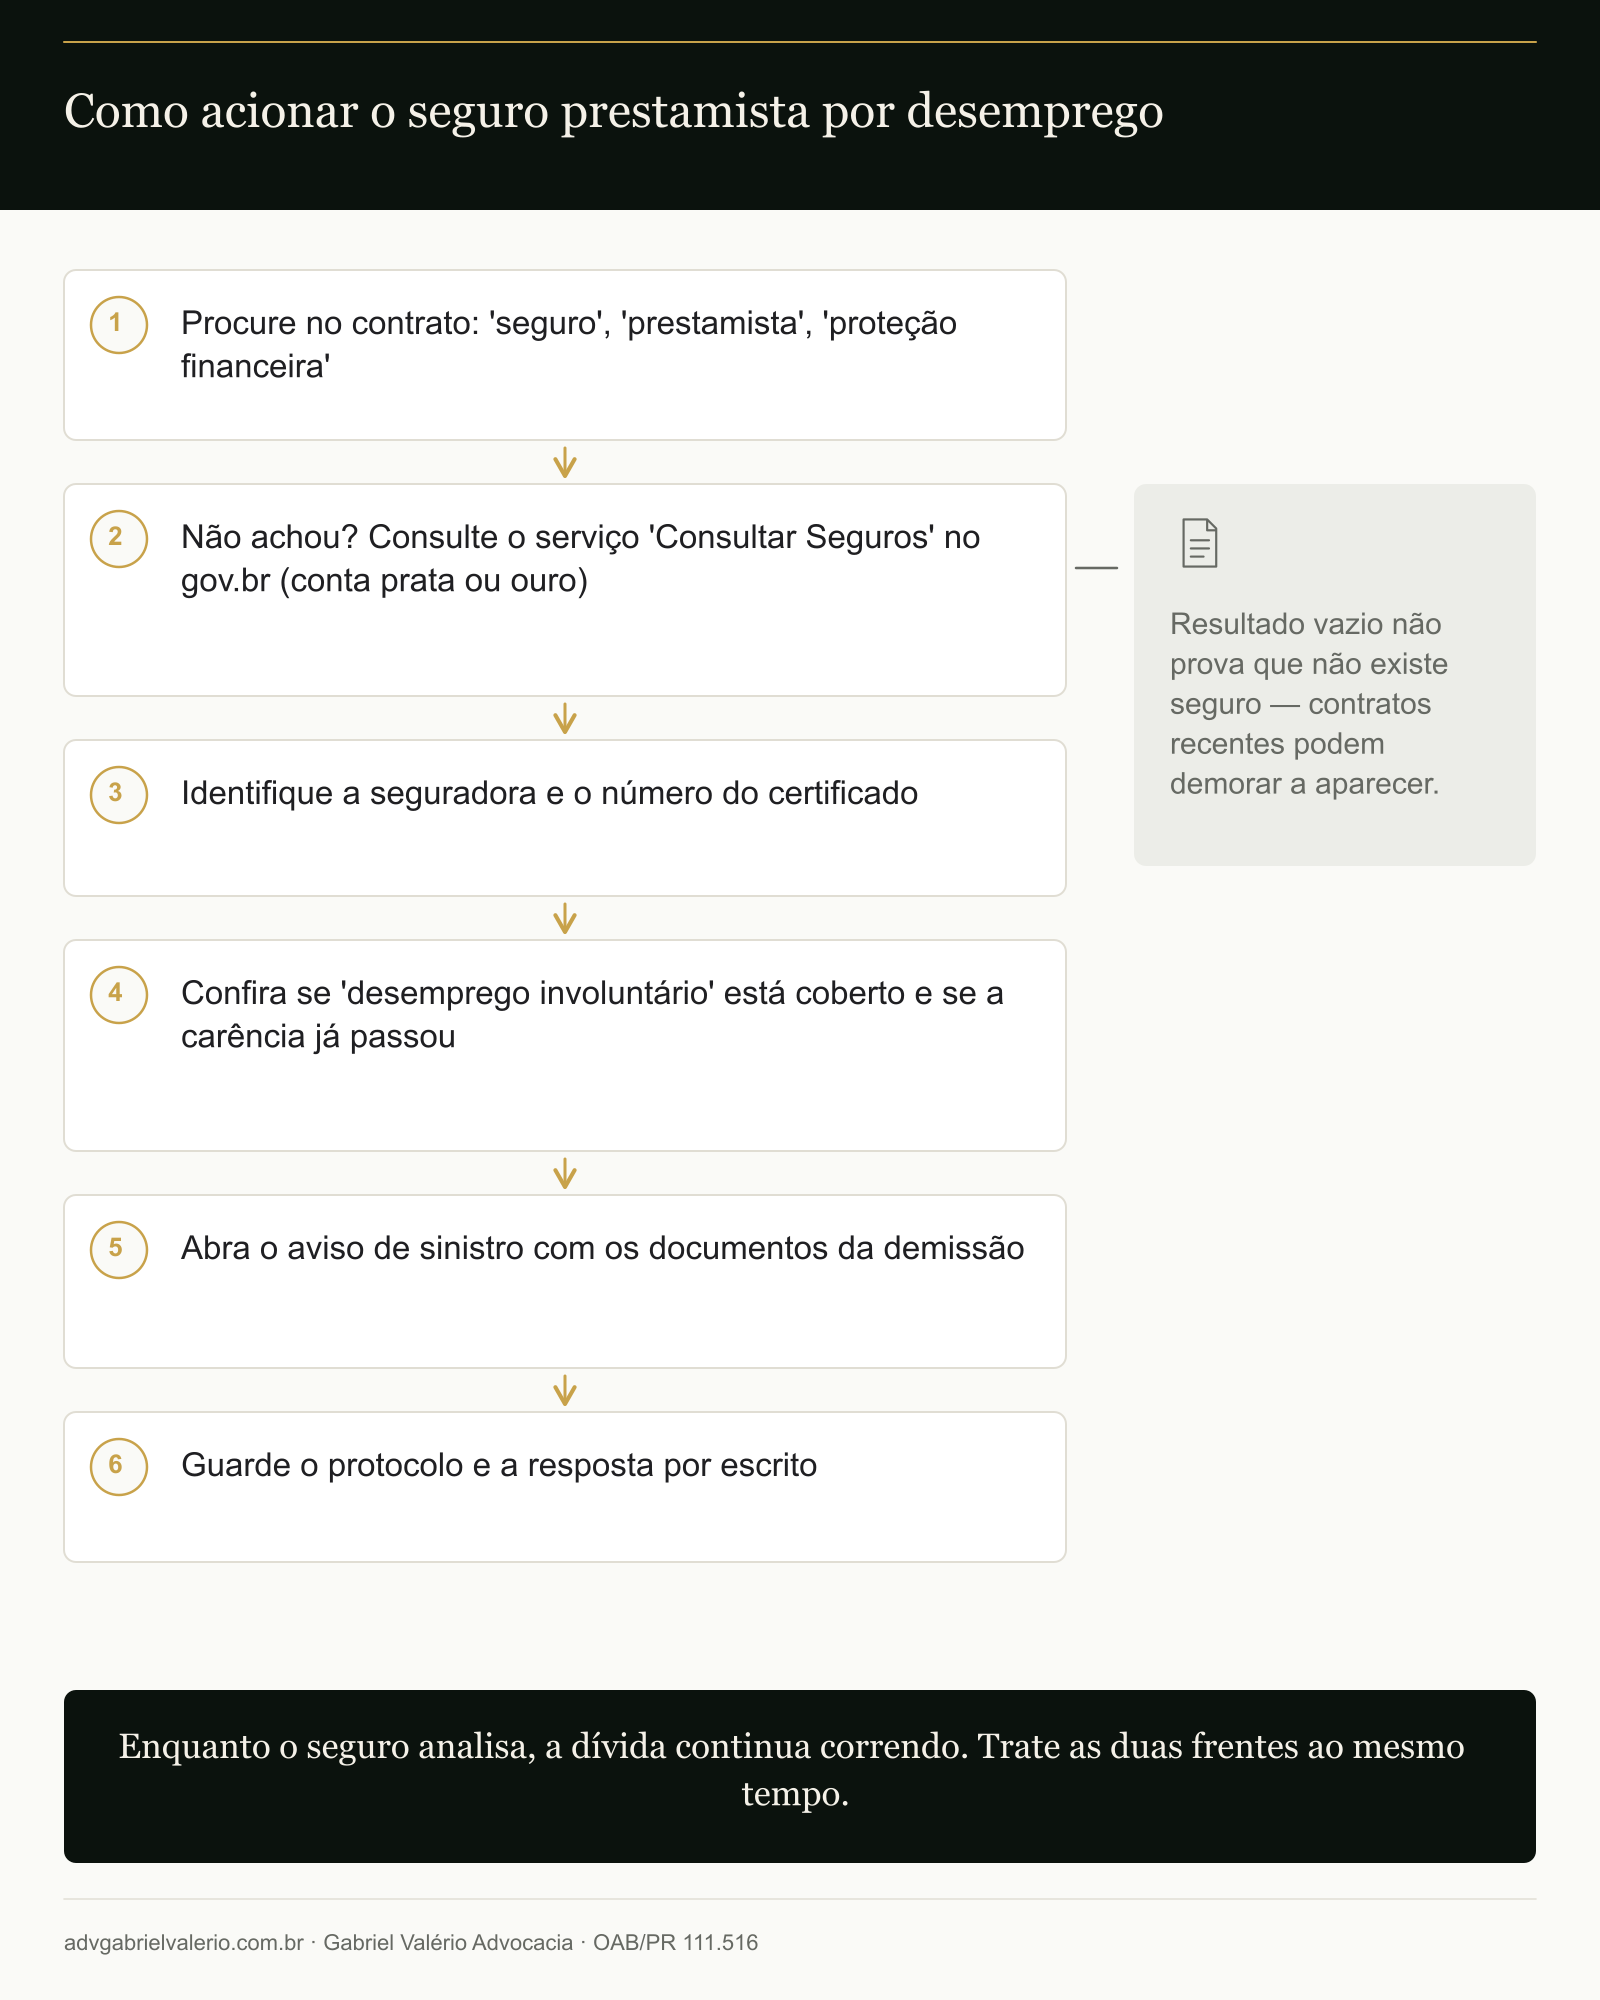
Abra a cédula de crédito (o contrato) e procure por "seguro", "prestamista", "proteção financeira" ou "proteção de parcelas". Veja também o quadro do CET (custo efetivo total): o prêmio do seguro normalmente aparece ali, somado ao valor financiado. Se aparecer, procure o certificado individual — pode ter vindo por e-mail, estar no aplicativo do banco ou ter sido entregue junto com o contrato.
2. Consulte o serviço público "Consultar Seguros"
O governo federal mantém o serviço Consultar Seguros, gratuito, que mostra os seguros em nome do seu CPF. Precisa de conta gov.br nível prata ou ouro. Dois limites importantes:
- seguros fora da vigência podem não aparecer;
- contratos recentes podem demorar a entrar na base.
Por isso, resultado vazio não prova que você não tem seguro. Se o contrato menciona o prêmio, insista com o banco e com a seguradora.
3. Identifique a seguradora e o número do certificado
O seguro é da seguradora, não do banco, mesmo quando foi vendido pelo banco. O aviso de sinistro é feito no canal da seguradora (telefone, site ou aplicativo), informando o número do certificado.
4. Confira a cobertura, a vigência e a carência
Antes de abrir o aviso, confira no certificado ou nas condições gerais: desemprego involuntário está coberto? A demissão aconteceu dentro da vigência e depois da carência? Há exigência de tempo mínimo de carteira assinada? Quantas parcelas o seguro paga?
5. Abra o aviso de sinistro
A seguradora vai pedir documentos que comprovem a demissão sem justa causa. Costumam ser pedidos o termo de rescisão, a carteira de trabalho e o comprovante de requerimento do seguro-desemprego — mas a lista oficial é a da sua seguradora. Peça a lista por escrito e mande tudo de uma vez.
6. Guarde o protocolo e a resposta por escrito
Anote número de protocolo, data e nome do atendente. Se a seguradora negar, peça a negativa por escrito, com o motivo e a cláusula usada. Negativa sem fundamento pode ser questionada na plataforma consumidor.gov.br, na SUSEP e, se preciso, na Justiça.
Enquanto o seguro analisa, a dívida continua
Esse é o ponto que mais pega as pessoas de surpresa: o aviso de sinistro não suspende o financiamento automaticamente. Enquanto a seguradora analisa, as parcelas continuam vencendo, e o atraso continua gerando mora. Se o banco já está cobrando, trate as duas frentes ao mesmo tempo:
- Avise o banco por escrito que abriu sinistro, informando o protocolo, e peça que a cobrança aguarde a análise. O banco não é obrigado a aceitar, mas o registro ajuda a mostrar boa-fé.
- Não deixe a notificação de mora passar em branco. Uma parcela vencida já caracteriza a mora — não existe tolerância de três parcelas. Veja com quantas parcelas atrasadas o banco pode pedir a busca e apreensão.
- Negocie por escrito, se o seguro não cobrir tudo. E confira qualquer boleto de acordo antes de pagar: como saber se o boleto é golpe.
- Se já existe ação, acompanhe. Pela placa, a Consultar RENAJUD mostra se há restrição judicial no veículo e de qual processo ela veio.
Se o carro chegar a ser apreendido, o prazo para pagar a dívida integral e recuperá-lo é de 5 dias corridos a partir da apreensão. Nesse momento, um seguro aprovado — ou pelo menos o protocolo do sinistro — pode fazer diferença na negociação. Veja quanto tempo demora cada fase da busca e apreensão.
E se o seguro foi empurrado sem eu pedir?
O Tema 972 do STJ (REsps 1.639.320/SP e 1.639.259/SP, Segunda Seção) diz que o consumidor não pode ser obrigado a contratar seguro com o próprio banco ou com seguradora indicada por ele. Se foi o seu caso, o valor pago pode ser devolvido — e, conforme o caso, em dobro (art. 42, parágrafo único, do CDC). O Juizado Especial de Pinhais mandou devolver em dobro seguros e tarifas desse tipo num caso do escritório — veja a sentença anonimizada.
Mas atenção à ordem das coisas:
- Não cancele o seguro antes de ver se ele cobre o seu evento. Se você foi demitido e o seguro cobre desemprego, usar a cobertura pode valer mais do que a devolução do prêmio.
- Venda casada não afasta a mora. O mesmo Tema 972 diz que a abusividade de encargos acessórios, como seguro e tarifa, não descaracteriza a mora. Discutir o seguro gera devolução de dinheiro, mas não impede a busca e apreensão. O que pode afastar a mora são juros remuneratórios abusivos no período normal do contrato (Tema 28 do STJ) — veja o guia da revisional de financiamento.
Perguntas frequentes
Alguns cobrem, outros não. A cobertura para perda de renda por desemprego involuntário é opcional em cada produto. Confira o seu certificado.
Em regra, a cobertura de desemprego é para quem tem carteira assinada. Alguns produtos oferecem ao autônomo cobertura por incapacidade temporária. Depende do produto contratado.
Procure no contrato e no quadro do custo efetivo total, peça o certificado ao banco e consulte o serviço Consultar Seguros no gov.br, lembrando que resultado vazio não prova que o seguro não existe.
Não automaticamente. As parcelas continuam vencendo durante a análise. Avise o banco por escrito e não ignore as notificações.
Não. O beneficiário é o banco, até o limite da dívida. O seguro paga parcelas ou abate o saldo diretamente no financiamento.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva é advogado (OAB/PR 111.516), formado pelo Centro Universitário Curitiba (UNICURITIBA), com atuação em direito bancário e veicular: defesa em busca e apreensão, revisional de financiamento e remoção de restrições RENAJUD. Mantém as plataformas renajud.com.br, consultarrenajud.com.br, consultarleilao.com.br e consultargravame.com.br.
Este conteúdo é informativo e não substitui a leitura do seu certificado de seguro nem a análise do seu contrato. O certificado da Figura 1 é fictício.