
Poucas coisas geram tanta revolta quanto pagar e, dias depois, ver o carro no guincho. A sensação é de golpe — e às vezes é mesmo, quando o boleto era falso. Mas muitas vezes o problema é mais banal: o acordo foi feito no setor comercial do banco, e a informação não chegou ao processo judicial, que corre com outro setor, outro escritório e outro ritmo.
Por que o pagamento não para o processo automaticamente
A ação de busca e apreensão é um processo judicial. Quem pode mandar recolher o mandado é o juiz, e o juiz só sabe do acordo quando alguém junta o acordo nos autos. Do lado do banco, normalmente estão envolvidos:
- a central de cobrança ou negociação, que oferece e recebe o acordo;
- o escritório de advocacia contratado pelo banco, que conduz o processo;
- o oficial de justiça, que tem o mandado nas mãos e não sabe nada de negociação.
Se a central não avisa o escritório, e o escritório não peticiona, o oficial cumpre a ordem. Não é necessariamente má-fé; é descoordenação. O resultado, para você, é o mesmo — por isso quem está pagando não deve depender só do banco para avisar o juiz.
Os cinco documentos que provam o acordo
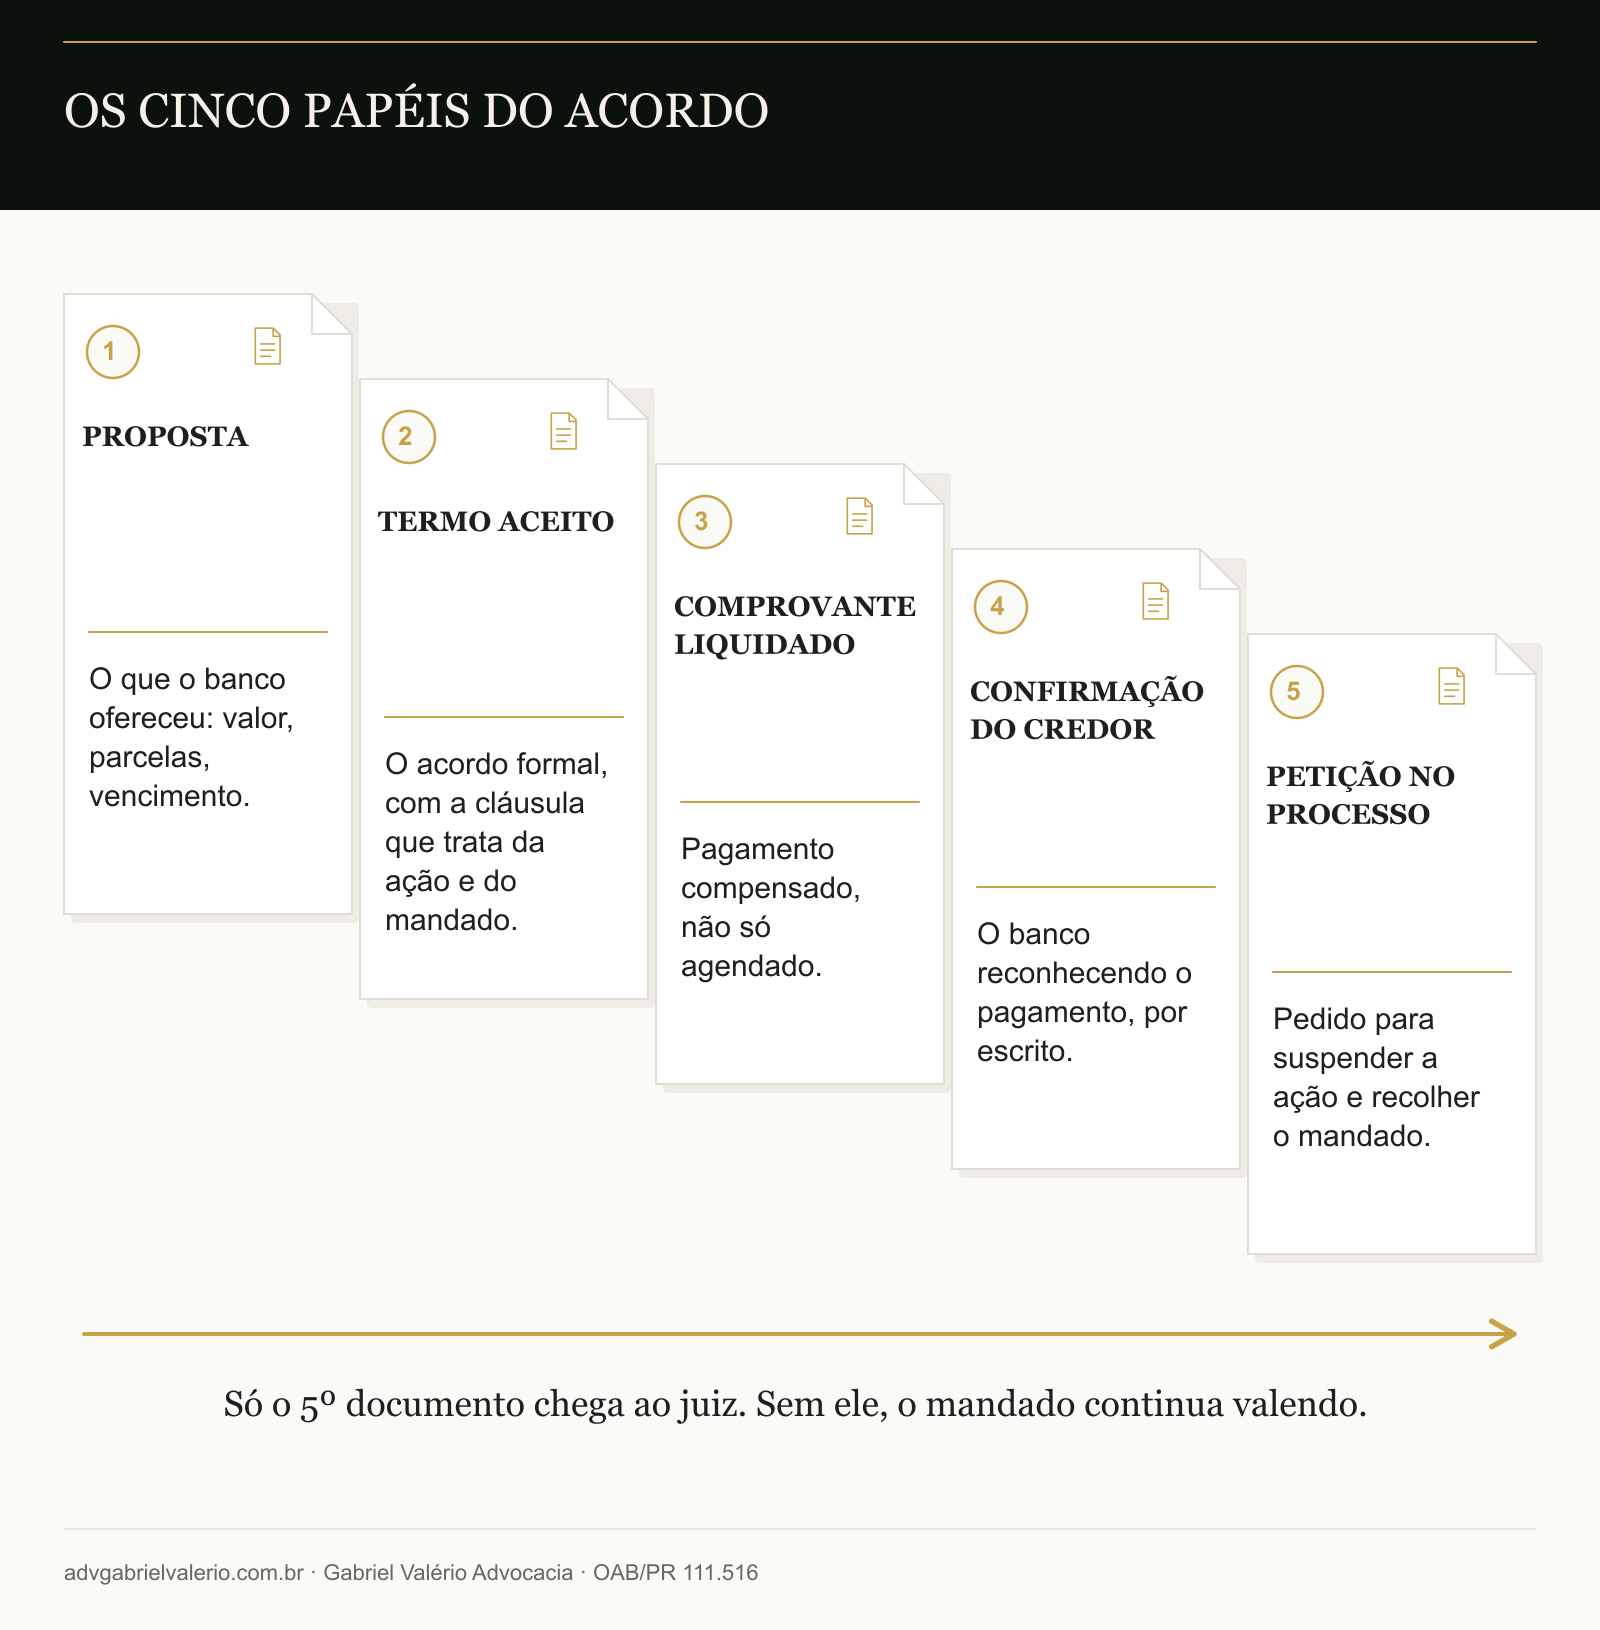
1. A proposta
O que o banco ofereceu: valor, número de parcelas, vencimentos e — o ponto mais esquecido — o que acontece com a ação. Proposta por telefone não serve como prova. Peça por escrito (e-mail, carta ou mensagem com identificação do credor).
2. O termo do acordo
É o documento que formaliza o que foi combinado. Leia procurando três coisas:
- É quitação ou renegociação? Quitar encerra a dívida. Renegociar só reorganiza as parcelas — a dívida continua, e o carro segue como garantia.
- O que o termo diz sobre a ação de busca e apreensão? O ideal é uma cláusula dizendo que o banco vai pedir a suspensão ou a extinção do processo e o recolhimento do mandado, com prazo.
- Quem assina pelo banco? Confira se a empresa que aparece no termo é a mesma do seu contrato ou uma empresa que o banco indicou oficialmente.
3. O comprovante liquidado
Comprovante de agendamento não é comprovante de pagamento. Guarde o comprovante do dia em que o dinheiro efetivamente saiu, com o nome do beneficiário. Se pagou por boleto, confira que o beneficiário do boleto é o credor ou quem ele indicou por escrito — veja como conferir se o boleto do acordo é legítimo.
4. A confirmação do credor
Um e-mail, carta ou protocolo do banco reconhecendo que recebeu. É o que prova que o dinheiro chegou ao lugar certo. Se for quitação, peça também a declaração de quitação e a baixa do gravame — sem ela, o carro continua alienado no Detran (a consulta de gravame pela placa mostra se a baixa já saiu).
5. A petição no processo
É o único documento que o juiz vê. Pode ser feita pelo advogado do banco (pedindo a suspensão ou extinção pelo acordo) ou pelo seu advogado (juntando o acordo e o comprovante e pedindo o recolhimento do mandado). O Código de Processo Civil prevê a suspensão do processo por convenção das partes (art. 313, II, do CPC) e a extinção com homologação de transação (art. 487, III, "b").
Sem essa petição, o mandado continua válido. Por isso, se você fez acordo com uma ação já em andamento, vale conferir no processo — ou pedir ao seu advogado que confira — se o acordo foi juntado.
Como isso acontece na prática: um exemplo fictício
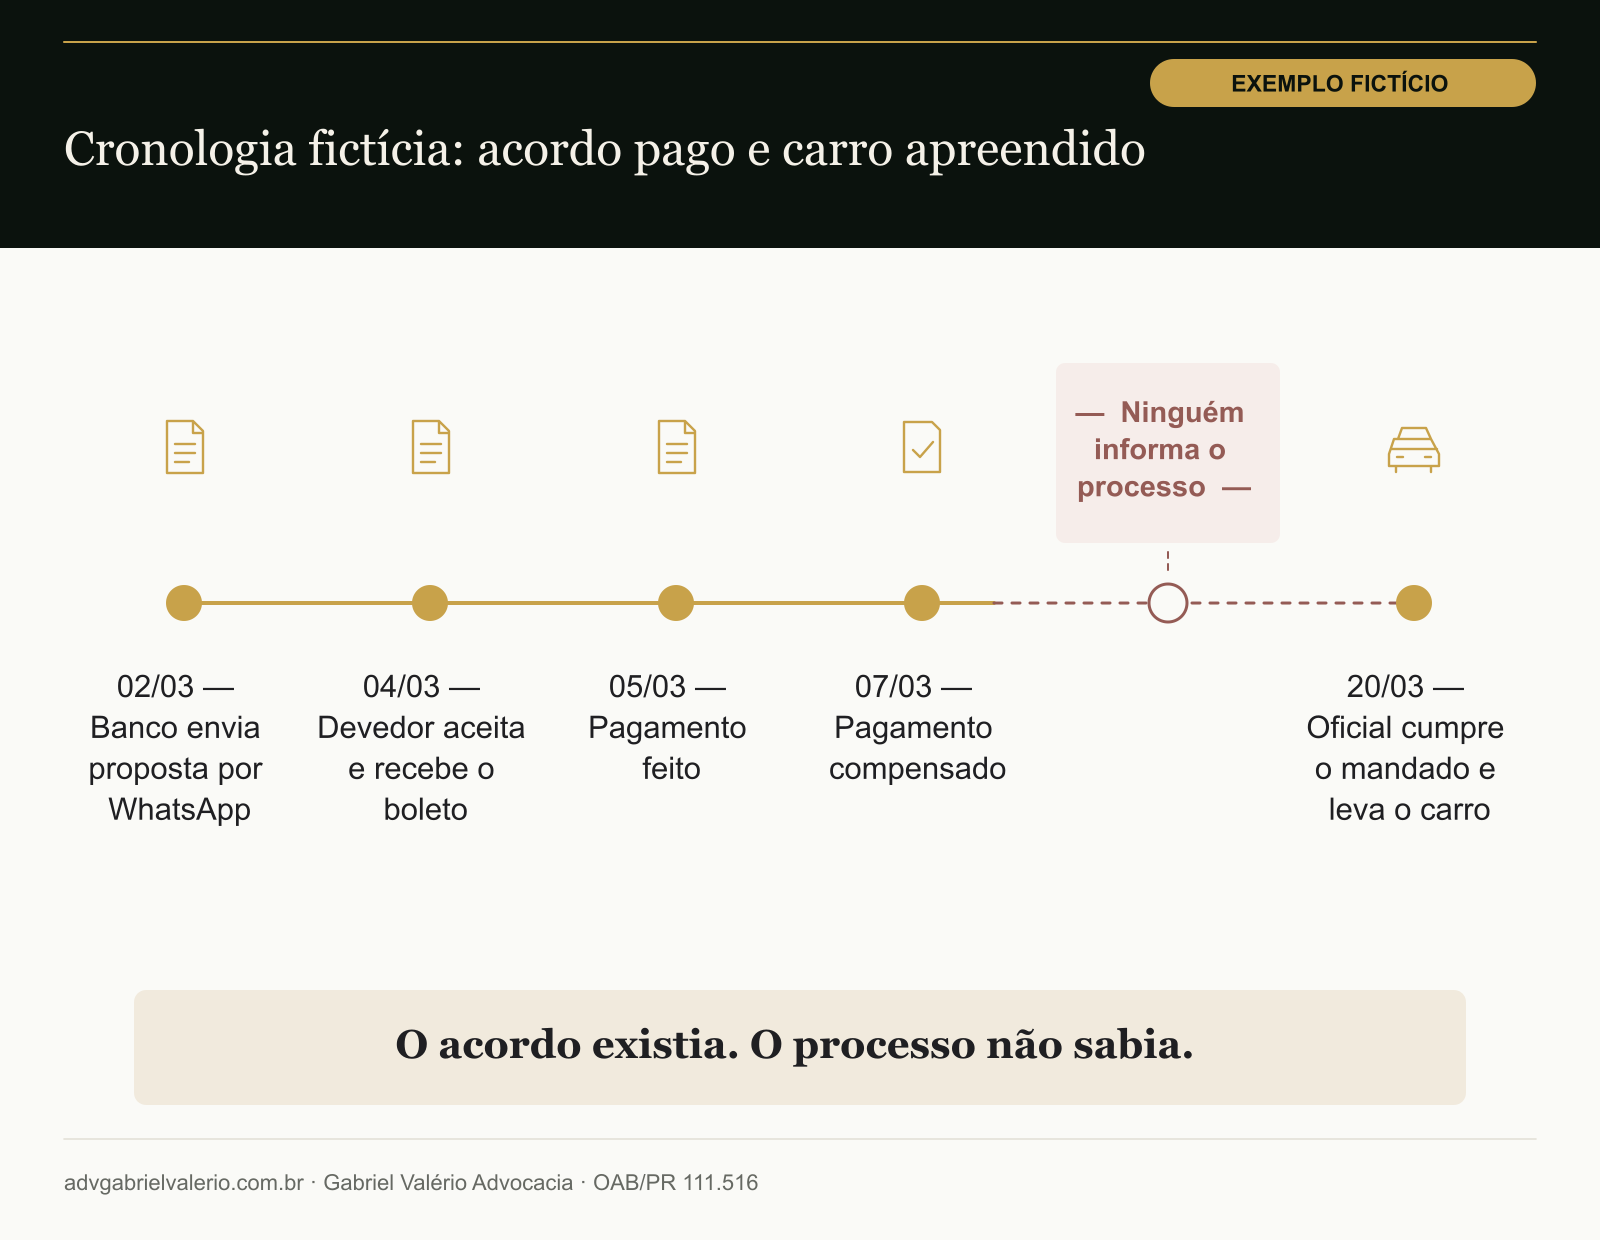
No exemplo, o devedor recebeu a proposta em 2 de março, aceitou no dia 4, pagou no dia 5, e o pagamento compensou no dia 7. Ninguém peticionou no processo. No dia 20, o oficial de justiça cumpriu o mandado. O acordo existia, mas o processo não sabia dele.
Não há como dizer quanto tempo esse "buraco" dura em geral — depende do banco, do escritório e da vara. O que dá para dizer é que ele existe, e que quem fecha acordo com ação em andamento deve cobrir esse intervalo.
Se o carro já foi levado depois do acordo
É preciso agir rápido, e a ordem das providências importa:
- Pegue o auto de apreensão e anote o número do processo, a vara e para onde o carro foi levado. O artigo sobre o mandado de busca e apreensão mostra o que conferir nesse papel.
- Reúna os cinco documentos acima. O mais importante é o comprovante compensado e o termo que fala do processo.
- Peticione no processo juntando o acordo e o comprovante, informando que a dívida foi paga ou renegociada antes do cumprimento e pedindo a restituição imediata do veículo.
- Não deixe o prazo de 5 dias correr esperando o banco resolver. Se o acordo for contestado ou se ele não cobrir a dívida integral, o prazo para pagar a integralidade continua correndo a partir da apreensão (Tema 1.279 do STJ, REsp 2.126.264), em dias corridos (REsp 1.770.863/PR). Tratar das duas frentes ao mesmo tempo é o mais seguro.
- Documente o estado do carro e os objetos que ficaram dentro dele — veja pertences e avarias no carro apreendido.
Se ficar demonstrado que o banco apreendeu o carro depois de receber e reconhecer o pagamento de um acordo que previa o encerramento da ação, abre-se a discussão sobre responsabilidade do credor pelos prejuízos — diárias de pátio, dias sem o carro, eventual dano moral. Isso não é automático: depende do que o termo diz, da cronologia e da prova de cada prejuízo.
Os erros mais comuns
- Fechar acordo por telefone e pagar o boleto que chegou por mensagem, sem termo escrito.
- Confundir renegociação com quitação: pagar a entrada de uma renegociação e achar que o processo acabou.
- Pagar só as parcelas atrasadas depois da apreensão, achando que isso devolve o carro. Pela regra da lei, depois da apreensão é preciso pagar a dívida integral (Tema 722 do STJ, REsp 1.418.593/MS), salvo se o banco aceitar outro acordo.
- Não conferir o processo. Se você sabe que existe ação, acompanhe. Pela placa, a Consultar RENAJUD mostra se há restrição judicial ativa no veículo e de qual processo ela veio; o guia como saber se existe busca e apreensão no meu veículo mostra as demais formas.
- Esquecer a baixa da restrição depois de tudo resolvido. Acordo cumprido e processo extinto não tiram sozinhos a restrição do sistema. Se ela continuar lá, o pedido de baixa é feito ao juízo — é o trabalho do renajud.com.br.
Pagar para recuperar não impede contestar
Se você precisou pagar a dívida integral para recuperar o carro e acha que o valor estava errado — juros acima do contratado, encargos indevidos, parcelas já pagas cobradas de novo —, a lei permite apresentar defesa mesmo depois de pagar, para pedir de volta o que foi cobrado a mais (art. 3º, § 4º, do DL 911/1969). E as custas e os honorários do advogado do banco não são condição para a devolução do carro: o TJPR decidiu assim em 2026 (AI 0002854-38.2026.8.16.0000), e a Vara Cível de Pinhais já decidiu o mesmo num caso do escritório (decisão anonimizada).
O cálculo do valor correto está detalhado em carro apreendido: o valor que o banco cobra e o valor que a lei exige.
Perguntas frequentes
Não. O processo só é suspenso ou extinto quando alguém informa o acordo ao juiz. Até lá, o mandado continua válido.
Normalmente o termo do acordo diz que o banco vai pedir a suspensão ou extinção. Mas você também pode — e, se o mandado estiver aberto, deve — juntar o acordo e o comprovante por meio de advogado.
Pode ter, se ficar provado que o banco já tinha recebido e reconhecido o pagamento de um acordo que previa o fim da ação. Depende do termo, das datas e da prova dos prejuízos. Não é automático.
Só se o banco tiver aceitado isso num acordo. Pela regra da lei, depois da apreensão é preciso pagar a dívida integral para recuperar o carro.
Consultando o andamento do processo no site do tribunal, com o número que consta no mandado ou na restrição do veículo, ou pedindo a um advogado que confira.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva é advogado (OAB/PR 111.516), formado pelo Centro Universitário Curitiba (UNICURITIBA), com atuação em direito bancário e veicular: defesa em busca e apreensão, revisional de financiamento e remoção de restrições RENAJUD. Mantém as plataformas renajud.com.br, consultarrenajud.com.br, consultarleilao.com.br e consultargravame.com.br.
Este conteúdo é informativo e não substitui a análise do seu acordo e do seu processo. O exemplo da Figura 2 é fictício.
Fontes
- Decreto-Lei 911/1969, texto compilado — art. 3º, §§ 2º e 4º
- Código de Processo Civil — arts. 313, II, e 487, III, "b"
- STJ — Tema 722 · Tema 1.279 · REsp 1.770.863/PR
- TJPR — AI 0002854-38.2026.8.16.0000
- Santander Financiamentos — perguntas frequentes (documentos de pagamento e quitação)