
Os contratos de financiamento de veículo do Banco Daycoval que chegam à fase de busca e apreensão costumam ter um traço comum: juros remuneratórios sensivelmente acima da taxa média de mercado. Não se trata de percepção. É o que a própria instituição informa ao Banco Central, semana a semana.
O dado tem consequência processual direta. Reconhecida a abusividade dos encargos exigidos no período da normalidade contratual, a mora se descaracteriza, e sem mora a busca e apreensão não subsiste. Foi o que decidiu o Tribunal de Justiça do Paraná em ações do próprio Daycoval em Almirante Tamandaré e em Pinhais, com ordem de restituição do veículo.
Há, porém, o reverso, e ele explica o posicionamento da instituição. A taxa praticada pelo Daycoval situa-se na faixa em que parte dos tribunais reconhece a abusividade e parte a nega. O que se segue são os números, os precedentes em ambos os sentidos e os elementos que a defesa precisa reunir para que o caso seja decidido pelo critério mais favorável.
O Banco Daycoval ajuíza busca e apreensão?
Ajuíza. O Banco Daycoval S.A. mantém carteira expressiva de financiamento de veículos, contratado em regra no próprio estabelecimento revendedor, por meio de correspondente. O instrumento é uma cédula de crédito bancário com alienação fiduciária em garantia: até a quitação, a propriedade resolúvel do veículo é do credor, cabendo ao devedor a posse direta.
Verificado o inadimplemento, o credor segue o rito do Decreto-Lei 911/1969:
- Notificação extrajudicial por carta com aviso de recebimento, para comprovação da mora (art. 2º, § 2º). Desde o Tema 1.132 do STJ, basta o envio ao endereço contratual.
- Ação de busca e apreensão com pedido liminar, deferido sem a oitiva do devedor (art. 3º).
- Restrição no RENAJUD e cumprimento do mandado pelo oficial de justiça, frequentemente com o apoio de empresa de localização contratada pelo credor.
- Consolidação da propriedade em favor do credor cinco dias após a execução da liminar, se não houver pagamento da integralidade da dívida (art. 3º, § 1º), com a subsequente alienação do bem.
O pressuposto central da ação é a mora, o atraso juridicamente imputável ao devedor. A liminar existe porque o credor afirma e documenta essa mora. É esse pressuposto que a abusividade dos juros atinge.
A taxa do Daycoval e a média do Banco Central
O Banco Central publica duas séries que, confrontadas, dimensionam o problema:
- a taxa média de mercado nas operações de aquisição de veículos por pessoa física (série SGS 25471, mensal, e SGS 20749, anual);
- a taxa de cada instituição, informada pelas próprias instituições à pesquisa Taxas de juros por instituição financeira.
O cruzamento mensal das duas séries, de janeiro de 2019 a julho de 2026, está no gráfico.
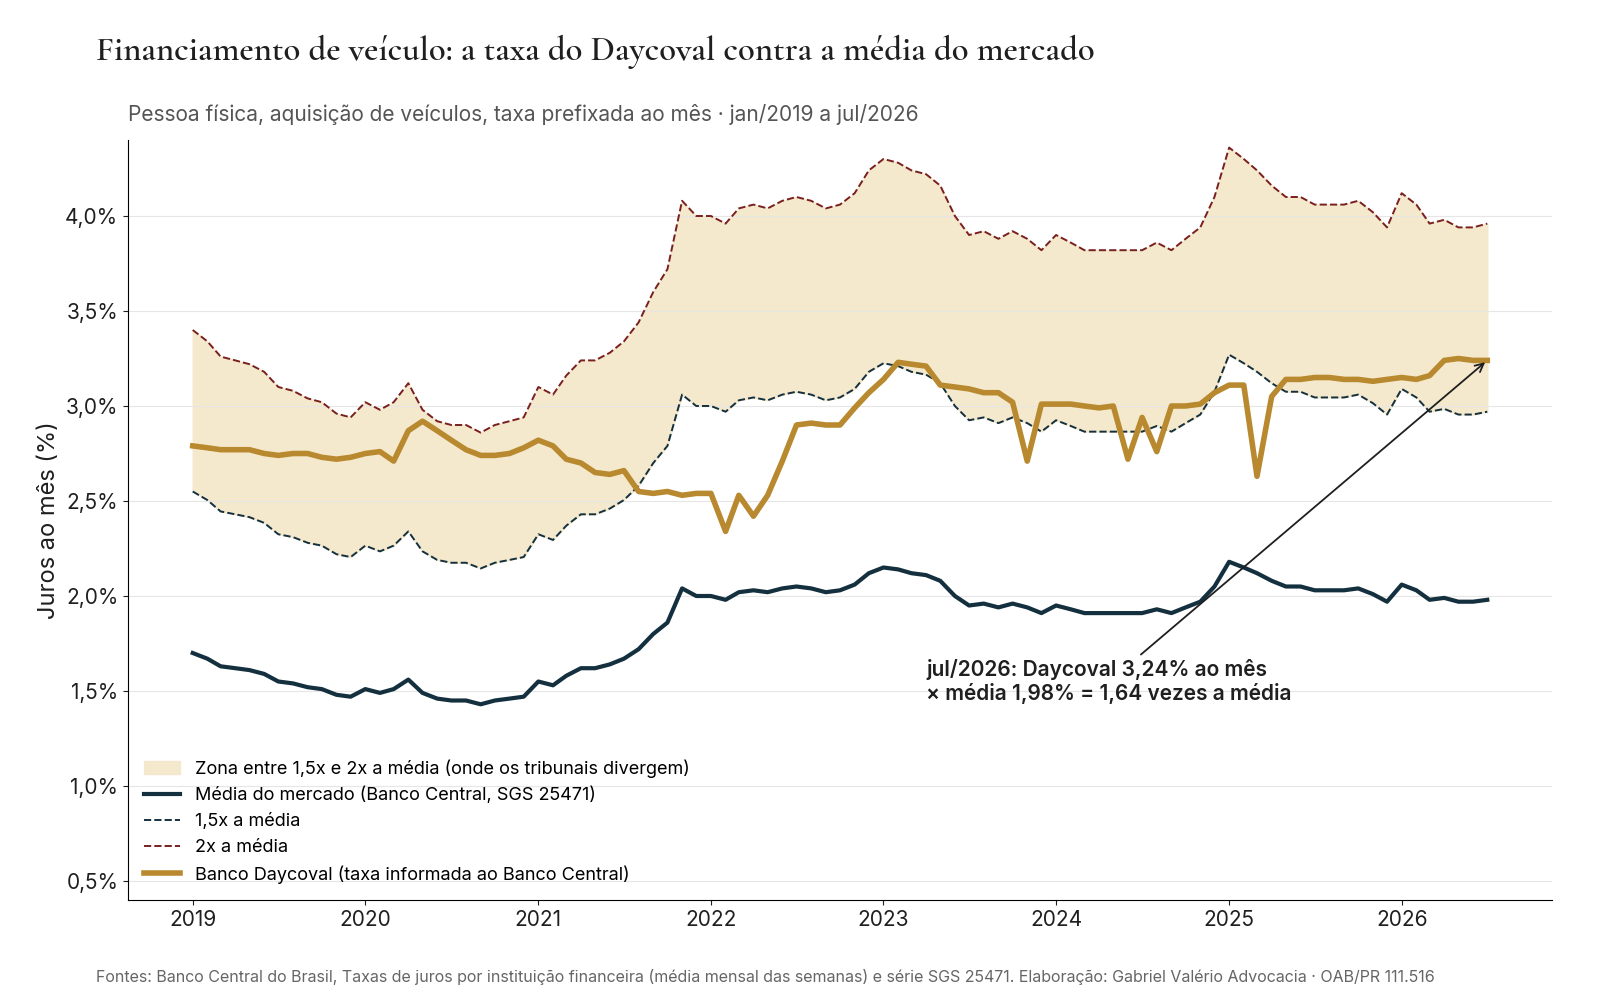
Três dados se destacam:
- Em julho de 2026, a taxa média do Daycoval foi de 3,24% ao mês (cerca de 46,5% ao ano), contra média de mercado de 1,98% ao mês (26,52% ao ano): 1,64 vezes a média.
- Na semana de 8 a 14 de setembro de 2026, entre as 40 instituições que informaram taxa nessa modalidade, o Daycoval ocupou a 38ª posição, a terceira taxa mais elevada do país.
- Desde fevereiro de 2023, na maior parte dos meses, a taxa da instituição permaneceu entre 1,5 e 1,65 vez a média. Em 2019 e 2020, aproximou-se do dobro.
| Mês | Média do mercado | Daycoval (média do mês) | Razão Daycoval ÷ média |
|---|---|---|---|
| nov/2022 | 2,06% a.m. · 27,65% a.a. | 2,99% a.m. | 1,45 |
| ago/2023 | 1,96% a.m. · 26,18% a.a. | 3,07% a.m. | 1,57 |
| jan/2024 | 1,95% a.m. · 26,07% a.a. | 3,01% a.m. | 1,54 |
| jan/2025 | 2,18% a.m. · 29,52% a.a. | 3,11% a.m. | 1,43 |
| jun/2025 | 2,05% a.m. · 27,59% a.a. | 3,14% a.m. | 1,53 |
| jul/2026 | 1,98% a.m. · 26,52% a.a. | 3,24% a.m. | 1,64 |
A leitura que o escritório faz desses números é a seguinte: a taxa do Daycoval está posicionada na zona de divergência da jurisprudência. Acima de uma vez e meia a média, parte dos tribunais já reconhece a abusividade; abaixo do dobro, outra parte ainda a considera tolerável. A instituição perde parte das revisionais, vence outra parte e conta com o fato de que muitos devedores sequer suscitam a questão.
Pelo critério da 7ª Câmara Cível do TJPR, a maior parte dos contratos de veículo do Daycoval celebrados desde 2023 estaria em patamar abusivo. Pelo critério da 19ª Câmara, não. A função da defesa é conduzir o caso ao primeiro critério.
Uma precisão metodológica: a taxa do gráfico é a média ponderada das operações da instituição no período. No processo, o que se compara é a taxa do contrato em discussão com a média do mês de sua celebração, que pode ser superior ou inferior à do gráfico.
Juros abusivos e descaracterização da mora
O fundamento foi fixado pela Segunda Seção do Superior Tribunal de Justiça no julgamento repetitivo dos contratos bancários (Tema 28, REsp 1.061.530/RS): o reconhecimento da abusividade nos encargos exigidos no período da normalidade contratual, como os juros remuneratórios, descaracteriza a mora.
A lógica é a da exigibilidade. Se o credor exigia parcelas superiores às devidas, o valor em atraso não corresponde ao valor devido, e não há mora no inadimplemento de cobrança indevida. Como a Súmula 72 do STJ exige a comprovação da mora para a busca e apreensão, a ação perde seu pressuposto.
As consequências variam conforme o estágio do processo:
- revogação da liminar e restituição do veículo, sob pena de multa diária;
- conversão em perdas e danos, pelo valor do bem, se o veículo já tiver sido alienado;
- multa de 50% do valor originalmente financiado, julgado improcedente o pedido após a alienação do bem (art. 3º, § 6º, do DL 911/1969), sem prejuízo da indenização (art. 927 do Código Civil);
- revisão do contrato, com limitação dos juros à média e restituição em dobro do que foi pago a maior (art. 42, parágrafo único, do CDC).
Um equívoco recorrente: a Súmula 380 do STJ dispõe que a simples propositura de revisional não inibe a caracterização da mora. O que a afasta é a abusividade demonstrada, com números, no próprio processo de busca e apreensão. A revisional genérica, ajuizada às pressas, não impede a apreensão.
Três acórdãos do TJPR em ações de busca e apreensão do Daycoval
Os três casos são ações de busca e apreensão movidas pelo Banco Daycoval em comarcas da Região Metropolitana de Curitiba, consultados no portal público de jurisprudência do TJPR e apresentados como casos de exemplo. As taxas são praticamente idênticas. Os desfechos, não.
1. Almirante Tamandaré: 3,12% ao mês, mora descaracterizada
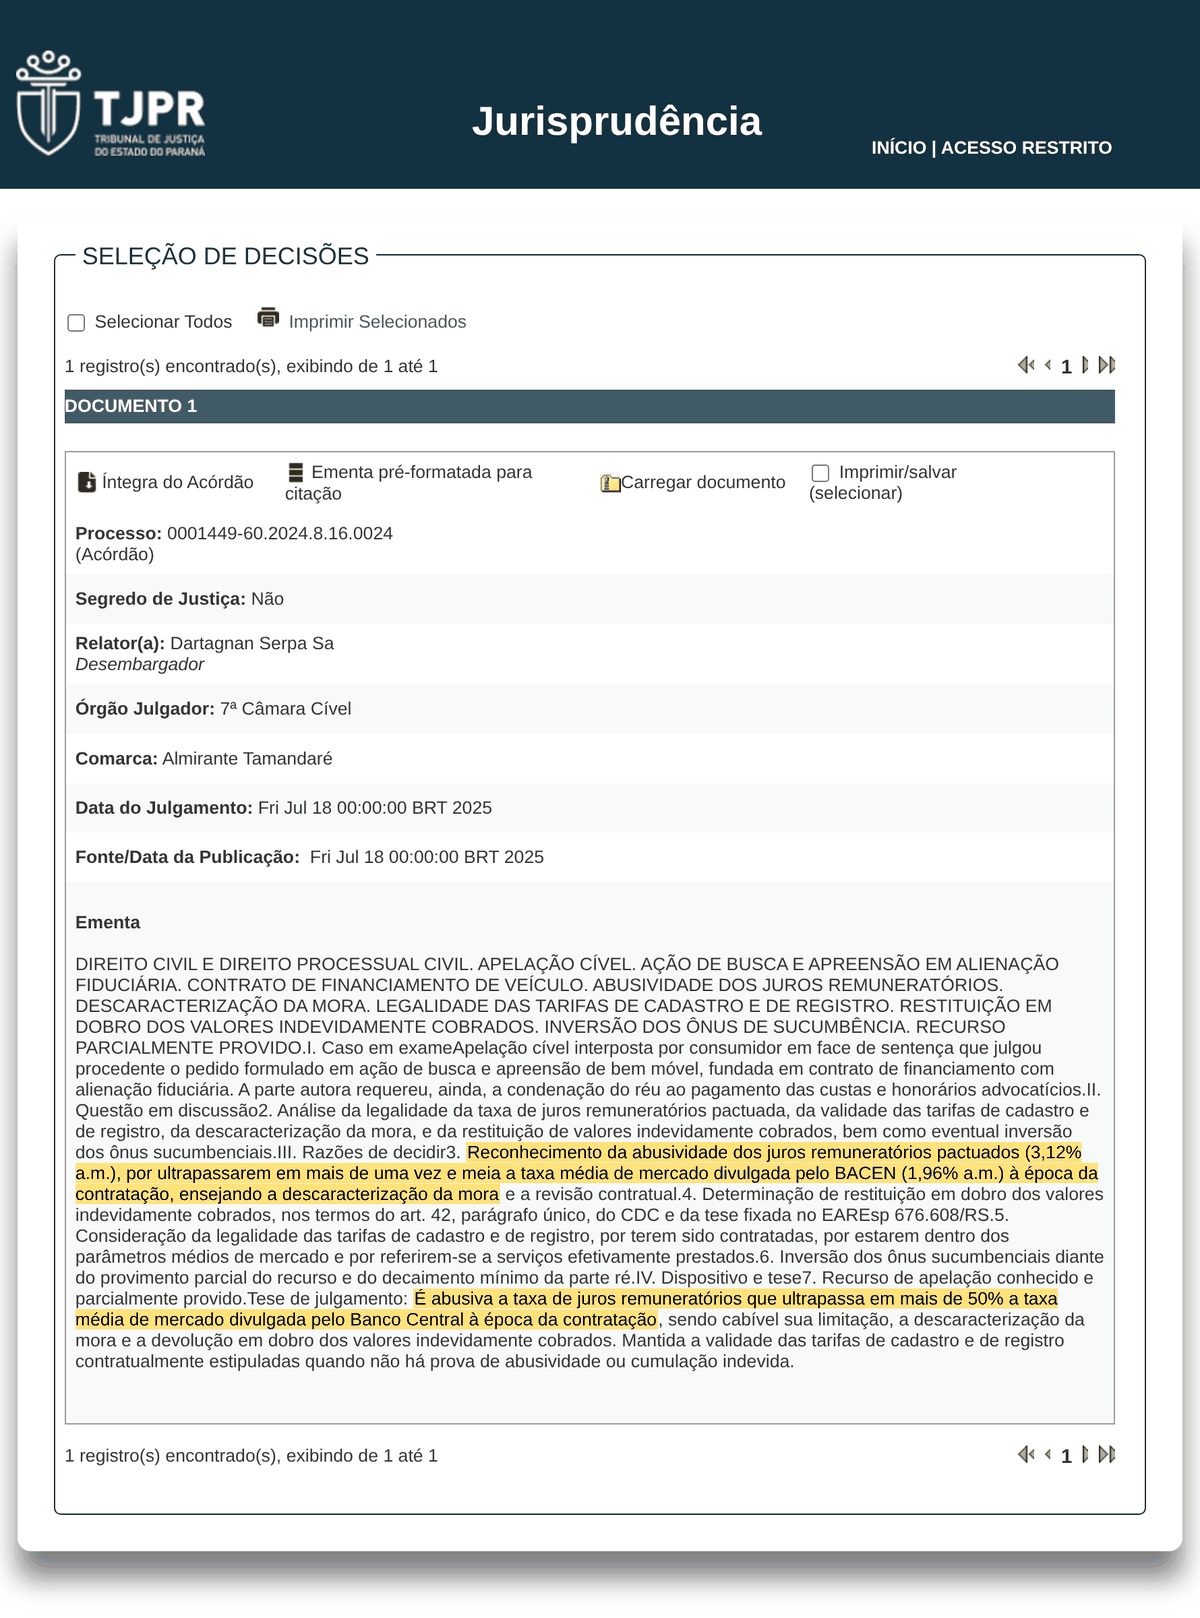
Juros contratados de 3,12% ao mês, contra média do Banco Central de 1,96% ao mês na data da contratação: razão de 1,59. A sentença havia julgado procedente o pedido do credor. A 7ª Câmara Cível reformou-a: reconheceu a abusividade, descaracterizou a mora, determinou a revisão do contrato e a restituição em dobro do indébito, e fixou a tese de que é abusiva a taxa que ultrapassa em mais de 50% a média do Banco Central da época da contratação.
2. Pinhais: o Daycoval invocou o critério do dobro e foi vencido
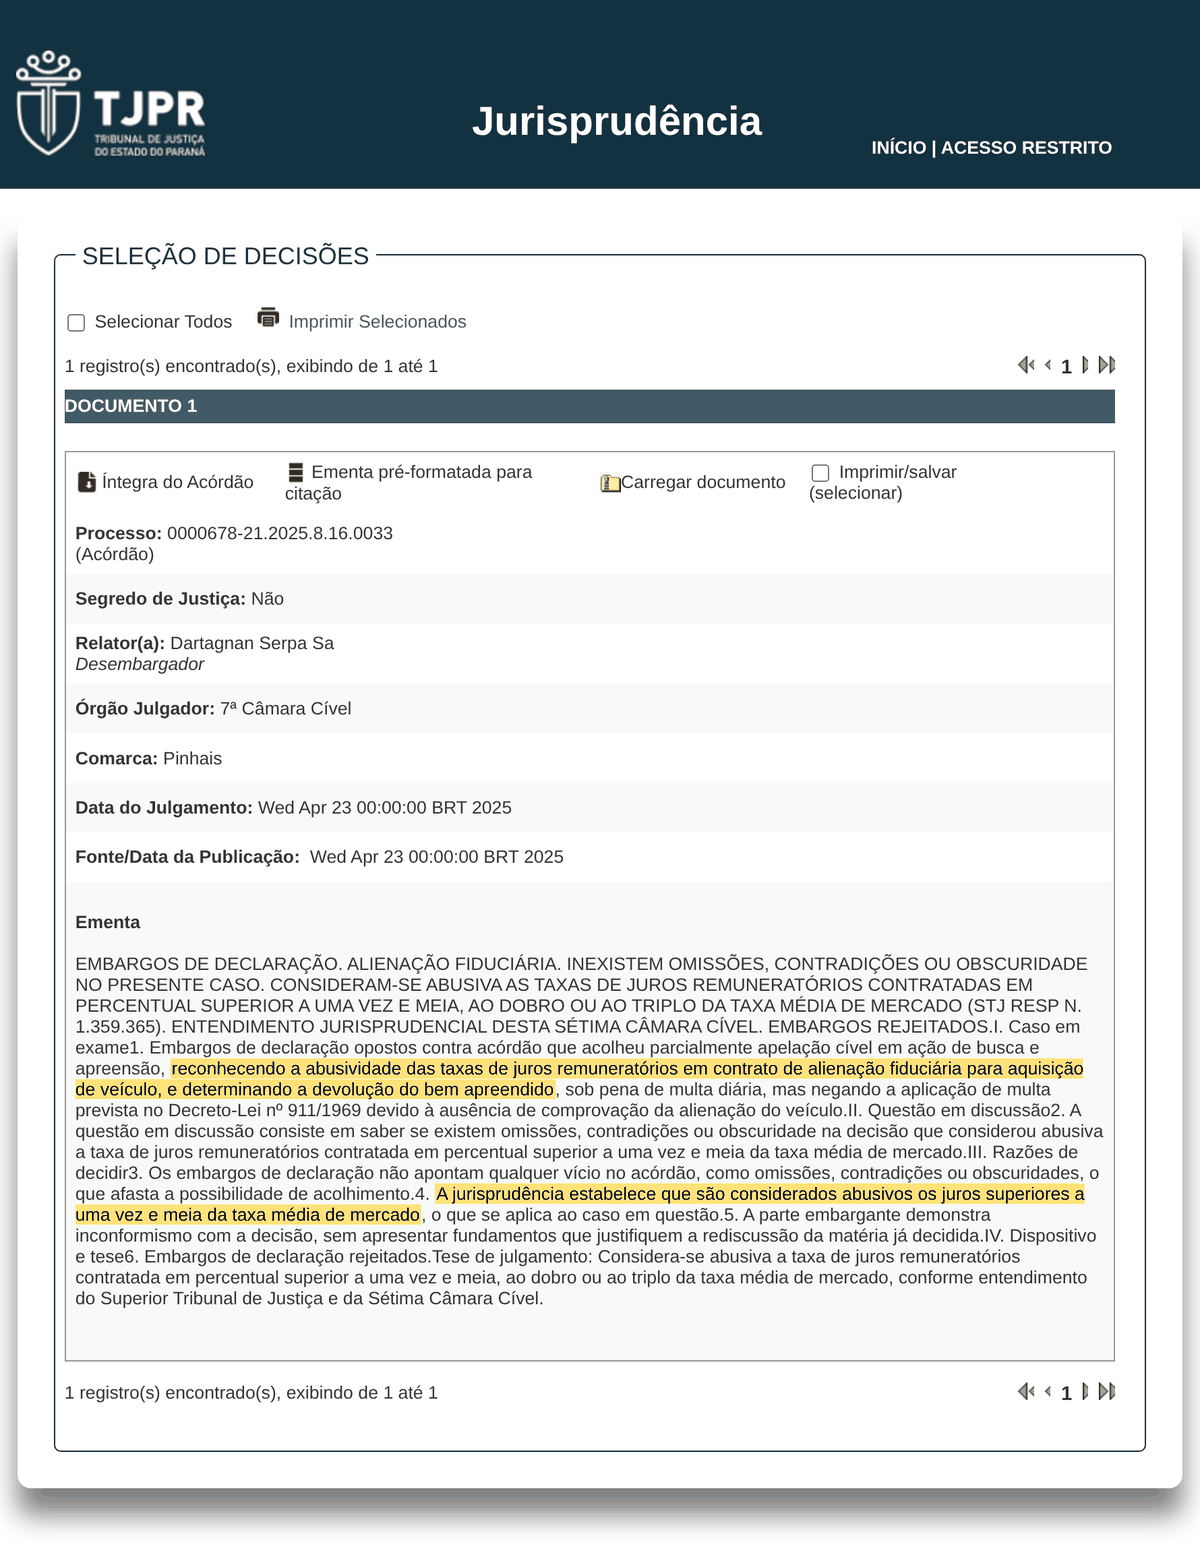
Contrato de novembro de 2022, com juros de 3,02% ao mês e 42,91% ao ano, contra média de 2,06% ao mês e 27,65% ao ano. A 7ª Câmara Cível reconheceu a abusividade, afastou a mora e determinou a restituição do veículo apreendido, sob pena de multa diária, ou a conversão em perdas e danos, caso já alienado.
Nos embargos de declaração, o Daycoval sustentou que só haveria abusividade acima do dobro da média. A Câmara rejeitou os embargos: seu entendimento consolidado é o de uma vez e meia.
O caso ilustra um detalhe que decide processos. Na comparação mensal, 3,02% corresponde a 1,47 vez a média de 2,06%, aquém de 1,5. Na comparação anual, 42,91% corresponde a 1,55 vez a média de 27,65%, além de 1,5. Por efeito da capitalização, a razão anual tende a ser mais favorável ao consumidor, e ambas devem constar da defesa.
3. Fazenda Rio Grande: 2,97% ao mês, pedido do credor mantido
Contrato de agosto de 2023, com juros de 2,97% ao mês e 42,08% ao ano, contra média de 1,96% ao mês e 26,18% ao ano. Na comparação anual, a razão era de 1,61, superior à do caso de Pinhais. Ainda assim, a 19ª Câmara Cível manteve a busca e apreensão: a taxa seria "inferior ao dobro" e "certamente inferior ao triplo", admitindo-se a cobrança até o triplo da média conforme as circunstâncias do caso.
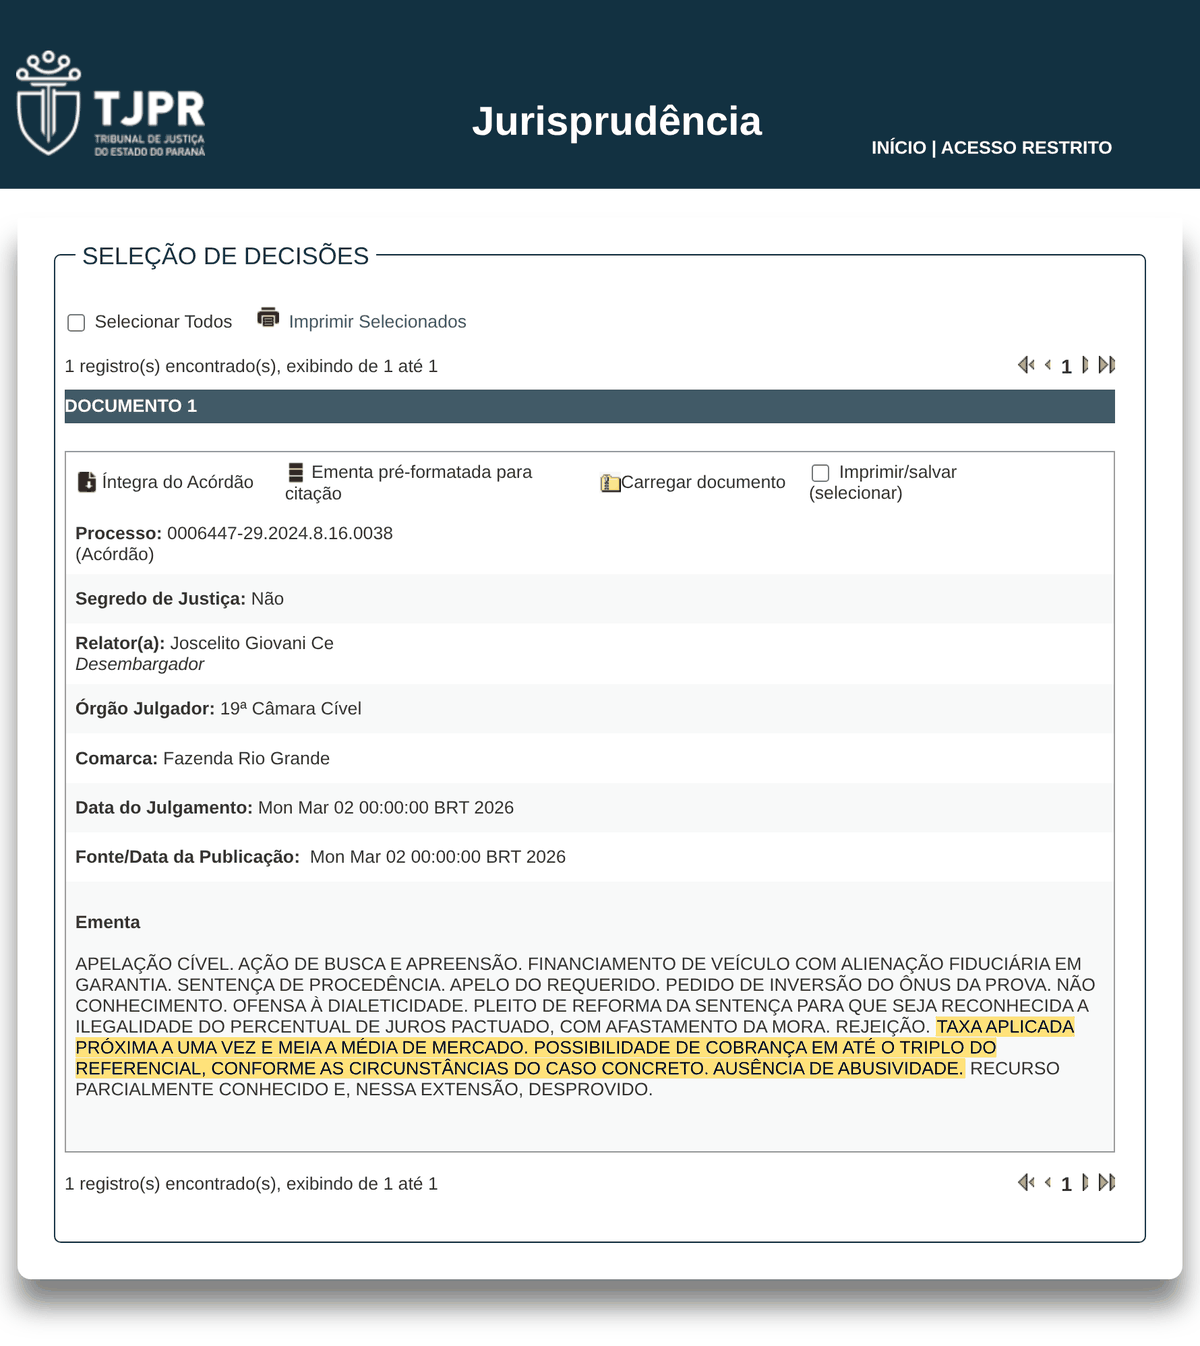
No mesmo acórdão, parte do recurso do devedor não foi conhecida por ofensa ao princípio da dialeticidade, isto é, por ausência de impugnação específica dos fundamentos da sentença. É o tipo de derrota que nada tem a ver com o mérito da tese, e sim com a técnica de sua apresentação.
Em São Paulo, o critério do dobro também prevalece em parte das câmaras. Em julho de 2026, a 28ª Câmara de Direito Privado do TJSP manteve busca e apreensão do Daycoval com taxa de 2,54% ao mês, "superior à média de mercado, porém dentro de patamar não abusivo (inferior ao dobro da média)" (Apelação 1001904-87.2023.8.26.0210, Rel. Des. Eduardo Gesse, j. 14/07/2026).
Uma vez e meia, dobro ou triplo: a divergência que a instituição explora
O STJ não fixou percentual. No REsp 1.061.530/RS, a Segunda Seção estabeleceu a taxa média do Banco Central como referencial e condicionou a revisão à demonstração da abusividade no caso concreto, mencionando precedentes que haviam reconhecido abusivas taxas de uma vez e meia, do dobro ou do triplo da média. Cada órgão fracionário fixou, a partir daí, seu próprio ponto de corte.
| Critério | Órgão (exemplos acima) | Resultado para taxa de cerca de 1,6 vez a média |
|---|---|---|
| Uma vez e meia | TJPR, 7ª Câmara Cível | Abusiva: mora descaracterizada, restituição do veículo |
| Dobro ou triplo, conforme o caso | TJPR, 19ª Câmara Cível | Não abusiva: busca e apreensão mantida |
| Dobro | TJSP, 28ª Câmara de Direito Privado | Não abusiva: busca e apreensão mantida |
A posição do escritório é a de que o critério de uma vez e meia é o correto. A taxa média do Banco Central já incorpora o risco de toda a carteira do mercado, inclusive tomadores com restrição cadastral e veículos usados. Exigir 50% acima dessa média, em operação garantida pelo próprio bem, configura vantagem manifestamente excessiva nos termos do art. 51, § 1º, III, do Código de Defesa do Consumidor. O credor dispõe de garantia real, da propriedade fiduciária e do rito expedito do Decreto-Lei 911; não se justifica que precifique a operação como se não tivesse garantia alguma.
A distribuição do recurso a esta ou àquela câmara não depende da parte. Depende da defesa, porém, a forma como o caso lá chega: com as razões mensal e anual apuradas, com a média do mês exato da contratação, com o pedido de descaracterização da mora deduzido na contestação e com a sentença impugnada fundamento por fundamento. São esses elementos que aproximam o processo do desfecho de Almirante Tamandaré e de Pinhais.
As circunstâncias do caso concreto invocadas pelo banco
Superada a média, a instituição raramente contesta a aritmética. Contesta o perfil da operação, com argumentos recorrentes: veículo usado ou de maior idade, risco de crédito do tomador, entrada reduzida ou prazo longo, contratação intermediada pelo revendedor.
A resposta se articula em três planos. Primeiro, a média do Banco Central refere-se à mesma modalidade, que abrange veículos novos e usados e tomadores de todos os perfis de risco. Segundo, os dados que justificariam a precificação estão em poder da instituição, a quem incumbe prová-los (art. 6º, VIII, do CDC; art. 373, II, do CPC), sendo cabível o pedido de exibição (art. 396 do CPC). Terceiro, o risco invocado já está mitigado pela garantia fiduciária.
No caso de Fazenda Rio Grande, o devedor havia requerido que o credor apresentasse os elementos que embasaram a taxa. O pedido não foi examinado em grau recursal por deficiência formal do recurso. A tese correta exige o pedido correto, no momento processual adequado.
A aferição da taxa do contrato
A aferição exige três dados, todos constantes do quadro-resumo da cédula de crédito bancário: a data da celebração, a taxa mensal e a taxa anual. Se o contrato não estiver disponível, ele consta dos autos, por ser documento indispensável à propositura da ação.
- Identificar a média do mês da contratação nas séries do Banco Central: SGS 25471 (mensal) e SGS 20749 (anual), pessoas físicas, aquisição de veículos.
- Dividir a taxa do contrato pela média, nas bases mensal e anual.
- Comparar o resultado com 1,5. Superado esse fator em qualquer das bases, a tese da abusividade encontra amparo no critério mais favorável ao consumidor.
No caso de Almirante Tamandaré: 3,12 ÷ 1,96 = 1,59. No caso de Pinhais: 3,02 ÷ 2,06 = 1,47 na base mensal; 42,91 ÷ 27,65 = 1,55 na base anual.
| Contrato celebrado em | Média (a.m. · a.a.) | 1,5 vez a média | 2 vezes a média |
|---|---|---|---|
| nov/2022 | 2,06% · 27,65% | 3,09% a.m. · 41,48% a.a. | 4,12% a.m. |
| ago/2023 | 1,96% · 26,18% | 2,94% a.m. · 39,27% a.a. | 3,92% a.m. |
| jan/2024 | 1,95% · 26,07% | 2,93% a.m. · 39,11% a.a. | 3,90% a.m. |
| jan/2025 | 2,18% · 29,52% | 3,27% a.m. · 44,28% a.a. | 4,36% a.m. |
| jun/2025 | 2,05% · 27,59% | 3,08% a.m. · 41,39% a.a. | 4,10% a.m. |
| jul/2026 | 1,98% · 26,52% | 2,97% a.m. · 39,78% a.a. | 3,96% a.m. |
O parâmetro é a taxa de juros remuneratórios, e não o custo efetivo total. O CET agrega tarifas, IOF e seguros, e não é admitido como medida da abusividade dos juros; tarifas e seguros são impugnados em capítulo próprio.
Os prazos após a execução da liminar
O Decreto-Lei 911 prevê duas vias, que não se excluem:
- Pagamento da integralidade da dívida pendente em 5 dias contados da execução da liminar, com a restituição do veículo livre do ônus (art. 3º, §§ 1º e 2º). É a purgação da mora, cujo valor deve ser conferido, porque o demonstrativo do credor frequentemente inclui encargos inexigíveis.
- Resposta em 15 dias (art. 3º, § 3º), com a tese da abusividade, o cálculo e o pedido de descaracterização da mora. A resposta é cabível ainda que haja pagamento, para a restituição do que tiver sido pago a maior (art. 3º, § 4º).
A ordem das providências:
- Cópia integral dos autos, com o contrato, a notificação e o demonstrativo do débito.
- Apuração da taxa contra a média do mês da contratação, nas bases mensal e anual.
- Exame da notificação: endereço, data e prova do envio. O Tema 1.132 não convalida notificação dirigida a endereço que o credor sabia estar desatualizado.
- Pedido de revogação da liminar e restituição do veículo, com a abusividade demonstrada, sem aguardar a sentença.
- Acompanhamento da alienação do bem: vendido o veículo, o credor deve prestar contas e restituir o saldo; julgado improcedente o pedido, cabem perdas e danos e a multa de 50%.
A disciplina completa está no guia de defesa em busca e apreensão de veículo; os prazos, dia a dia, em carro apreendido: direitos e prazos; a fase anterior à apreensão, em mandado de busca e apreensão de veículo.
Paralelamente, convém verificar pela placa se a ação já gerou restrição no RENAJUD, na Consultar RENAJUD, e qual gravame o Daycoval registrou no Detran, na Consultar Gravame.
Tarifas e seguro prestamista
Os juros constituem a tese principal, mas não a única.
- Tarifa de cadastro e tarifa de registro do contrato são em regra mantidas quando previstas: a de cadastro, se cobrada no início do relacionamento (Tema 620); a de registro, se o serviço foi efetivamente prestado (Tema 958). No caso de Almirante Tamandaré, ambas foram mantidas. A impugnação se justifica quando o valor destoa da média ou o serviço não é comprovado.
- Seguro prestamista: é vedado compelir o consumidor a contratar com seguradora indicada pela instituição (Tema 972). Mais relevante na busca e apreensão: sobrevindo desemprego ou incapacidade, o seguro pode ter coberto parcelas. Se o prêmio foi cobrado e a apólice não é localizada, o fato integra a defesa. Veja seguro prestamista por desemprego e seguros fantasmas no financiamento.
Quando os juros não são a tese principal
Se a taxa do contrato não alcança uma vez e meia a média, a tese dos juros perde força, mas o processo pode apresentar outros vícios: notificação dirigida a endereço cuja desatualização o credor conhecia; boleto prometido e não enviado; tentativa de pagamento recusada antes do ajuizamento; valor de purgação inflado por encargos inexigíveis; alienação do bem por preço vil, seguida de cobrança de saldo.
Essas hipóteses são tratadas em os 4 documentos que mudam o processo depois da apreensão. Alienado o veículo e cobrada diferença pelo credor, veja saldo remanescente depois do leilão.
Ações do Daycoval em Curitiba e na Região Metropolitana
Os três acórdãos examinados provêm de Almirante Tamandaré, Pinhais e Fazenda Rio Grande. Em Curitiba e na Região Metropolitana, as ações de busca e apreensão tramitam no Projudi e os recursos são distribuídos às câmaras cíveis do TJPR, que adotam critérios distintos para os juros. As particularidades de cada foro estão em Curitiba, Pinhais, Almirante Tamandaré e Fazenda Rio Grande.
Perguntas frequentes
Sim. O financiamento de veículo do Daycoval é formalizado por cédula de crédito bancário com alienação fiduciária em garantia; verificado o inadimplemento, o credor notifica o devedor e ajuíza a busca e apreensão com pedido liminar, nos termos do Decreto-Lei 911/1969. A defesa parte do exame do contrato e da notificação.
Depende do contrato e do órgão julgador. A taxa média informada pelo Daycoval ao Banco Central no financiamento de veículo permanece, desde 2023, na maior parte dos meses, entre 1,5 e 1,65 vez a média do mercado. Pelo critério de uma vez e meia, adotado pela 7ª Câmara Cível do TJPR, o patamar é abusivo; pelo critério do dobro, não.
Pode extinguir. Pelo Tema 28 do STJ, a abusividade dos encargos exigidos no período da normalidade contratual descaracteriza a mora; sem mora comprovada, não cabe busca e apreensão (Súmula 72 do STJ), e o juízo pode revogar a liminar e determinar a restituição do veículo.
Divide-se a taxa de juros do contrato pela taxa média do Banco Central do mês da contratação (séries SGS 25471, mensal, e 20749, anual). Superado o fator 1,5 em qualquer das bases, a tese da abusividade encontra amparo no critério mais favorável ao consumidor.
Ambas. Por efeito da capitalização, a comparação anual tende a produzir razão mais elevada. No caso de Pinhais examinado no artigo, a taxa correspondia a 1,47 vez a média na base mensal e a 1,55 vez na base anual.
Não. O CET agrega tarifas, IOF e seguros, e os tribunais não o admitem como parâmetro dos juros remuneratórios. Compara-se a taxa de juros do contrato com a média; tarifas e seguros são impugnados em capítulo próprio.
Não, por si só. A Súmula 380 do STJ dispõe que a simples propositura da revisional não inibe a caracterização da mora. O que a afasta é a abusividade demonstrada, com números, no próprio processo, acompanhada do pedido de revogação da liminar.
Cinco dias para o pagamento da integralidade da dívida pendente, com a restituição do veículo, e quinze dias para a resposta, ambos contados da execução da liminar (art. 3º do Decreto-Lei 911/1969). A resposta é cabível ainda que haja pagamento.
Tem. Julgado improcedente o pedido após a alienação, o credor responde por perdas e danos e pela multa de 50% do valor originalmente financiado (art. 3º, § 6º, do DL 911/1969). Subsiste, ainda, o direito à prestação de contas da venda.
Pode alegar, mas incumbe-lhe provar. Os dados de risco estão em poder da instituição, e a média do Banco Central já se refere à mesma modalidade, abrangendo veículos novos e usados e tomadores de todos os perfis. O pedido de exibição desses elementos deve ser deduzido na defesa.
No foro do domicílio do devedor, pelo Projudi, com recursos distribuídos às câmaras cíveis do TJPR. Os acórdãos examinados no artigo provêm de Almirante Tamandaré, Pinhais e Fazenda Rio Grande, na Região Metropolitana de Curitiba.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva, OAB/PR 111.516, advogado com atuação em Direito Bancário e Veicular, defesa em busca e apreensão, revisão de financiamento, RENAJUD e gravame, com atendimento em Curitiba e Região e em todo o Brasil. Responsável técnico por renajud.com.br, purgacaodamora.com.br, consultarrenajud.com.br e consultargravame.com.br.
Conteúdo informativo. As decisões citadas são públicas e apresentadas como casos de exemplo; cada caso depende do contrato e das provas dos autos.
Fontes
- Decreto-Lei 911/1969, texto compilado (arts. 2º, § 2º, e 3º, §§ 1º a 6º)
- Código de Defesa do Consumidor (arts. 6º, VIII, 42, parágrafo único, e 51, § 1º, III)
- Código Civil (art. 927)
- Código de Processo Civil (art. 373, II)
- STJ, REsp 1.061.530/RS, Segunda Seção, Rel. Min. Nancy Andrighi, j. 22/10/2008: Tema 27 (revisão dos juros) e Tema 28 (abusividade descaracteriza a mora)
- STJ: Súmulas 72 e 380; Temas 620, 958, 972 e 1.132
- TJPR, 7ª Câmara Cível, Apelação 0001449-60.2024.8.16.0024, Almirante Tamandaré, Rel. Des. Dartagnan Serpa Sá, j. 18/07/2025
- TJPR, 7ª Câmara Cível, Embargos de Declaração 0000678-21.2025.8.16.0033, Pinhais, Rel. Des. Dartagnan Serpa Sá, j. 23/04/2025
- TJPR, 19ª Câmara Cível, Apelação 0006447-29.2024.8.16.0038, Fazenda Rio Grande, Rel. Des. Joscelito Giovani Cé, j. 02/03/2026
- TJSP, 28ª Câmara de Direito Privado, Apelação 1001904-87.2023.8.26.0210, Rel. Des. Eduardo Gesse, j. 14/07/2026
- Banco Central do Brasil: série SGS 25471 (taxa média mensal, aquisição de veículos, pessoa física), série SGS 20749 (taxa anual) e Taxas de juros por instituição financeira (consultas de 28/09/2026)