
A liminar de busca e apreensão é deferida inaudita altera parte, em cognição sumária, sem que o devedor seja ouvido (art. 3º do Decreto-Lei 911/1969). O juízo decide com base exclusivamente na prova pré-constituída pelo credor fiduciário: a cédula de crédito bancário, a notificação por carta com aviso de recebimento de que trata o art. 2º, § 2º, do mesmo decreto-lei, e o demonstrativo do débito.
Tudo o que se passou entre a parte devedora e a casa bancária fora desses papéis permanece fora dos autos: os pedidos de boleto, as propostas de acordo, as tentativas de pagamento, a atualização cadastral. É nesse descompasso entre a relação efetivamente vivida e a relação documentada na inicial que a defesa encontra espaço. Na prática forense, quatro documentos concentram a maior parte das reversões.
Os pressupostos da ação e os documentos que os infirmam
A procedência da busca e apreensão depende de três pressupostos. A Súmula 72 do STJ resume o mais sensível deles: a comprovação da mora é imprescindível à busca e apreensão do bem alienado fiduciariamente. Cada documento tratado adiante incide sobre um desses pressupostos.
| Pressuposto | Como o credor o demonstra na inicial | Documento que pode infirmá-lo |
|---|---|---|
| Contrato válido, com alienação fiduciária em garantia | Cédula de crédito bancário registrada | O próprio contrato, lido à luz da taxa média do Banco Central e das regras de capitalização |
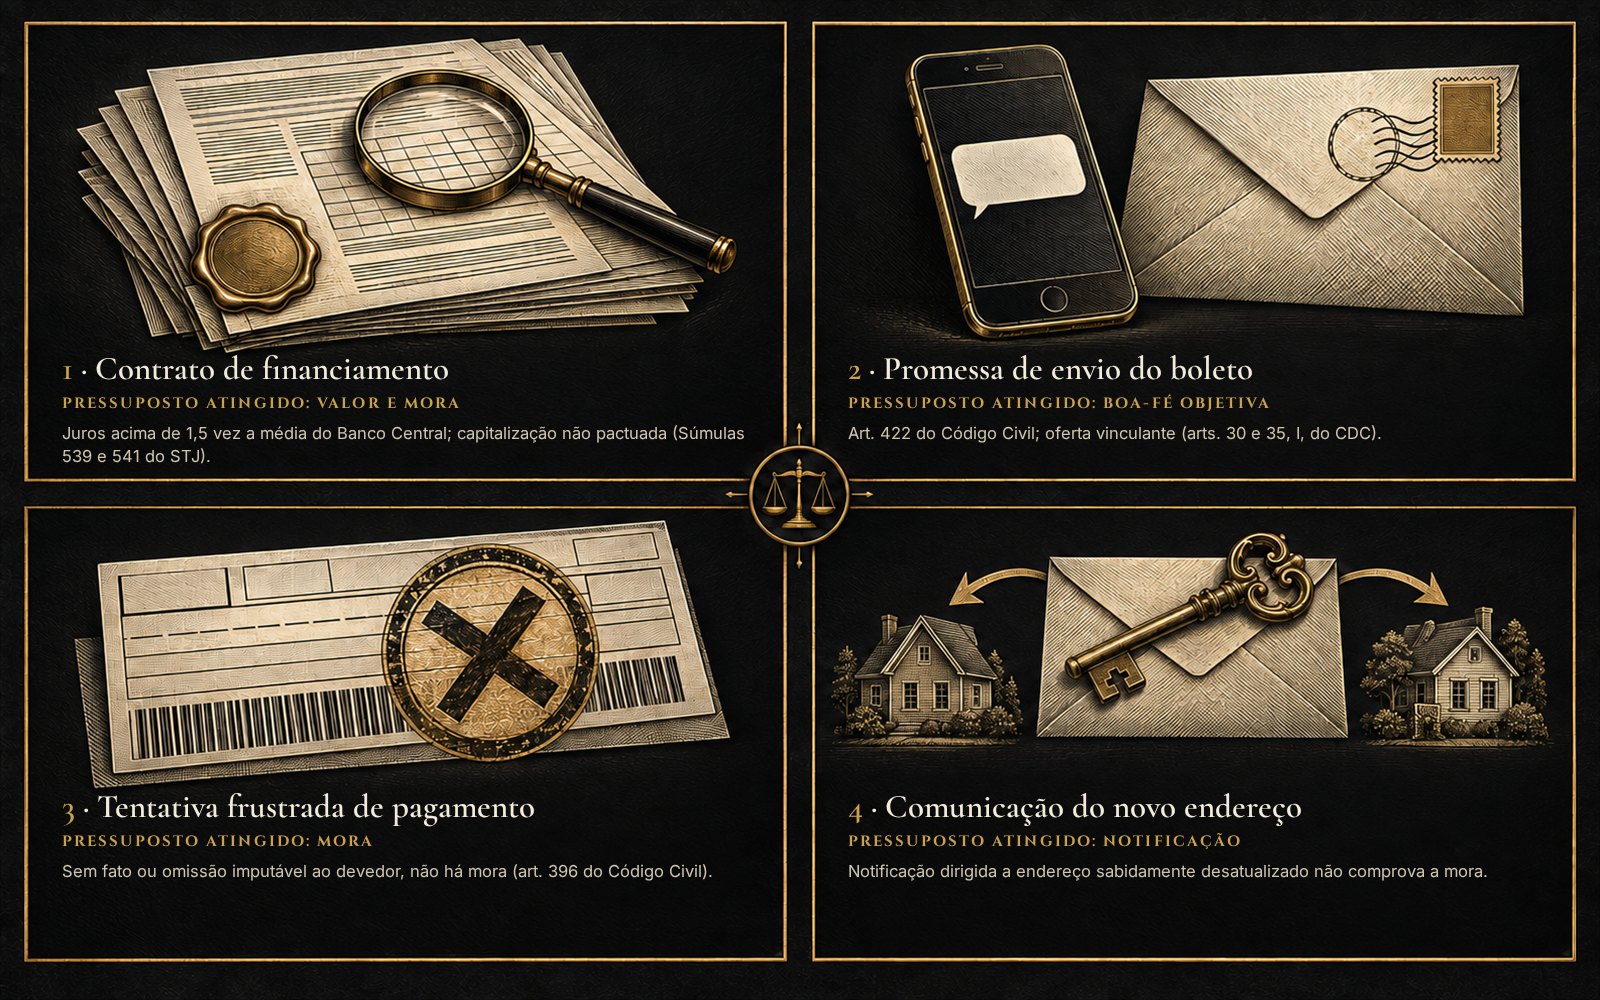
| Mora do devedor (mora solvendi), constituída por notificação | Carta com aviso de recebimento enviada ao endereço contratual (art. 2º, § 2º, do DL 911/1969) | A promessa de envio do boleto; a tentativa frustrada de pagamento; a comunicação do novo endereço |
| Valor do débito | Demonstrativo unilateral da dívida | O contrato, confrontado com os encargos efetivamente cobrados |
1. O contrato de financiamento
Dos quatro documentos, o contrato é o único que necessariamente integra o processo: sem ele, o credor não demonstra a propriedade fiduciária. Estar nos autos, contudo, não significa estar acessível. A multiplicação dos golpes do falso advogado e da falsa central de atendimento, que se alimentam de dados extraídos de processos públicos, levou a que parcela crescente das ações de busca e apreensão tramite em segredo de justiça. Nesses feitos, a prerrogativa de exame dos autos sem instrumento de mandato (art. 7º, XIII, da Lei 8.906/1994) não se aplica, e o acesso exige procuração.
O que a cédula de crédito bancário revela
A cédula informa a taxa de juros pactuada, mensal e anual, o custo efetivo total e o sistema de amortização, e permite reconstituir a taxa efetivamente aplicada às parcelas. Informa, ainda, se há capitalização dos juros e com que periodicidade. É na leitura cruzada desses elementos que se identificam as teses do caso concreto:
- Juros remuneratórios acima da taxa média de mercado. O parâmetro é a taxa média divulgada pelo Banco Central para aquisição de veículos por pessoa física no mês da contratação. Excedida em mais de uma vez e meia, a abusividade no período da normalidade contratual descaracteriza a mora (Tema 28 do STJ, REsp 1.061.530/RS), e com ela cai o pressuposto da ação. Em julho de 2026, a média foi de 1,98% ao mês; a linha de corte, portanto, de 2,97% ao mês. O tema é desenvolvido no guia de defesa em busca e apreensão e, para um caso concreto, em busca e apreensão do Banco Daycoval.
- Capitalização não pactuada. A capitalização em periodicidade inferior à anual pressupõe pactuação expressa (Súmula 539 do STJ), admitida como tal a previsão de taxa anual superior ao duodécuplo da mensal (Súmula 541 do STJ). Ausentes ambas, os juros sobre juros não têm causa contratual.
- Seguro prestamista imposto. A contratação com seguradora indicada pela instituição, sem liberdade de escolha, caracteriza venda casada (Tema 972 do STJ). Não raro, a apólice sequer é localizada quando o segurado tenta acioná-la. O tema é tratado na revisional de financiamento.
- Tarifas. Tarifa de avaliação sem laudo, tarifa de registro sem comprovação do serviço e tarifa de cadastro cobrada fora do início do relacionamento compõem o saldo apontado na inicial, que é precisamente o valor exigido para a restituição do bem em cinco dias.
- Endereço e e-mail cadastrados. Definem o destino válido da notificação e dialogam diretamente com o quarto documento.
O contrato está nos autos. A questão é quem o lê, e com que olhos.
2. A promessa de envio do boleto
Não é incomum, nos casos de busca e apreensão, que o devedor solicite o boleto para regularizar o atraso e que a casa bancária prometa enviá-lo, sem jamais fazê-lo. O efeito prático é desarmar o devedor, que aguarda o documento prometido enquanto o credor instrui a ação.
A conduta viola a boa-fé objetiva, que rege a execução do contrato e a cobrança do crédito (art. 422 do Código Civil). O credor que oferece o meio de pagamento, não o entrega e em seguida ajuíza a ação para cobrar a dívida cuja quitação ele próprio inviabilizou incorre em venire contra factum proprium: o exercício do direito de cobrar, nessas condições, é abusivo (art. 187 do Código Civil).
Há um efeito adicional, menos explorado. A proposta de regularização ou de acordo vincula o proponente (art. 427 do Código Civil) e, na relação de consumo, a oferta suficientemente precisa obriga o fornecedor e autoriza o consumidor a exigir seu cumprimento forçado em juízo (arts. 30 e 35, I, do Código de Defesa do Consumidor).
No processo, o registro da promessa sustenta o pedido de revogação da liminar e a imputação do atraso ao credor. E prepara o terceiro documento: se o devedor quis pagar e o credor não viabilizou o pagamento, a mora não se configura.
A preservação da prova
A captura de tela deve exibir data, hora e a identificação oficial do canal da instituição. A conversa deve ser exportada na íntegra, e não em imagens isoladas; os números de protocolo das ligações, que a própria instituição registra e não pode negar, devem ser anotados. Em conversas decisivas, a ata notarial confere fé pública ao conteúdo (art. 384 do CPC). Antes de tudo, é indispensável confirmar que o canal pertencia de fato à instituição, porque essa mesma situação é explorada na emissão de boletos falsos (veja como conferir o boleto do acordo).
3. A tentativa frustrada de pagamento
O que justifica a busca e apreensão é o atraso do consumidor. Se o atraso não decorre de culpa do consumidor, mas da própria casa bancária, o consumidor não pode ser punido com a perda do veículo. É o que ocorre quando o boleto emitido traz código de barras recusado pelo sistema de pagamento, quando o pedido de boleto por e-mail ou aplicativo permanece sem resposta, quando o sistema bloqueia a parcela sob a rubrica de "cobrança jurídica", ou quando o depósito é devolvido e a agência se recusa a receber.
Tais práticas deslocam a imputação da mora. Nos termos do art. 396 do Código Civil, não havendo fato ou omissão imputável ao devedor, não incorre este em mora; e o art. 394 coloca em mora o credor que se recusa a receber no tempo, lugar e forma devidos. Configurada a mora accipiendi, a do credor, não há mora solvendi a sustentar a busca e apreensão (Súmula 72 do STJ).
A ressalva é essencial: o raciocínio se aplica às tentativas de pagamento anteriores ao ajuizamento. Executada a liminar, a lei exige a integralidade da dívida pendente para a restituição do bem (art. 3º, § 2º, do DL 911/1969; Tema 722 do STJ), e a recusa em receber apenas as parcelas vencidas é, nesse momento, legítima.
Demonstrada a tentativa frustrada, cabem a revogação da liminar e a extinção do processo. Alienado o veículo e julgado improcedente o pedido, o credor responde pelo valor do bem (art. 927 do Código Civil) e pela multa de 50% do valor originalmente financiado (art. 3º, § 6º, do DL 911/1969). Persistindo a recusa, a consignação em pagamento (art. 335, I, do Código Civil; arts. 539 e seguintes do CPC) faz cessar, a partir do depósito, os efeitos da mora.
4. A comunicação da mudança de endereço
Desde o julgamento do Tema 1.132 do STJ, em 9 de agosto de 2023, basta que a notificação seja enviada ao endereço indicado no contrato, dispensada a prova do recebimento pessoal. A tese costuma ser lida como o encerramento da discussão sobre a notificação. Não é.
O endereço relevante é aquele que o credor efetivamente conhece. Comunicada a mudança e dirigida a notificação ao endereço antigo, o vício é imputável ao próprio credor, que sabia onde encontrar o devedor e optou por não procurá-lo ali. Essa notificação não constitui o devedor em mora.
A comunicação se demonstra por protocolo de atendimento, por e-mail dirigido à instituição, por registro do cadastro atualizado no aplicativo ou, com maior força, por correspondência da própria instituição já endereçada ao novo domicílio: se o credor remetia faturas ou boletos ao endereço novo e notificou o antigo, a contradição está nos seus próprios documentos. O mesmo vale para o e-mail: desde 2025, a Segunda Seção do STJ admite a notificação eletrônica, condicionada à comprovação do recebimento. A matéria é examinada em a notificação do cartório antes da busca e apreensão.
Foi o que decidiu o Tribunal de Justiça do Paraná em junho de 2026, em recurso oriundo do Foro Regional de Araucária. A notificação havia seguido para o endereço contratual, mas a instituição já remetia os boletos ao novo endereço. A 5ª Câmara Cível reconheceu a ausência de mora, extinguiu a busca e apreensão e, alienado o veículo, converteu a restituição em indenização pelo valor da tabela FIPE (Apelação Cível 0007616-90.2024.8.16.0025, Rel. Des. Ramon de Medeiros Nogueira, j. 09/06/2026). No mesmo mês, a 6ª Câmara Cível decidiu em sentido oposto em processo do mesmo foro, porque ali o devedor não comprovou a comunicação (Apelação Cível 0004962-33.2024.8.16.0025, j. 15/06/2026). A diferença entre os desfechos foi um documento.
Os prazos e a ordem das providências
Executada a liminar, correm simultaneamente o prazo de 5 dias para o pagamento da integralidade da dívida, sob pena de consolidação da propriedade no patrimônio do credor, e o prazo de 15 dias para a resposta (art. 3º, §§ 1º a 3º, do DL 911/1969). A sequência das primeiras providências está em mandado de busca e apreensão: o que fazer nas primeiras horas.
| Documento | Pressuposto atingido | Pedido cabível |
|---|---|---|
| Contrato | Valor e mora (juros acima de 1,5 vez a média; capitalização não pactuada) | Revisão do saldo; descaracterização da mora; depósito do valor devido |
| Promessa de envio do boleto | Boa-fé objetiva | Revogação da liminar; imputação do atraso ao credor; cumprimento da oferta |
| Tentativa frustrada de pagamento | Mora | Extinção do processo; consignação; multa de 50% se o veículo foi alienado |
| Comunicação do novo endereço | Notificação | Mora não comprovada; revogação da liminar |
A reunião desses documentos costuma demandar poucas horas. O erro de maior custo é aguardar uma solução espontânea da instituição enquanto o prazo de cinco dias transcorre.
Paralelamente, convém verificar pela placa se pesam outras restrições judiciais sobre o veículo, na Consultar RENAJUD, e se o financiamento figura como gravame ativo, na Consultar Gravame. Alienado o veículo, a apuração da venda é objeto de prestação de contas e saldo remanescente; o valor devido para a restituição do bem é tratado em purgação da mora.
O que não altera a análise
O pagamento apenas das parcelas vencidas após a apreensão. Para a restituição no prazo legal, exige-se a integralidade da dívida apontada na inicial (Tema 722 do STJ), ressalvado acordo com o credor.
O ajuizamento isolado de ação revisional. A simples propositura da revisional não inibe a caracterização da mora (Súmula 380 do STJ). O que a afasta é a abusividade demonstrada, com a taxa média do Banco Central do período.
A reclamação no Procon ou no Banco Central desacompanhada de prova. Registra o conflito, mas não substitui nenhum dos quatro documentos.
Perguntas frequentes
O contrato consta dos autos, porque a instituição financeira é obrigada a juntá-lo à petição inicial. Se o processo for público, o advogado pode examiná-lo e extrair cópias mesmo sem procuração (art. 7º, XIII, do Estatuto da Advocacia). Se tramitar em segredo de justiça, o que é cada vez mais comum em razão dos golpes do falso advogado, o acesso exige procuração.
Serve, desde que exiba data, hora e a identificação oficial do canal da instituição financeira. A exportação integral da conversa e os números de protocolo reforçam a prova; em conversas decisivas, a ata notarial confere fé pública ao conteúdo.
Não. Sem fato ou omissão imputável ao devedor, não há mora (art. 396 do Código Civil), e o credor que não viabiliza o recebimento é quem incorre em mora (art. 394). Sem mora do devedor, não cabe busca e apreensão (Súmula 72 do STJ). A ressalva é que o raciocínio vale para o período anterior ao ajuizamento da ação.
A notificação dirigida ao endereço antigo, depois de a instituição ter conhecimento do novo, não comprova a mora. O TJPR decidiu nesse sentido em 2026, em caso no qual a instituição já remetia os boletos ao novo endereço. O protocolo, o e-mail, o registro do cadastro ou o boleto recebido no novo endereço constituem a prova necessária.
Em regra, sim. Os registros de conversa e os protocolos estão em poder da parte devedora, e o contrato está nos autos. O que não se admite é a espera: os cinco dias para pagamento e os quinze para a resposta correm da execução da liminar.
Têm. Julgado improcedente o pedido após a alienação do bem, a instituição financeira responde pelo valor do veículo (art. 927 do Código Civil) e pela multa de 50% do valor originalmente financiado (art. 3º, § 6º, do DL 911/1969). A prestação de contas da venda continua exigível.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva, OAB/PR 111.516, advogado com atuação em Direito Bancário e Veicular, defesa em busca e apreensão, RENAJUD e gravame, com atendimento em Curitiba e Região e em todo o Brasil. Responsável técnico por renajud.com.br, consultarrenajud.com.br, consultarleilao.com.br e consultargravame.com.br.
Conteúdo informativo. Cada caso depende do contrato e das provas dos autos.
Fontes
- Decreto-Lei 911/1969, texto compilado (arts. 2º, §2º, e 3º, §§ 1º a 6º)
- Código Civil (arts. 187, 335, I, 394, 396, 422 e 927)
- Estatuto da Advocacia, Lei 8.906/1994 (art. 7º, XIII)
- Código de Processo Civil (arts. 539 e seguintes, consignação em pagamento)
- STJ: Súmulas 72 e 380; Tema 28; Tema 722; Tema 972; Tema 1.132
- STJ, Segunda Seção (2025): notificação por e-mail exige prova de recebimento
- Banco Central, série SGS 25471 (taxa média mensal, aquisição de veículos, pessoa física)