
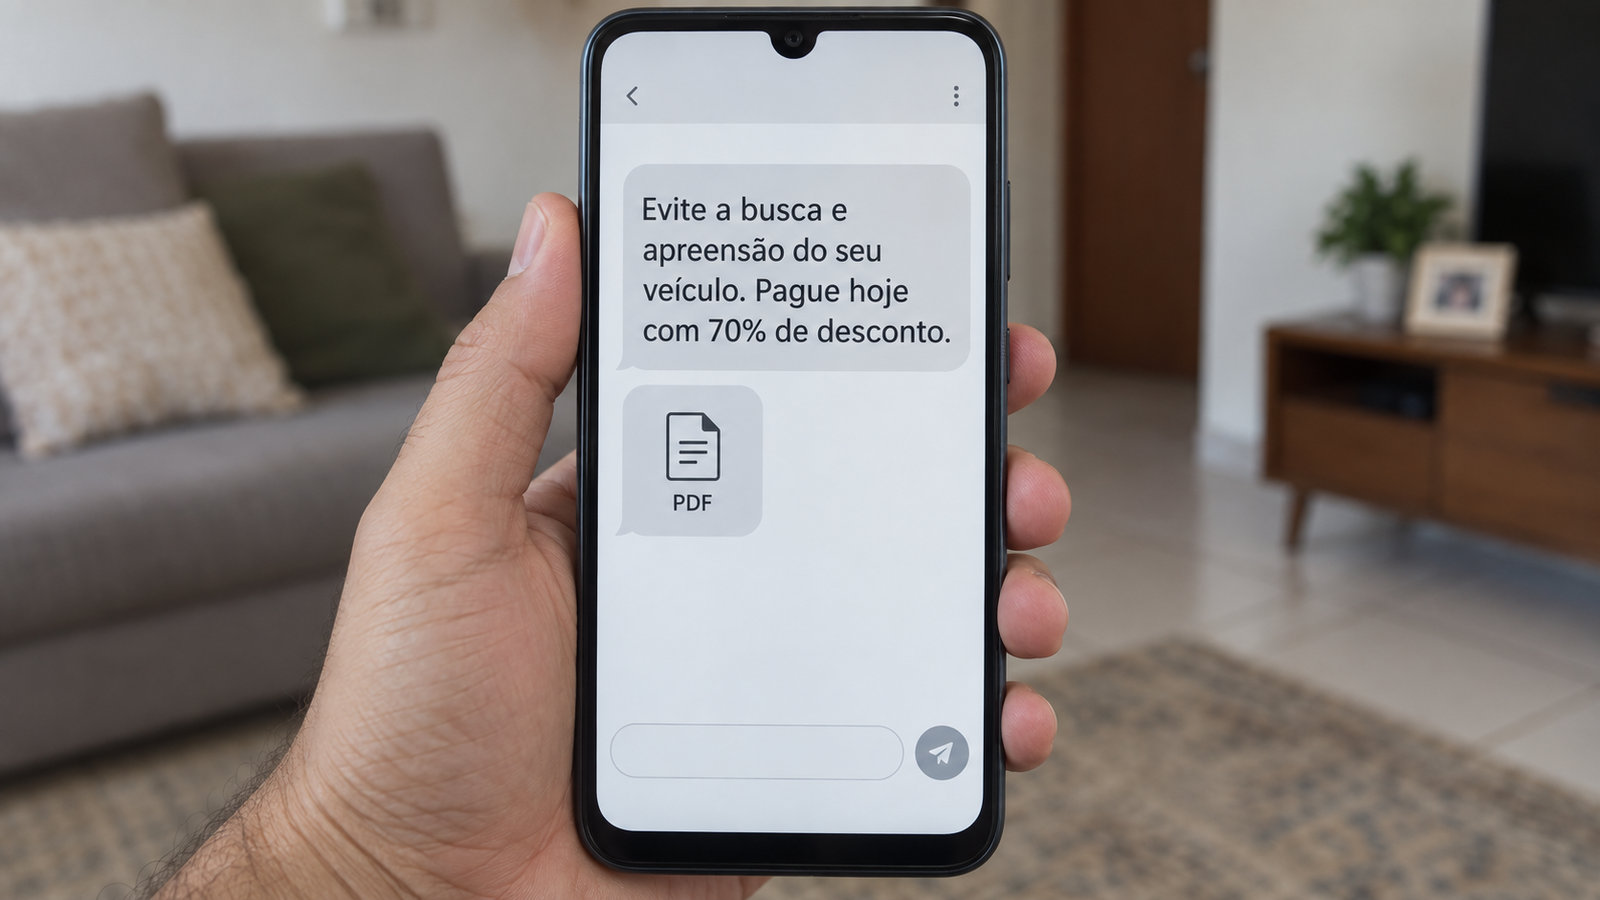
Quem está atrasado no financiamento vira alvo fácil: a pessoa está com medo de perder o carro, recebe uma mensagem com "desconto de 70% para evitar a busca e apreensão" e paga no impulso. Às vezes a proposta é real. Às vezes é golpe. E às vezes é real, mas o pagamento não resolve o que a pessoa acha que resolve. Este guia ajuda a separar as três coisas.
Os sinais que pedem conferência
Nenhum desses sinais prova golpe sozinho, mas cada um deles pede que você pare e confira:
- Urgência: "só hoje", "última chance antes do guincho", "o oficial já está a caminho".
- Desconto muito grande para quitar tudo à vista, sem proposta por escrito.
- Pagamento por Pix para pessoa física ou para empresa com nome diferente do seu credor.
- Contato por número pessoal de celular, sem identificação clara de empresa.
- Promessa de devolver o carro já apreendido mediante um Pix, sem nada no processo.
- Pedido de senha, código de verificação ou acesso ao seu aplicativo. Nenhuma cobrança legítima precisa disso.
Atenção a uma dúvida legítima: nomes de credores mudam. O Santander, por exemplo, informa em sua página de denúncias e fraudes que a antiga Aymoré passou a se chamar Santander Sociedade de Crédito, Financiamento e Investimento, mantendo o mesmo CNPJ e o mesmo código bancário nos boletos. Um nome diferente do que está no seu contrato pede conferência, mas não é, sozinho, prova de fraude.
Passo 1: descubra quem é o seu credor
Pegue o contrato do financiamento (a cédula de crédito) e anote o nome e o CNPJ da instituição. Se não tiver o contrato:
- o aplicativo ou o site oficial do banco mostra o contrato ativo;
- o Registrato, serviço gratuito do Banco Central, mostra quais instituições têm operações de crédito registradas no seu CPF.
Se o banco terceirizou a cobrança, ele deve informar, pelo canal oficial dele, qual empresa está autorizada a negociar. Não aceite a palavra da própria empresa de cobrança como prova de que ela representa o banco.
Passo 2: confirme a proposta pelo canal oficial
Não ligue para o número da mensagem nem clique no link que veio junto. Procure você mesmo o site oficial do credor (digitando o endereço, não pelo anúncio patrocinado), o aplicativo instalado pela loja oficial ou o telefone que consta no contrato. Pergunte:
- se a proposta existe e com que número de protocolo;
- qual é o valor exato, o vencimento e o beneficiário do pagamento;
- se é quitação ou renegociação;
- o que acontece com a ação de busca e apreensão, se já existir.
Grave o protocolo e, se possível, peça a confirmação por escrito, por e-mail ou pelo aplicativo.
Passo 3: confira o boleto antes de pagar
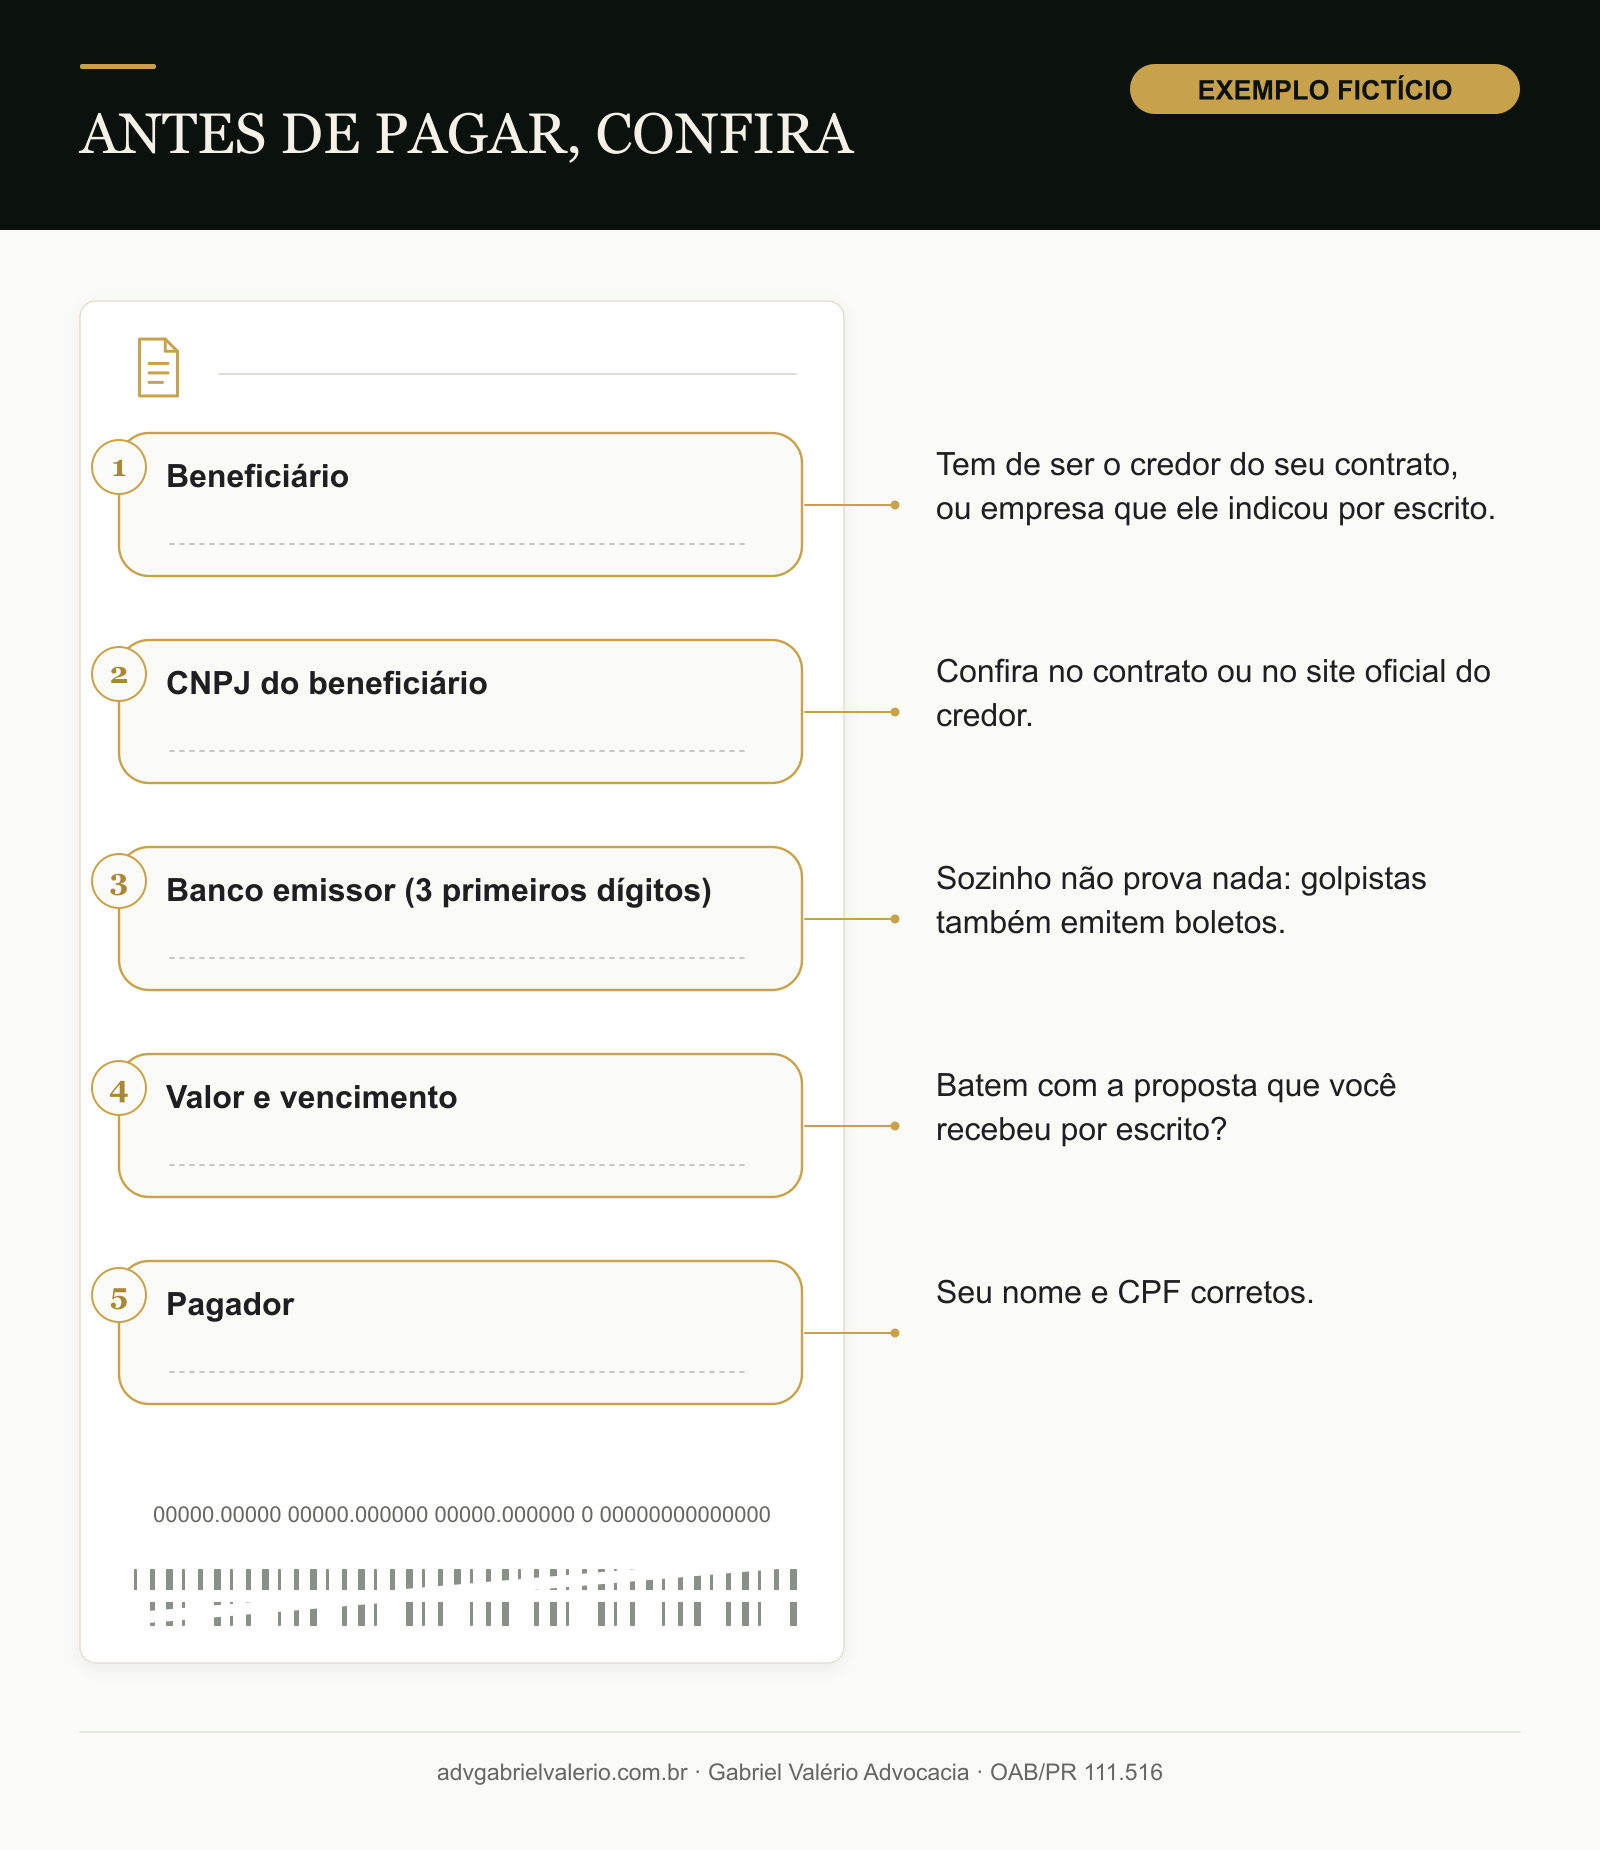
Cinco campos para conferir:
- Beneficiário: tem de ser o seu credor ou a empresa que ele indicou por escrito, pelo canal oficial. Se aparecer um nome que você não reconhece, pare.
- CNPJ do beneficiário: compare com o do contrato ou com o que o credor informou.
- Banco emissor (os três primeiros dígitos do código): não prova nada sozinho. Golpistas também conseguem emitir boletos de bancos verdadeiros.
- Valor e vencimento: batem com a proposta que você confirmou?
- Pagador: seu nome e seu CPF corretos.
Uma dica prática: se você tem o DDA (Débito Direto Autorizado) ativo no seu banco, os boletos registrados no seu CPF aparecem lá automaticamente. Um boleto de acordo que o credor diz ter emitido em seu nome e que não aparece no DDA merece uma segunda conferência. E, no momento de pagar, o aplicativo do seu banco mostra o beneficiário final antes da confirmação — leia essa tela.
Passo 4: entenda o que você está pagando
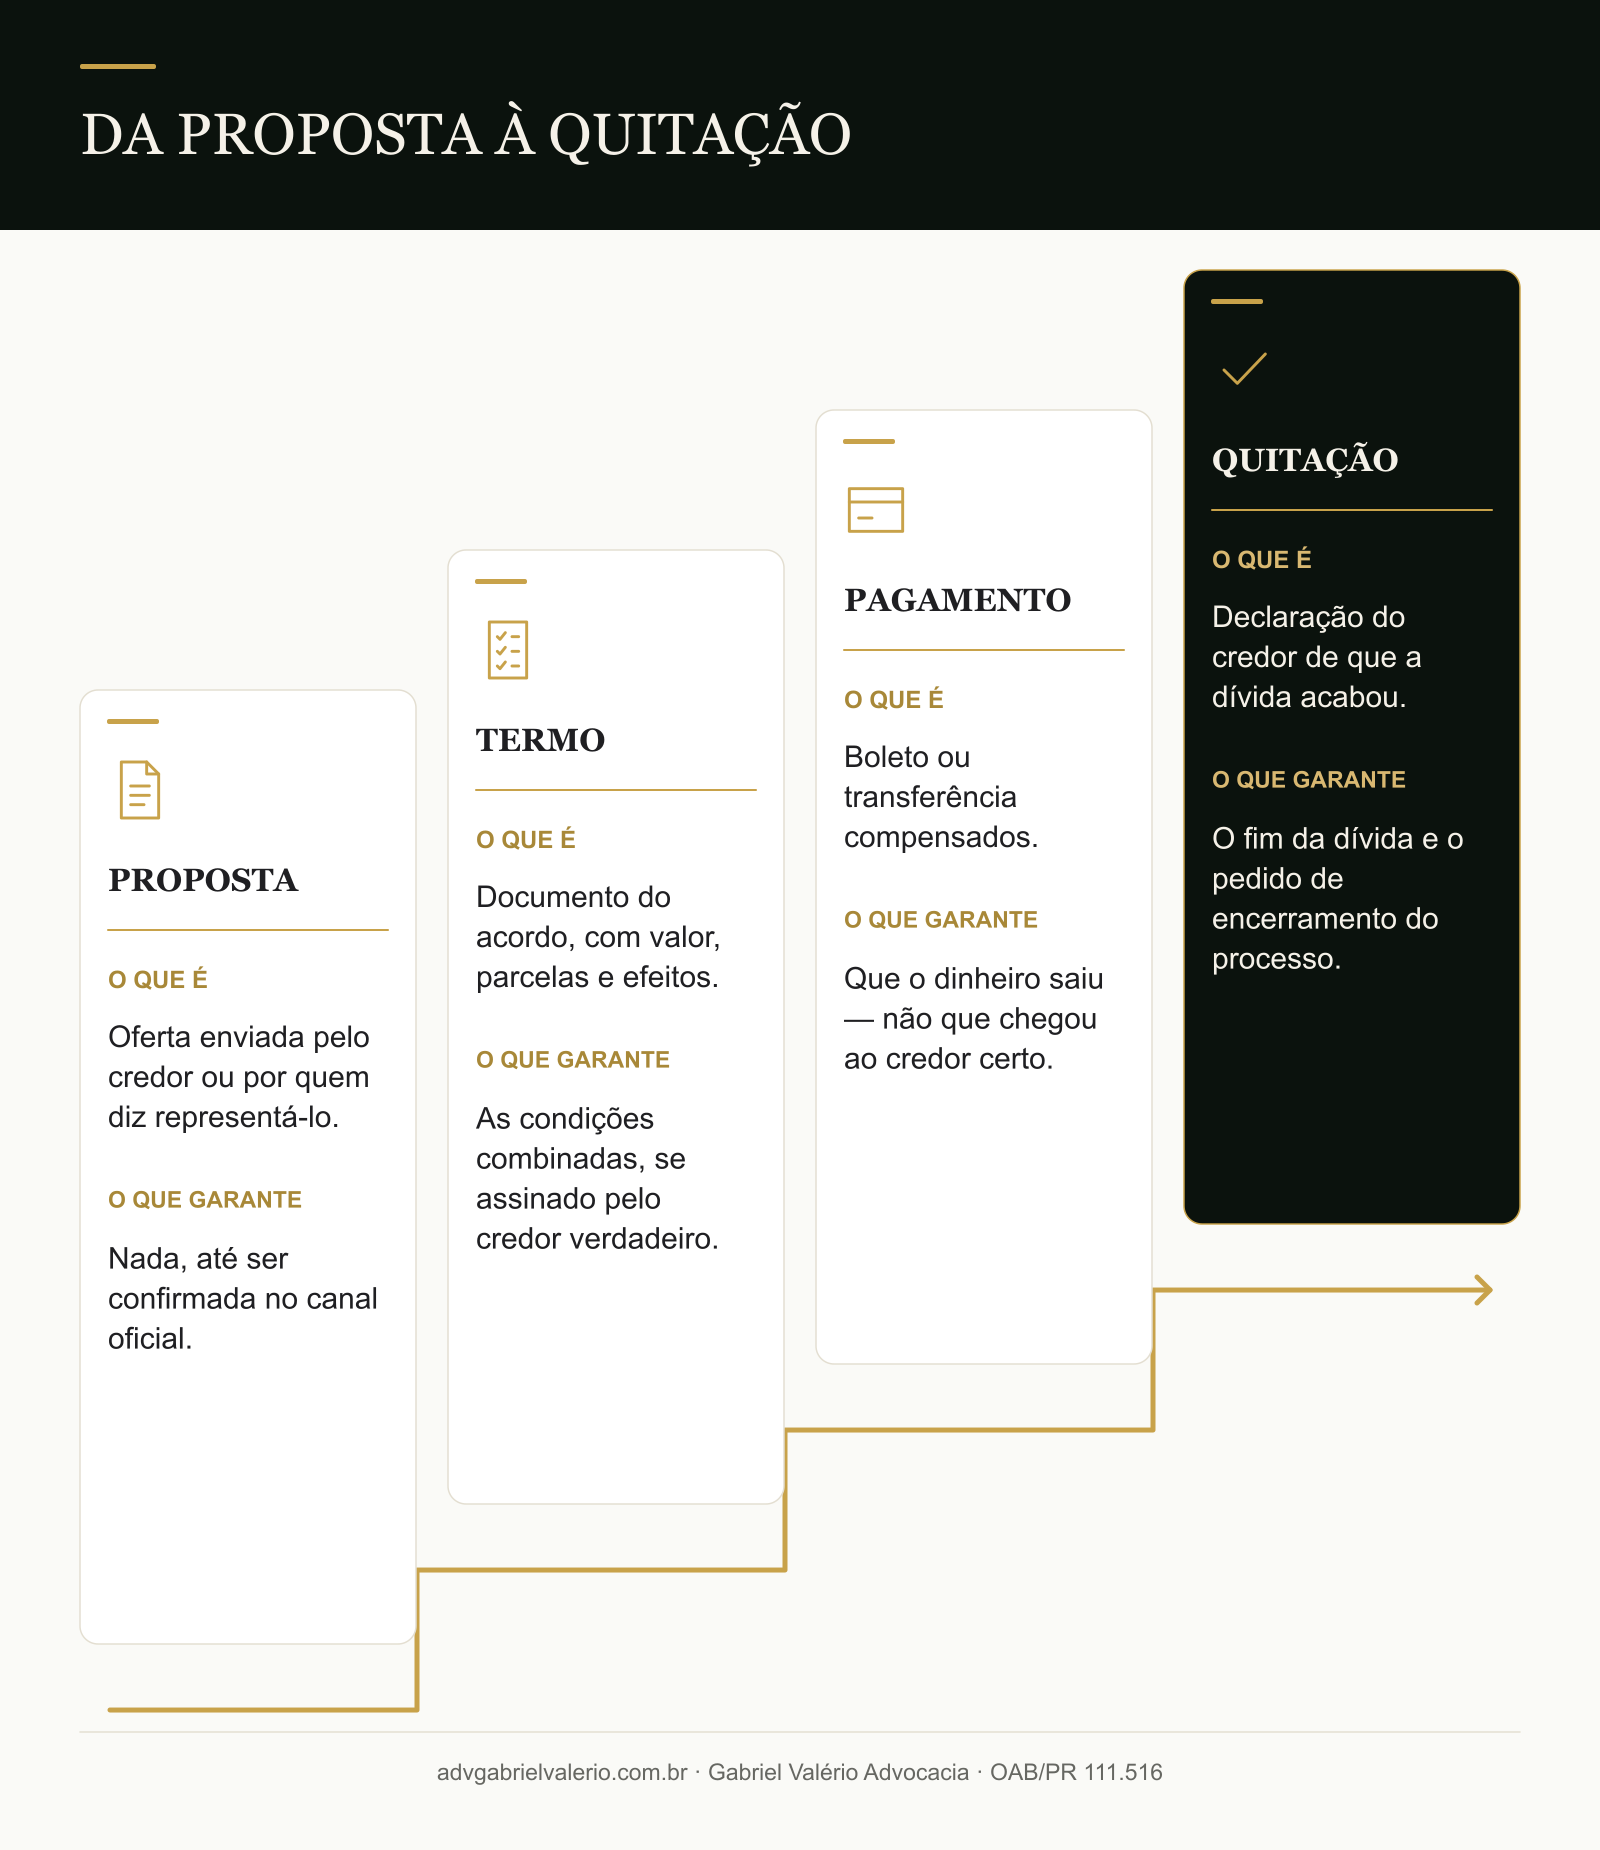
Mesmo quando tudo é legítimo, quatro coisas diferentes costumam ser tratadas como se fossem uma:
- Proposta: uma oferta. Não obriga ninguém até ser aceita e formalizada.
- Termo de acordo: o documento que define valor, parcelas e efeitos. É aqui que precisa estar escrito o que acontece com a ação de busca e apreensão.
- Pagamento: prova que o dinheiro saiu. Não prova, sozinho, que chegou ao credor certo nem que a dívida acabou.
- Quitação: a declaração do credor de que a dívida foi extinta. É o que permite pedir o encerramento do processo e a baixa do gravame.
Pagar a "entrada" de uma renegociação não é quitar. O contrato continua, o carro continua alienado e, se houver ação, ela só é suspensa quando alguém informa o acordo ao juiz. Esse é o assunto do artigo paguei o acordo, mas a busca e apreensão continua.
"Pague que devolvemos o carro": cuidado redobrado
Se o carro já foi apreendido numa ação judicial, quem manda devolvê-lo é o juiz. A regra da lei é pagar a dívida integral em até 5 dias corridos a partir da apreensão (Tema 722 do STJ, REsp 1.418.593/MS; REsp 1.770.863/PR), normalmente por depósito judicial, ou fazer um acordo que seja informado ao processo. Uma promessa de devolução mediante Pix para um terceiro, sem nada no processo, é o cenário de maior risco. Veja quanto tempo demora cada fase da busca e apreensão e o passo a passo do depósito em purgacaodamora.com.br.
Para saber se existe mesmo uma ação contra você — e qual —, a Consultar RENAJUD mostra, pela placa, se há restrição judicial no veículo e de qual processo ela veio. Com o número do processo, você confere o andamento no site do tribunal. Lembre que a consulta mostra o que está registrado no dia; ela não prova que não exista uma ação ainda sem restrição lançada.
Já paguei. E se foi golpe?
Aja no mesmo dia:
- Avise o seu banco (o banco de onde saiu o dinheiro) pelo canal oficial e peça o bloqueio e a devolução. Se foi Pix, peça a abertura do MED — Mecanismo Especial de Devolução, do Banco Central, que existe para casos de fraude.
- Registre boletim de ocorrência, com prints, comprovante e dados de quem recebeu.
- Avise o seu credor verdadeiro de que houve tentativa de golpe usando o nome dele.
- Não deixe a dívida verdadeira de lado. O golpe não pausa o financiamento nem a eventual ação de busca e apreensão.
A responsabilidade dos bancos em fraudes por Pix é tema do artigo golpe do Pix: quando o banco responde.
E se a cobrança for legítima, mas o valor estiver errado?
Uma cobrança pode ser verdadeira e, mesmo assim, ter valor indevido: juros acima do contratado, tarifas e seguros embutidos, parcelas já pagas cobradas de novo. Pagar um acordo não impede discutir isso depois, desde que você tenha os documentos. Veja o guia da revisional de financiamento e, se houver seguro no contrato, verifique antes se ele não cobre o motivo do seu atraso: o seguro do financiamento pode pagar as parcelas?
Perguntas frequentes
Confirme a proposta pelo canal oficial do seu credor e confira no boleto o beneficiário, o CNPJ, o valor, o vencimento e o seu nome. O banco emissor, sozinho, não prova nada.
Pode, se o credor tiver contratado essa empresa. Confirme isso pelo canal oficial do próprio credor, não pela empresa que está cobrando.
Pode ser pressão de cobrança ou golpe. Verifique se existe ação: pela placa, a restrição judicial aparece na Consultar RENAJUD; com o número do processo, o andamento aparece no site do tribunal.
Aja no mesmo dia: avise o seu banco, peça o MED se foi Pix e registre boletim de ocorrência. A recuperação depende de o dinheiro ainda estar na conta de destino e da análise do caso.
Só quando o acordo é informado ao processo e o juiz suspende ou extingue a ação. O pagamento, sozinho, não avisa o juiz.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva é advogado (OAB/PR 111.516), formado pelo Centro Universitário Curitiba (UNICURITIBA), com atuação em direito bancário e veicular: defesa em busca e apreensão, revisional de financiamento e remoção de restrições RENAJUD. Mantém as plataformas renajud.com.br, consultarrenajud.com.br, consultarleilao.com.br e consultargravame.com.br.
Este conteúdo é informativo. O exemplo da Figura 1 é fictício. Nunca informe senhas ou códigos de verificação a quem quer que seja.