
1. A resposta curta: quem devolve, quando e por quê
Há duas fontes de devolução, e elas não se confundem. A primeira é administrativa: o Mecanismo Especial de Devolução (MED), criado pelo Banco Central dentro do Regulamento do Pix. Ele bloqueia e devolve o dinheiro que ainda estiver na conta do golpista — e, desde fevereiro de 2026, também nas contas para onde o dinheiro foi repassado em seguida. É rápido, gratuito e não depende de advogado. Mas não é indenização: se o saldo já saiu do sistema, o MED encerra com "sem saldo" e ninguém paga nada.
A segunda fonte é judicial, e ela nasce de outra pergunta: algum banco falhou num dever que a regulação lhe impõe? O banco que enviou o PIX tem o dever de manter uma solução de risco capaz de identificar transações atípicas e retê-las, rejeitá-las ou bloqueá-las (Regulamento do Pix, art. 89, § 1º, I). O banco que recebeu o PIX tem o dever de ter verificado a identidade de quem abriu a conta (Resolução CMN 4.753/2019, art. 2º) e de cooperar na devolução (arts. 41-B a 41-I). Quando um desses deveres é descumprido, a fraude praticada por terceiro deixa de ser "azar" da vítima e passa a ser fortuito interno — risco da atividade bancária, pelo qual a instituição responde objetivamente. É a Súmula 479 do STJ aplicada ao Pix.
O que decide o caso, então, não é a indignação e sim três fatos, todos prováveis por documento:
- Atipicidade. A transferência destoava do seu histórico em valor, horário, sequência ou destinatário? Cinco PIX de R$ 4.900 em quinze minutos, numa conta que só pagava boleto de água, são atípicos por definição. Um único PIX de R$ 800 para um CPF, numa conta que faz isso toda semana, não é.
- Comunicação. Você avisou o banco enquanto a fraude ainda podia ser contida, ou dias depois? O STJ afasta a responsabilidade do banco quando o correntista só comunica a fraude "depois de ela estar plenamente concretizada" (REsp 2.215.907/SP, 2025).
- A conta de destino. O banco que recebeu o dinheiro consegue provar que verificou e validou a identidade do titular? Se não consegue, responde (TJPR, 9ª Câmara Cível, 2026; STJ, REsp 2.222.137/SP, 2025). Se consegue, não responde (STJ, REsp 2.124.423/SP, 2024).
O resto deste guia é a explicação de cada um desses três fatos: como prová-los, com que norma e com que precedente. Quem quiser apenas o roteiro de emergência pode ir direto à seção das primeiras 72 horas.
2. O tamanho do problema em números oficiais
Os números importam porque o Judiciário passou a decidir com eles no horizonte: a fraude eletrônica deixou de ser evento isolado e virou parte do risco estatístico do produto. Três fontes bastam.
Banco Central — estatísticas do MED. Em 2025, os participantes do Pix registraram 22,2 milhões de transações contestadas por fraude. Foram aceitas 3,93 milhões de contestações, somando R$ 7,77 bilhões — e, desse valor reconhecido como fraude, apenas R$ 696 milhões voltaram para as vítimas (9%). R$ 4,06 bilhões não foram devolvidos por um único motivo: saldo insuficiente na conta do recebedor. Nos quatro primeiros meses de 2026, já com o MED 2.0 em operação, a taxa de devolução subiu para 14,5% (16,2% em abril). Os dados são da série "Estatísticas de fraude no Pix (MED)" do portal de dados abertos do Banco Central.
Fórum Brasileiro de Segurança Pública — vitimização 2025. Entre julho de 2024 e junho de 2025, 24,1 milhões de brasileiros foram vítimas de golpe via Pix ou boleto falso (prevalência de 14,3% da população adulta, contra 10,8% no período anterior), com perda média de R$ 1.198 e prejuízo agregado de R$ 28,8 bilhões. É a maior modalidade de crime patrimonial do país em número de vítimas.
Paraná — Anuário de Segurança Pública 2026. O estado registrou 159.228 estelionatos em 2025, dos quais 11.515 classificados como estelionato por meio eletrônico — alta de 29,7% em um ano. Só a OAB Paraná recebeu 2.103 denúncias do "golpe do falso advogado" em 2025, 557 delas com prejuízo consumado, e mais 179 até 20 de fevereiro de 2026.
Duas leituras práticas saem daí. A primeira: o MED sozinho não resolve, e quem diz o contrário está vendendo a exceção. A segunda: a escala tornou previsível a fraude — e o que é previsível para o banco entra no seu risco de empreendimento. É exatamente esse raciocínio que sustenta a jurisprudência da seção 9.
3. Os golpes que chegam ao escritório — e a categoria jurídica de cada um
A tipologia não é curiosidade. Cada golpe cai numa de duas categorias jurídicas, e a categoria muda a tese, a prova e o réu. Na primeira, a vítima não autorizou nada: alguém acessou a conta e transferiu. Na segunda, a vítima fez o PIX com as próprias mãos, induzida a erro. O direito trata as duas de modo diferente — e o banco explora a diferença na defesa, chamando tudo de "golpe" para sugerir culpa exclusiva do cliente.
Categoria A — transação não autorizada (invasão, acesso remoto, clonagem)
É o cenário mais forte para a vítima, porque o defeito do serviço é evidente: o sistema deixou terceiro operar a conta. Entram aqui a invasão de conta por credenciais vazadas ou SIM swap; o golpe da mão fantasma, em que o criminoso, fingindo ser do banco, induz a instalação de um aplicativo de acesso remoto e opera o celular da vítima; e as transações não reconhecidas feitas de dispositivo cadastrado. Um padrão recorrente, visto num caso do escritório em Curitiba, merece registro: em quinze minutos saem PIX de R$ 8.000, R$ 7.000 e R$ 4.000 para uma instituição de pagamento, a poupança é esvaziada para abastecer a conta corrente e, no meio da sequência, aparece um PIX de R$ 10 para uma conta da própria vítima. Essa "transferência-teste" não é acaso: serve para o banco alegar depois que "a própria cliente estava operando". Quem conhece o padrão o explica desde o boletim de ocorrência; quem não conhece, perde o caso na contestação.
Nessa categoria, a defesa do banco é sempre técnica — "o acesso veio do aparelho cadastrado, com biometria" — e a resposta é a mesma que o STJ deu: a validação por senha e dispositivo é a primeira barreira, não a última; quando a movimentação destoa do perfil, o banco tinha de reter e confirmar por outro canal (REsp 2.052.228/DF; TJPR, 14ª Câmara Cível, 2026, sobre 67 PIX feitos do celular cadastrado do correntista).
Categoria B — transação induzida (engenharia social)
Aqui a vítima aperta o botão. A discussão desloca-se para dois pontos: o seu banco deveria ter estranhado a transação? E o banco do golpista deveria ter recusado abrir a conta? Os golpes mais frequentes:
- Falsa central de atendimento. Ligação "do banco" avisando de compra suspeita; a vítima é orientada a "proteger o dinheiro" transferindo-o para uma "conta segura" ou a aumentar limites. É o golpe do precedente mais importante do STJ sobre o tema (REsp 2.222.059/SP, 2025): 14 transações em um dia, R$ 143 mil, contra um perfil de poucas movimentações por mês.
- Falso advogado e falso alvará. O criminoso lê um processo público, descobre nome, valor da causa e advogado da vítima e a procura pelo WhatsApp com a foto e o número da OAB do advogado verdadeiro: "ganhamos, o alvará sai hoje, só falta uma taxa". O documento chega em PDF com brasão e assinatura. Voltamos a ele na seção 11, porque o escritório o conhece por dentro: os dados do próprio escritório já foram usados como isca.
- Falso emprego e "pequenas tarefas". A vítima "trabalha" avaliando produtos e precisa fazer depósitos crescentes para liberar os ganhos. É também o golpe em que a vítima mais perde na Justiça, porque as transferências são várias, espaçadas e voluntárias, sem atipicidade evidente — o STJ não conheceu o recurso de uma vítima exatamente nesse cenário em julho de 2026 (REsp 2.281.335/SP, Min. Humberto Martins).
- Falso leilão e falsa venda. Anúncio de veículo ou produto abaixo do preço, sinal por PIX, silêncio. A tese contra o banco que abriga a conta do vendedor fantasma foi desenhada pelo STJ no REsp 2.222.137/SP (2025) — e a vítima daquele caso perdeu por não ter provado a irregularidade da conta nem pedido a inversão do ônus.
- Falso comprovante, falsa entrega, falso familiar. Variações com o mesmo mecanismo: pressa, autoridade simulada, segundo pagamento em menos de uma hora.
A tabela abaixo resume o que muda entre as categorias. Ela é a espinha dorsal de tudo o que vem depois.
| Elemento | Categoria A — não autorizada | Categoria B — induzida |
|---|---|---|
| Defeito principal | Sistema deixou terceiro operar a conta | Sistema não estranhou movimentação atípica; conta de destino aberta sem verificação |
| Réu natural | Banco da vítima | Banco da vítima e banco recebedor (dois deveres distintos) |
| Defesa típica do banco | "Aparelho cadastrado, biometria, senha" | "Culpa exclusiva da vítima, fortuito externo" |
| O que decide | Atipicidade + laudo do banco lido tecnicamente (IP, horário, autenticação) | Atipicidade + comunicação imediata + prova da irregularidade da conta de destino |
| Precedente de referência | REsp 2.052.228/DF; REsp 2.220.333/DF; TJPR 14ª CC (2026) | REsp 2.222.059/SP; REsp 2.222.137/SP; TJPR 9ª CC (2026) |
4. As primeiras 72 horas: o roteiro que preserva o dinheiro e a prova
Tudo o que se faz nas primeiras horas tem dupla função: aumenta a chance de devolução administrativa e, ao mesmo tempo, constrói a prova de que a vítima agiu com diligência — o que fecha a porta da "culpa exclusiva". A ordem importa.
1. Abra a contestação no aplicativo do seu banco, agora. Desde 1º de outubro de 2025 todo participante do Pix é obrigado a oferecer o pedido de devolução em autoatendimento, dentro do próprio ambiente Pix do app, sem passar pela central. O banco não pode exigir boletim de ocorrência para abrir a solicitação nem analisar o mérito antes de abri-la; o Guia do MED recomenda que a abertura ocorra em até dez minutos. Se o app não oferecer o botão, ligue para a central oficial (o número do cartão ou do site, nunca o que ligou para você) e exija o protocolo. Guarde o e-mail automático: ele registra a hora exata.
2. Preserve as provas com horário. Prints completos das conversas, inclusive os números de telefone e a foto de perfil usada; o comprovante do PIX com o identificador da transação (E2E), o nome e a instituição do recebedor; o extrato do dia; e qualquer documento recebido — o arquivo original, não a foto dele. Num caso do escritório, o "alvará judicial" enviado pelo golpista era um PDF cujos metadados indicavam que fora gerado no Canva. Esse detalhe vale mais que dez parágrafos de indignação.
3. Registre o boletim de ocorrência on-line. No Paraná, a Delegacia Eletrônica aceita o registro de estelionato e tem orientação específica para golpes com Pix: informar chave, CPF, banco, agência e conta do recebedor, perfis e links usados. O registro é gratuito, tem validade legal e chega por e-mail em cerca de trinta minutos. Depois da Lei 15.397/2026, o estelionato voltou a ser de ação penal pública incondicionada — o boletim, além de prova, é o que permite à polícia agir.
4. Reclame por escrito no banco recebedor e no Banco Central. Localize no comprovante a instituição que abriga a conta do golpista, use o canal de atendimento dela e peça, por escrito, o bloqueio e a apuração da conta. Em seguida, registre reclamação no Banco Central: a instituição reclamada tem até 10 dias úteis para responder (Resolução BCB 222/2022, art. 3º). A resposta — ou o silêncio — é prova. A plataforma consumidor.gov.br cumpre função parecida e é aceita pelo Procon-PR.
5. Não pague a segunda cobrança. O golpe raramente termina no primeiro PIX. Quarenta minutos depois vem a "certidão", a "taxa de liberação", o "imposto". No caso do falso advogado atendido pelo escritório, a segunda guia, de R$ 5.000, chegou 40 minutos após a primeira. A recusa documentada é prova de boa-fé e de que a vítima não "assumiu risco consciente" — expressão que o STJ usa para afastar a culpa concorrente (REsp 2.220.333/DF).
6. Leve o conjunto a um advogado antes de seis meses. Os registros de acesso — endereço IP, dispositivo, modo de autenticação de cada transação — são guardados por seis meses (Marco Civil da Internet, art. 15). Passado o prazo, a prova mais importante da categoria A pode simplesmente não existir mais. A ação, ou ao menos uma notificação de preservação, precisa chegar antes.
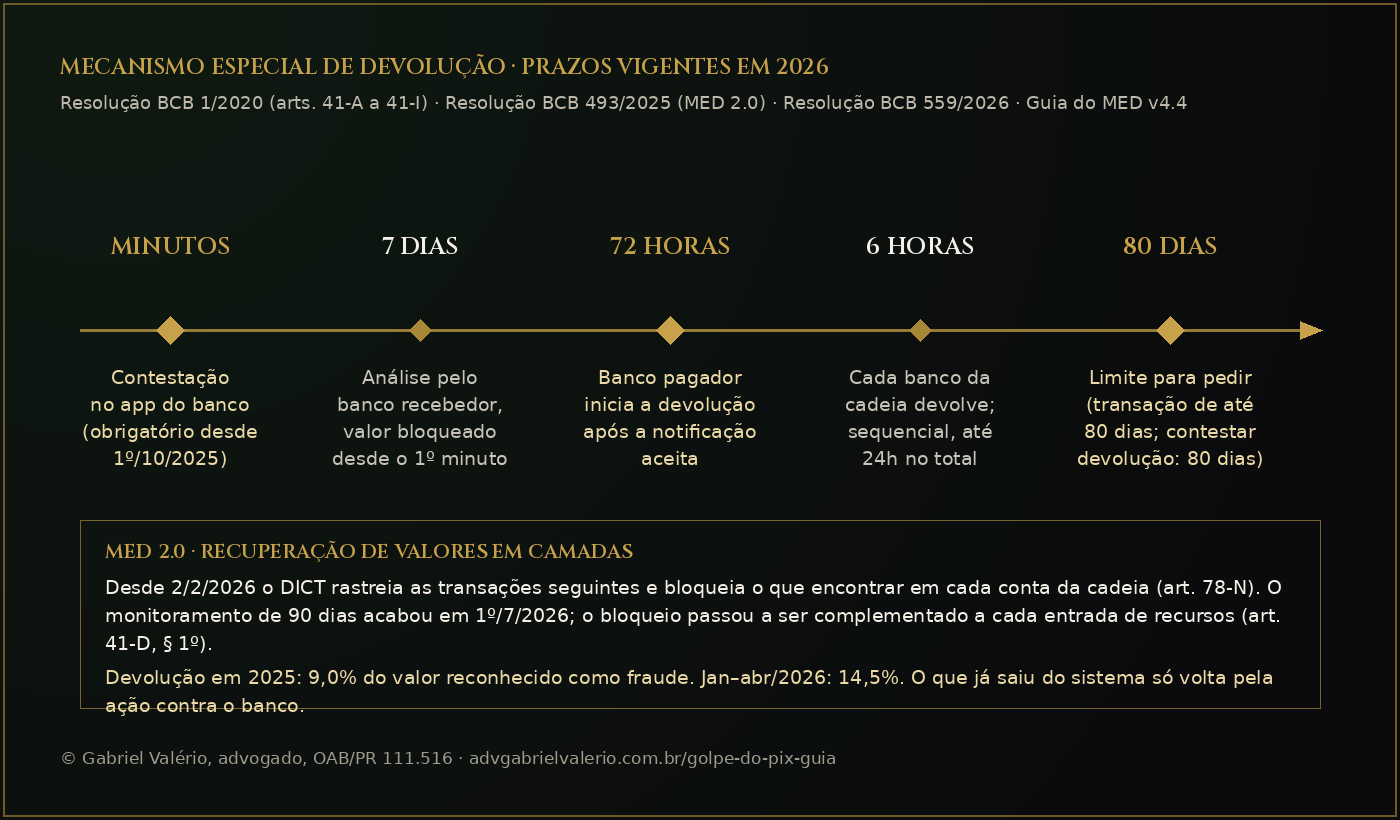
5. O MED por dentro: regras, prazos vigentes e o MED 2.0
O MED não é uma cortesia do banco: é procedimento obrigatório, com rito e prazos fixados pelo Banco Central. Conhecê-lo é o que permite identificar quando o banco descumpriu o rito — e isso vira fundamento da ação. A base é o Regulamento do Pix (anexo à Resolução BCB nº 1, de 12 de agosto de 2020), que recebeu o mecanismo pela Resolução BCB nº 103, de 8 de junho de 2021, e foi reformado em 2025 e 2026.
O que a norma diz
O art. 41-B define o MED como "o conjunto de regras e de procedimentos operacionais destinado a viabilizar a devolução de um Pix nos casos em que exista fundada suspeita do uso do arranjo para a prática de fraude" ou falha operacional. Ele não serve para desfazer negócio jurídico frustrado — o produto que não chegou, o serviço malfeito — nem alcança dinheiro que caiu na conta de terceiro de boa-fé (§ 1º). O art. 41-A impõe duas condições a toda devolução: saldo na conta do recebedor e início em até 90 dias da transação original. O art. 41-C diz quem inicia: o banco do recebedor, por iniciativa própria ou por solicitação do banco do pagador, inclusive quando este "receba uma reclamação do usuário pagador". O art. 41-D condiciona a devolução por fraude à aceitação da notificação de infração e determina o bloqueio imediato do valor ou do saldo disponível. O art. 41-I fecha o circuito: o banco do recebedor "responderá pelos eventuais prejuízos causados pela não devolução dos recursos" quando rejeitar, sem justo motivo, a notificação de infração.
Ao lado do MED há um instrumento anterior a ele: o bloqueio cautelar do art. 39-B. O banco recebedor é obrigado a bloquear, por até 72 horas, o crédito de uma transação com suspeita de fraude, levando em conta o número de notificações de infração já recebidas pela conta, o tempo de conta, o horário e o perfil do pagador. Quando uma conta recém-aberta recebe cinco PIX altos numa noite e nada é bloqueado, o art. 39-B foi descumprido antes mesmo de o MED começar.
Os prazos que valem em 2026
- Para pedir: a transação deve ter ocorrido há no máximo 80 dias. Desde 1º de setembro de 2026, o mesmo prazo de 80 dias vale para o recebedor contestar uma devolução feita contra ele (antes eram 30 dias).
- Para abrir: imediatamente, no app; a recomendação oficial é de dez minutos, e a meta de nível de serviço é 95% dos casos em até 30 minutos.
- Para analisar: o banco recebedor tem 7 dias corridos, com o valor bloqueado desde o primeiro minuto.
- Para devolver: aceita a notificação, o banco do pagador tem 72 horas para iniciar a devolução e cada banco envolvido tem 6 horas para executá-la; quando o dinheiro passou por várias contas, as devoluções são sequenciais e o total pode chegar a 24 horas. A regra antiga de "96 horas", ainda repetida em muitos sites, não existe mais.
- O monitoramento de 90 dias acabou. Até 30 de junho de 2026 o banco recebedor tinha de vigiar a conta por 90 dias e devolver o que entrasse. A Resolução BCB nº 559, de 23 de abril de 2026, revogou essa regra a partir de 1º de julho de 2026 e a substituiu por outra: o bloqueio deve ser complementado sempre que houver ingresso de recursos na conta, até o limite do valor pedido ou até o encerramento da notificação de infração (art. 41-D, § 1º, II). Casos anteriores a julho de 2026 continuam regidos pelo monitoramento — e o TJPR condenou uma instituição de pagamento justamente por tratar a recusa "sem saldo" como fim do procedimento, quando a norma lhe impunha vigiar a conta.
MED 2.0: a devolução em camadas
O problema clássico do MED era o repasse: o golpista recebia e, em minutos, pulverizava o dinheiro para outras contas; a conta original ficava zerada e a devolução morria ali. A Resolução BCB nº 493, de 28 de agosto de 2025, criou o procedimento de recuperação de valores (art. 78-N): a partir da reclamação do pagador, o sistema do Banco Central (DICT) rastreia as transações seguintes, gera notificações automáticas contra cada conta da cadeia e bloqueia o que encontrar em cada uma delas. A funcionalidade pôde ser adotada a partir de 23 de novembro de 2025 e tornou-se obrigatória em 2 de fevereiro de 2026. O resultado já aparece nas estatísticas: a taxa de devolução, que ficou em 9% em 2025, subiu para 14,5% no primeiro quadrimestre de 2026.
Outras peças do mesmo sistema completam o quadro e, cada uma, é um dever que o banco pode ter descumprido no seu caso: a marcação de fraude no DICT, que carimba a chave Pix e o CPF ou CNPJ do recebedor notificado (art. 78-G, parágrafo único), e que desde outubro de 2025 impede o DICT de sequer devolver os dados da chave marcada; o dever de rejeitar transações destinadas a contas com fundada suspeita de fraude (Resolução BCB 142/2021, art. 2º-A, incluído pela Resolução BCB 501/2025, obrigatório desde 13 de outubro de 2025); o limite noturno de R$ 1.000 entre pessoas físicas, das 20h às 6h (Resolução BCB 142/2021, art. 2º, I); e o teto de R$ 15 mil por transação quando o pagador está numa instituição de pagamento ainda não autorizada pelo Banco Central (Resolução BCB 496/2025).
6. Por que o MED falha em 9 de cada 10 reais — e o que a recusa vale como prova
O MED só devolve o que encontra. O golpe profissional sabe disso e transfere o dinheiro para fora da conta em minutos, muitas vezes para contas em outras instituições, para cripto ou para saque. Quando a contestação chega — mesmo em dez minutos — a conta já está vazia. Foi assim em 2025 com R$ 4,06 bilhões reconhecidos como fraude e não devolvidos por saldo insuficiente. O MED 2.0 melhora a captura na cadeia, mas não alcança o que saiu do Pix.
Há uma segunda razão, menos conhecida: a recusa do próprio banco recebedor. Ele pode rejeitar a notificação de infração — e faz isso alegando que "não identificou indícios de fraude". Aqui a norma é clara e a favor da vítima: rejeição sem justo motivo gera responsabilidade do banco recebedor pelo prejuízo (art. 41-I). Numa cooperativa de crédito de Curitiba, a resposta formal a uma cliente que perdeu R$ 19 mil em PIX em quinze minutos foi uma declaração assinada de "comunicação negativa de estorno devido à não identificação de indícios de fraude". Esse papel, que o banco entregou achando que encerrava o assunto, é hoje a peça central da ação.
É por isso que a recusa do MED tem de ser obtida por escrito e guardada. Ela prova quatro coisas ao mesmo tempo: que a vítima comunicou a fraude; quando comunicou; que o banco tratou o pedido de determinado modo; e, quando a recusa for "sem saldo", que o dinheiro foi repassado — o que, por si, denuncia a conta como conta de passagem, típica de laranja. A vítima que não tem esse documento começa a ação explicando; a que tem, começa provando.
7. O dever do seu banco: transação atípica exige autenticação atípica
A frase que abre esta seção resume a tese do escritório e, hoje, a jurisprudência dominante. Bancos existem para guardar dinheiro; o dever de guarda que antes se cumpria com cofre e vigilante hoje se cumpre com um sistema que reconhece quando a movimentação não é do cliente e, nesse momento, pede mais do que a senha. A regulação diz exatamente isso.
O art. 89 do Regulamento do Pix obriga cada participante a manter "mecanismos robustos de segurança" na autenticação do pagador, na abertura de contas e na entrada e saída de recursos. O § 1º, I, na redação da Resolução BCB 403/2024 (em vigor desde 1º de novembro de 2024), exige "solução de gerenciamento de risco de fraude que contemple ao menos as informações de segurança armazenadas no DICT e que seja capaz de identificar transações Pix atípicas ou não compatíveis com o perfil do cliente", para três finalidades: usar o tempo diferenciado de autorização, rejeitar a transação por fundada suspeita de fraude (arts. 38 e 39) e bloquear cautelarmente os recursos (art. 39-B). O art. 32, V, completa: os participantes "responsabilizam-se por fraudes no âmbito do Pix decorrentes de falhas nos seus mecanismos de gerenciamento de riscos".
O "tempo diferenciado" merece atenção porque é a prova de que a retenção é não só possível como prevista: o Manual de Tempos do Pix (versão 7.0, Instrução Normativa BCB 654/2025) autoriza o banco a segurar por até 30 minutos, em dias úteis das 8h às 20h, e por até 60 minutos nos demais horários, uma transação com suspeita de fraude — notificando o pagador e dando-lhe a opção de cancelar. Um banco que, diante de cinco PIX sequenciais de valor alto para desconhecidos, não usou nem um minuto desses sessenta, não pode dizer que fez o que a norma esperava.
O que "atípico" significa na prática
Os tribunais não exigem sistemas perfeitos; exigem coerência com o histórico do cliente. Os critérios que o STJ consolidou no julgamento da falsa central (REsp 2.222.059/SP) são seis: perfil e padrão de consumo (valores e frequência habituais); horário e local; intervalo entre as transações; sequência (várias operações encadeadas); meio utilizado; e contratação de empréstimo atípica imediatamente antes das transferências. Na prática forense, três elementos são quase sempre decisivos: o extrato dos seis meses anteriores, que mostra o padrão; o comprovante de cada operação, que mostra o intervalo; e o destinatário, que mostra se havia relação prévia.
Um exemplo real do TJPR: pequeno agricultor, conta usada para saques e um ou outro crédito por TED, sem nenhum PIX enviado no ano anterior. Em poucas semanas, 67 PIX para intermediadoras de pagamento, o primeiro às 23h01, num total de R$ 47.453,85. O banco defendeu-se com o laudo do seu próprio sistema: aparelho cadastrado, senha pessoal. A 14ª Câmara Cível respondeu que "as operações realizadas em aparelho habilitado e com senha pessoal são uma primeira barreira de segurança, mas que, no atual contexto social, não se mostram suficientes", e que era dever do banco "condutas ativas de bloqueios preventivos das operações, até a sua confirmação em segundo estágio" (AC 0001637-48.2021.8.16.0092, Rel. Des. Irajá Pigatto Ribeiro, j. 13/03/2026).
O laudo do banco: como lê-lo contra ele
Na contestação, o banco quase sempre junta um relatório interno de centenas de páginas: identificador do dispositivo, modelo, endereço IP, modo de autenticação de cada acesso. A tentação da vítima é ignorá-lo; o erro do juízo apressado é acolhê-lo como perícia. Nem uma coisa nem outra. O documento é unilateral — produzido e editável pela parte interessada — e o TJPR já disse que ele "não arreda a falha na prestação de serviço consubstanciada na ausência de bloqueio preventivo de movimentações atípicas". Mas ele também costuma conter a prova contra o banco. Num caso do escritório, o IP das transações contestadas aparecia 28 vezes no log, todas no dia da fraude, nenhuma antes ou depois; ferramentas públicas de geolocalização situavam esse IP a cerca de 400 km do domicílio da cliente; e vários acessos tinham o campo "modo de autenticação" vazio. Cada um desses três fatos era, sozinho, "justa causa para bloqueio de transação e exigência de autenticação adicional". O banco entregou a prova da própria omissão.
8. O dever do banco da conta laranja: abrir conta é assumir o risco
A vítima instintivamente processa o próprio banco. Mas há um segundo réu, muitas vezes mais vulnerável juridicamente: a instituição que abriu e mantém a conta que recebeu o dinheiro. Ela não é vítima do golpe; ela é a infraestrutura dele. Sem uma conta que receba, não há golpe do PIX — e essa conta foi aberta por alguém que tinha o dever de saber quem era o titular.
Os deveres são expressos. A Resolução CMN nº 4.753/2019, art. 2º, exige da instituição, para abrir conta, "procedimentos e controles que permitam verificar e validar a identidade e a qualificação dos titulares da conta ... bem como a autenticidade das informações fornecidas pelo cliente, inclusive mediante confrontação dessas informações com as disponíveis em bancos de dados de caráter público ou privado". A Circular BCB nº 3.978/2020, sobre prevenção à lavagem de dinheiro, impõe "procedimentos destinados a conhecer seus clientes" (art. 13) e "procedimentos de identificação que permitam verificar e validar a identidade do cliente" (art. 16). A Lei 9.613/1998, art. 10, I, manda identificar clientes e manter cadastro atualizado. A Resolução Conjunta CMN/BCB nº 6/2023, em vigor desde 1º de novembro de 2023, obriga as instituições a compartilhar entre si dados sobre indícios de fraude, inclusive "dados da conta destinatária e de seu titular" — de modo que uma conta já apontada por outro banco não pode ser tratada como desconhecida. E, desde 1º de dezembro de 2025, a Resolução CMN 5.218/2025 acrescentou o art. 2º-A à Resolução 4.753: consulta prévia obrigatória ao sistema de indícios de fraude antes de abrir a conta.
O STJ organizou a matéria em outubro de 2025, no REsp 2.222.137/SP (Rel. Min. Ricardo Villas Bôas Cueva, 3ª Turma, j. 07/10/2025). Três circunstâncias fazem o banco recebedor responder: abertura de conta com documento falso ou extraviado; movimentação de conta regular por estelionatários, se provadas falhas de segurança; e manutenção de contas com movimentações suspeitas, "se comprovada a falta de atuação dos bancos no sentido de identificá-las". O acórdão acrescenta uma frase que decide muitos casos: a abertura de contas por meio eletrônico, sem presença física, "deve ser encarada como uma estratégia operacional e mercadológica adotada por livre opção dos bancos, que devem suportar os riscos dela decorrentes".
O mesmo precedente, porém, mostra como se perde: a vítima daquele caso "não se desincumbiu de comprovar a existência de falha na prestação do serviço nem insistiu no pedido de inversão do ônus probatório", e o recurso foi negado. A lição é operacional. A prova da abertura da conta está nas mãos do banco recebedor, e só nas dele. A petição inicial precisa pedir, com fundamento no art. 6º, VIII, do CDC, a inversão do ônus com ordem específica: que o banco apresente o dossiê de abertura — documento, selfie com documento, confrontação com bases públicas, data e canal. Se apresentar e estiver em ordem, o banco recebedor sai da ação (STJ, REsp 2.124.423/SP, Rel. Min. Nancy Andrighi, j. 20/08/2024, sobre banco digital que provou a diligência). Se não apresentar, responde.
PagSeguro condenada porque não provou como abriu a conta do golpista.
Idosa de Umuarama, vítima do golpe do falso atendente, transferiu R$ 6.180 para uma conta aberta na PagSeguro. O banco dela abriu o MED; a instituição de pagamento rejeitou "por ausência de saldo". Na ação, o juízo inverteu o ônus da prova e intimou a ré a especificar provas; ela declarou não ter provas a produzir. A 9ª Câmara Cível reformou a sentença de improcedência: "a responsabilidade não se dá pela simples abertura de conta pelo fraudador, mas sim pela ausência de demonstração por parte da financeira da adoção de cautela mínima exigida para tanto". Também rejeitou a tese de que o MED se esgota na verificação de saldo, lembrando o dever de monitoramento então vigente. Condenação: R$ 6.180 de dano material e R$ 4.000 de dano moral, com a tese de que as instituições respondem "quando, regularmente intimadas, não comprovam a adoção das cautelas necessárias na abertura de contas" (AC 0010273-46.2024.8.16.0173, Rel. Des. Subst. Guilherme Frederico Hernandes Denz, j. 13/02/2026).
"Não sou cliente desse banco. Ele pode ser réu?"
Pode, e o TJPR já cassou sentença que dizia o contrário. Em Arapongas, o juízo de primeiro grau indeferiu a petição inicial de uma vítima contra o Bradesco — banco que abrigava a conta do golpista — por "ilegitimidade passiva", sem sequer citar o réu. A 8ª Câmara Cível anulou a sentença: pela teoria da asserção (STJ, REsp 1.961.729/SP, Min. Nancy Andrighi), a legitimidade se afere pelo que a inicial narra, e a inicial imputava ao banco o descumprimento de deveres próprios — os da Resolução 4.753/2019 na abertura da conta e os do MED (arts. 39, 39-B e 41-B a 41-I do Regulamento) na devolução (AC 0013719-19.2025.8.16.0045, Rel. Des. Subst. Antonio Domingos Ramina Junior, j. 06/03/2026). O que se discute contra o banco recebedor não é a fraude do terceiro; é a omissão dele.
Desde 4 de maio de 2026 há um argumento a mais: a Lei 15.397/2026 tipificou como crime a cessão de conta laranja (Código Penal, art. 171, § 2º, VII). A norma penal passou a descrever, com todas as letras, o comportamento que o monitoramento da instituição deveria detectar: conta que recebe e repassa dinheiro de golpe em minutos.
9. A linha que separa ganhar de perder: o que o STJ e o TJPR decidem
Sites de escritório costumam citar só as vitórias. Este guia cita as derrotas também, porque é nelas que se aprende onde fica a linha. A jurisprudência não é "o banco sempre paga" nem "quem fez o PIX assume o prejuízo": é uma régua com critérios objetivos, e os casos se distribuem dos dois lados dela.
A base: Súmula 479 e o risco do empreendimento
Tudo parte de dois enunciados do STJ. A Súmula 297 diz que o Código de Defesa do Consumidor se aplica às instituições financeiras — e o STJ estendeu esse regime às instituições de pagamento, que têm "o dever de processar com segurança as transações dos usuários finais, por expressa disposição do art. 7º da Lei nº 12.865/2013" (REsp 2.194.145/SP, conforme transcrito na decisão do REsp 2.281.335/SP). A Súmula 479, nascida do Tema Repetitivo 466 (REsps 1.197.929/PR e 1.199.782/PR, Rel. Min. Luis Felipe Salomão, j. 24/08/2011 — dois recursos vindos do Paraná), fixa: "as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias".
A doutrina que os tribunais paranaenses citam para explicar o fortuito interno é a de Sergio Cavalieri Filho, reproduzida pela 16ª Câmara Cível do TJPR ao condenar o Nubank num caso de empréstimos e PIX fraudulentos: "o consumidor não pode assumir os riscos das relações de consumo, não pode arcar sozinho com os prejuízos decorrentes dos acidentes de consumo ... os riscos devem ser socializados, repartidos entre todos, já que os benefícios são também para todos. E cabe ao fornecedor, através dos mecanismos de preço, proceder a essa repartição de custos sociais dos danos. É a justiça distributiva" (Programa de responsabilidade civil, 9. ed., Atlas, 2010, p. 318 e 422-423; TJPR, AC 0014639-57.2023.8.16.0014, Rel. Des. Subst. Vania Maria da Silva Kramer, j. 22/03/2024). O fortuito externo — o que afasta a responsabilidade — é o fato "estranho à organização do negócio", como os fenômenos da natureza. A fraude eletrônica não é estranha ao negócio bancário; é o risco central dele.
Quando o banco responde
Transações atípicas não retidas. É o núcleo. No REsp 1.995.458/SP (Rel. Min. Nancy Andrighi, 3ª Turma, 2022), o STJ explicou o nexo causal que muitos juízos de primeiro grau ainda negam: "a conduta das instituições financeiras de se manter inerte perante a ocorrência de diversas transações de valores altos em poucos minutos concorre para permitir os golpes aplicados em seus correntistas ... somente as instituições financeiras detêm os meios adequados para obstar estas transações atípicas, uma vez que estas devem ser comparadas com histórico do consumidor no que tange a valores, frequência e modo". No REsp 2.052.228/DF (Nancy Andrighi, j. 12/09/2023), a Corte impôs ao banco "o dever de desenvolver mecanismos de segurança que identifiquem e obstem movimentações que destoam do perfil do consumidor, notadamente em relação a valores, frequência e objeto", num caso de idoso de 75 anos, "imigrante digital", tratado como consumidor hipervulnerável. E no REsp 2.222.059/SP (Villas Bôas Cueva, j. 07/10/2025), o golpe da falsa central com 14 transações e R$ 143 mil num dia, fixou-se que "constitui atribuição das instituições de pagamento, à semelhança das instituições bancárias, criar mecanismos capazes de identificar e coibir a prática de fraudes e de mantê-los em constante aprimoramento".
Culpa concorrente não reduz a indenização. No golpe da mão fantasma, o TJDFT havia reconhecido culpa da vítima e cortado a indenização pela metade. O STJ restabeleceu a íntegra: a redução por culpa do consumidor "deve ser interpretada restritivamente", admitida "apenas naquelas hipóteses em que o agente, por meio de sua conduta, assume e potencializa, conscientemente, o risco" — e "não é razoável entender que a vítima de um golpe, ao instalar programa ... sob a orientação de pessoa que dizia ser preposta do banco, assumiu o risco consciente de vir a sofrer danos" (REsp 2.220.333/DF, Villas Bôas Cueva, j. 07/10/2025).
Omissão em mitigar o dano. Em maio de 2026 a 4ª Turma acrescentou um fundamento útil para quem comunicou a fraude e viu o banco não fazer nada: a falha "no dever de mitigar o dano" e no monitoramento "transmuda a fraude ... por engenharia social (phishing) para a categoria de fortuito interno" (AgInt no REsp 2.221.112/SC, Rel. Min. Raul Araújo, j. 18/05/2026).
Conta laranja sem prova de diligência. Já visto na seção 8: REsp 2.222.137/SP e, no TJPR, a 9ª Câmara (PagSeguro) e a 8ª Câmara, que condenou banco pela "ausência de apresentação de qualquer prova quanto à regularidade da abertura das contas em nome de terceiros", com dano moral de R$ 4.000 (AC 0005288-63.2024.8.16.0131, Pato Branco, Rel. Des. Themis de Almeida Furquim, j. 24/03/2025).
Ciência da fraude sem bloqueio. No caso do Nubank em Londrina, a instituição, "mesmo ciente da possível ocorrência de fraude, não foi diligente em bloquear a conta corrente e a senha utilizada" — os empréstimos foram declarados inexistentes, o valor subtraído devolvido e o dano moral de R$ 5.000 mantido (TJPR, 16ª CC, j. 22/03/2024).
Quando o banco não responde
Comunicação tardia. No REsp 2.215.907/SP (Villas Bôas Cueva, j. 01/09/2025), a vítima cedeu dados em site mimetizado e só comunicou o banco quando a fraude já estava consumada. O STJ classificou o caso como fortuito externo, "notadamente quando o correntista não comunica ao banco a fraude antes de ela estar plenamente concretizada". A pressa da seção 4 não é retórica: é requisito.
Ausência de atipicidade. No REsp 2.209.868 (Rel. Min. Humberto Martins, 3ª Turma, DJEN 24/06/2026), a vítima da falsa central fez dois PIX de valores modestos e depois uma transferência de R$ 28 mil presencialmente, na agência. O tribunal de origem não viu nada incompatível com o perfil dela; o STJ manteve: a responsabilidade do banco "não é automática". Sem transação que o sistema devesse estranhar, não há defeito.
Golpe do falso emprego, sem prova sobre as contas. É a derrota mais instrutiva, por ser a mais recente. No REsp 2.281.335/SP, decidido monocraticamente pelo Min. Humberto Martins em 23 de julho de 2026, a vítima fez sucessivas transferências, somando R$ 16.976, para quatro contas em quatro instituições (Inter, Santander, PagSeguro e PicPay), no "golpe das pequenas tarefas". Registrou boletim, reclamou no Banco Central e no consumidor.gov.br, pediu o MED — e perdeu em todas as instâncias. Por quê? O TJSP entendeu que "a concretização do golpe depende da colaboração involuntária da vítima que realiza as transações sem se certificar se está realmente se comunicando com pessoa idônea", e — este é o ponto — "também não há comprovação de que a conta utilizada para prática do golpe foi aberta sem observância, pelos réus, das formalidades legais". O STJ não reexamina prova (Súmula 7). O que faltou não foi direito; foi a inversão do ônus pedida e sustentada, e a atipicidade demonstrada transação por transação.
O banco responde quando podia ter estranhado e não estranhou; ou quando abriu a porta e não sabe para quem.
Podia ter estranhado: transação fora do padrão de valor, horário, sequência ou destinatário, comunicada a tempo. Abriu a porta: conta recebedora sem dossiê de identificação que resista à inversão do ônus. Fora disso — PIX compatível com o histórico, comunicação dias depois, conta de destino regularmente aberta — a jurisprudência atual do STJ trata o caso como fortuito externo e a vítima arca com o prejuízo. Dizer isso antes de contratar é o que distingue assessoria de venda.
O que os Juizados do Paraná fazem diferente
Nas Turmas Recursais o dano material costuma vir; o dano moral, nem sempre. Em maio de 2026 a 5ª Turma Recursal condenou uma cooperativa a restituir R$ 19.700 de quatro PIX sequenciais do golpe da falsa central — "atípicas tanto sob o aspecto da frequência quanto dos valores envolvidos" — mas negou o dano moral: "ausente prova de repercussão concreta na esfera íntima do consumidor, os fatos configuram mero dissabor" (RI 0000884-83.2025.8.16.0114, Rel. Juíza Manuela Tallão Benke, j. 15/05/2026). A restituição veio corrigida pelo IPCA desde o prejuízo e com juros pela Selic desde a citação, já na sistemática da Lei 14.905/2024. Já as Câmaras Cíveis, em ações de rito comum, têm fixado entre R$ 4.000 e R$ 10.000 quando há idade avançada, perda das economias ou recusa administrativa documentada. A diferença não é de direito; é de prova e de rito — e orienta a escolha entre Juizado e Vara Cível, tratada na seção 12.
10. O que a ação pede — e o que ela não pode prometer
Uma inicial de golpe do PIX bem construída tem poucos pedidos, todos ancorados em prova que o autor já tem ou que só o réu pode trazer. A lista abaixo é a que o escritório usa; as ressalvas são tão importantes quanto os pedidos.
- Restituição integral do valor transferido, com correção monetária pelo IPCA desde a data do prejuízo e juros pela taxa Selic (deduzida a correção) desde a citação — a regra da Lei 14.905/2024, que alterou os arts. 389 e 406 do Código Civil e já é aplicada pelo TJPR nesses casos.
- Declaração de inexistência de empréstimos, limites ou compras contratados pelo golpista durante o acesso, com devolução do que já foi debitado e cancelamento das parcelas futuras.
- Inversão do ônus da prova com ordem específica (CDC, art. 6º, VIII): ao banco pagador, que exiba o log completo das transações — IP, dispositivo, modo de autenticação, eventual retenção ou alerta emitido; ao banco recebedor, que exiba o dossiê de abertura e manutenção da conta destinatária. Pedido genérico de inversão não basta: o STJ negou provimento a vítima que "não insistiu" nele.
- Exibição dos registros de conexão com base no art. 15 do Marco Civil da Internet, quando a categoria é a de transação não autorizada. É "a prova mais importante" dessa categoria, nas palavras de uma das iniciais do escritório.
- Dano moral, quando há o que provar além da perda: idade avançada, esvaziamento de economias, recusa administrativa documentada, desdobramentos concretos (viagem cancelada, contas atrasadas, parcelamento do cartão, tratamento). A doutrina que o TJPR aplica define o dano moral como lesão à "esfera personalíssima da pessoa" (Gagliano e Pamplona Filho) e reconhece a "perplexidade ante a inexistência de critérios uniformes" para quantificá-lo (Carlos Roberto Gonçalves) — o que o tribunal resolve pelo critério bifásico do STJ: valor-base pela jurisprudência de casos análogos, depois ajuste pelas peculiaridades (REsp 1.152.541/RS, Min. Paulo de Tarso Sanseverino). Na prática paranaense recente: R$ 4.000 a R$ 10.000 nas Câmaras; frequentemente zero nas Turmas Recursais.
- Tutela de urgência para suspender descontos de empréstimo fraudulento e impedir negativação enquanto a ação tramita — quando há prova documental robusta do acesso indevido.
O que não cabe (e por que sites prometem mesmo assim)
Devolução em dobro do PIX. O art. 42, parágrafo único, do CDC manda devolver em dobro o que o consumidor pagou em excesso numa cobrança indevida feita pelo fornecedor. O PIX que saiu da sua conta para o golpista não é cobrança do banco. A 14ª Câmara Cível do TJPR rejeitou o pedido de dobro exatamente nesse contexto, ao mesmo tempo em que condenou o banco a devolver os R$ 47 mil dos 67 PIX: o dispositivo "trata de cobrança indevida de dívida", o que não era o caso. O dobro cabe, sim, sobre as parcelas cobradas pelo banco de um empréstimo contratado pelo golpista — e, desde o EAREsp 676.608/RS (Corte Especial, Rel. Min. Og Fernandes, j. 21/10/2020), independe de má-fé, bastando conduta contrária à boa-fé objetiva, para cobranças posteriores a 30 de março de 2021. Pedir o dobro sobre o PIX inteiro, como se vê em muitas páginas, é pedir o que o tribunal vai negar — e sucumbir na parte.
Ação contra o golpista. É possível e às vezes útil (o CPF do recebedor está no comprovante), mas quem cedeu a conta raramente tem patrimônio, e a execução contra ele costuma ser inócua. A ação civil eficaz é contra quem tem dever regulatório e solvência: as instituições.
11. Como o escritório monta o caso
O método nasceu de casos reais, dois deles ajuizados no Paraná em 2024 e 2025, e de uma experiência que poucos escritórios têm: ter sido usado como isca.
Os criminosos tinham o número do processo, o nome, a foto e a OAB do advogado — porque tudo isso é público.
Numa sexta-feira de junho de 2025, às 17h, uma cliente antiga recebeu no WhatsApp a mensagem de um número com a foto e o nome do advogado do escritório: "ganhamos a causa, a liberação sai hoje". Seguiu um PDF — "Alvará de Liberação de Pagamento", com brasão, número de documento e "assinatura digital", gerado no Canva — informando um crédito de R$ 36 mil. Depois, uma ligação de um "auditor do Banco Central", com DDD de Brasília e link da Junta Comercial do DF como credencial. Às 17h43 chegou a "guia do perito judicial": R$ 1.890, chave PIX no CPF, conta no Bradesco, "impreterivelmente hoje". A cliente, que não tinha o valor em conta, juntou o dinheiro e pagou. Às 18h18 já havia aberto a contestação no app do seu banco; às 18h29 chegou a segunda guia, de R$ 5.000 — que ela não pagou; às 18h59 o boletim de ocorrência estava registrado. O banco recebedor reconheceu a fraude e negou a devolução "por não haver saldo". O processo verdadeiro, público, tinha sido a fonte de todos os dados usados no golpe. A ação, no Juizado, foi ajuizada contra os dois bancos, cada um por um dever: o pagador por não reter uma transferência que, no extrato de seis meses da cliente, não tinha precedente; o recebedor por não demonstrar como identificou o titular da conta laranja. Na contestação, o banco pagador descreveu a segurança do aparelho — e, ao juntar os extratos, confirmou que a movimentação era atípica.
Desse e de outros casos saíram seis regras que o escritório segue em toda ação de golpe do PIX:
- Dois réus, dois deveres. O banco pagador responde pela transação atípica não retida (Regulamento do Pix, arts. 32, V, e 89, § 1º, I); o banco recebedor, pela conta aberta sem verificação (Resolução CMN 4.753/2019; Circular BCB 3.978/2020; Lei 9.613/1998, art. 10). Cada dever tem a sua prova, e a inicial pede a de cada um, nominalmente.
- A atipicidade se prova com extrato, não com adjetivo. Seis meses de extrato, com a média de saídas, os maiores valores e os destinatários habituais, ao lado da sequência fraudulenta minuto a minuto.
- O laudo do banco é lido linha por linha. Frequência histórica do IP, geolocalização por ferramentas públicas, campos de autenticação vazios, horário. O documento que o banco junta para se defender costuma ser o que o condena.
- Coerência em três tempos. O relato do boletim de ocorrência (feito sob pena de falsa comunicação de crime), o da reclamação administrativa e o da inicial têm de ser o mesmo. A palavra da vítima, coerente e assumida com risco penal, pesa mais do que a classificação unilateral do banco.
- O segundo pagamento e os metadados. A recusa da segunda cobrança prova boa-fé; os metadados do documento falso provam o método. Nenhum dos dois aparece se o cliente apagou a conversa.
- Sem promessa. O parecer inicial diz, por escrito, se os três elementos existem. Quando não existem — PIX dentro do padrão, comunicação tardia, conta de destino regular —, o escritório diz que a ação tende a perder, e por quê. É o que o Provimento 205/2021 da OAB exige e o que o REsp 2.281.335/SP ilustra.
12. Juizado ou Vara Cível, foro e prazos
Onde. A ação pode ser proposta no domicílio da vítima (CDC, art. 101, I), seja qual for a sede do banco. Quem mora em Curitiba processa em Curitiba; quem mora em Cascavel, em Cascavel. Isso vale para os dois réus.
Juizado Especial Cível. Cabe até 40 salários mínimos — R$ 64.840 em 2026 (Decreto 12.797/2025) — sem custas nem honorários em primeiro grau (Lei 9.099/1995, art. 55); até 20 salários (R$ 32.420) a parte pode até dispensar advogado, o que não é recomendável em caso com dois réus e prova técnica. É o rito adequado quando a prova já está pronta: extratos, comprovantes, recusa do MED por escrito, conversas. Em Curitiba, os Juizados funcionam no Centro Judiciário (Av. Anita Garibaldi, 750, Ahú) e há um 1º Juizado Especial Cível de Matéria Bancária; as novas ações tramitam no eproc desde 18 de junho de 2026. A contrapartida é a prova: sem perícia, e com Turmas Recursais que raramente concedem dano moral no tema.
Vara Cível. É o caminho quando a categoria é a de transação não autorizada e a tese depende de quebrar o laudo do banco, obter registros de IP com ordem judicial ou ouvir testemunhas sobre o dano moral. Há custas iniciais (em Curitiba, na casa de R$ 1.700 para uma causa de R$ 30 mil, salvo gratuidade), audiência de conciliação e instrução — e sentença que, se favorável, vem com honorários de sucumbência pagos pelo banco. As Varas Cíveis de Curitiba ficam no Fórum Cível (Av. Cândido de Abreu, 535, e Rua Mateus Leme, 1142) e ainda tramitam no Projudi enquanto a migração para o eproc não as alcança.
Empresa vítima: o que muda
Quando quem caiu no golpe é uma empresa — o financeiro que pagou um "fornecedor" com chave Pix trocada, o sócio que transferiu para um "advogado" da própria empresa —, três coisas mudam. O Código de Defesa do Consumidor continua aplicável se a empresa é destinatária final do serviço bancário e está em posição de vulnerabilidade técnica diante do banco (a chamada teoria finalista mitigada, adotada pelo STJ), mas o banco vai contestar esse ponto e a inicial precisa demonstrá-lo. Microempresas e empresas de pequeno porte podem usar o Juizado Especial (Lei 9.099/1995, art. 8º, § 1º, II); as demais vão à Vara Cível. E o MED se aplica da mesma forma — desde 2 de fevereiro de 2026 o bloqueio cautelar do art. 39-B alcança expressamente contas de pessoa jurídica —, com a vantagem de que o histórico de pagamentos de uma empresa costuma tornar a atipicidade ainda mais evidente: um PIX para uma chave nunca usada, fora do ciclo de pagamentos, é o exemplo clássico.
Um segundo réu aparece com frequência nesses casos: quando o golpe começa por troca de chip (SIM swap), a operadora de telefonia que habilitou o chip para o criminoso entra na discussão, com dever de segurança próprio. A ação, então, pode ter três réus e três deveres.
Prazos. A pretensão de reparação prescreve em cinco anos, contados do conhecimento do dano (CDC, art. 27). Mas o prazo que manda é outro: os seis meses de guarda dos registros de acesso (Marco Civil, art. 15) e os 80 dias do MED. Quem chega ao escritório na primeira semana tem tudo; quem chega no sétimo mês, tem o direito e não tem a prova.
13. O crime: Lei 14.155/2021, Lei 15.397/2026 e a conta laranja
A esfera penal não devolve o dinheiro, mas define o vocabulário e ajuda a prova. A Lei 14.155/2021 criou a figura da fraude eletrônica (Código Penal, art. 171, § 2º-A): pena de 4 a 8 anos de reclusão "se a fraude é cometida com a utilização de informações fornecidas pela vítima ou por terceiro induzido a erro por meio de redes sociais, contatos telefônicos ou envio de correio eletrônico fraudulento" — a descrição legal exata do golpe do PIX. O § 4º aumenta a pena de um terço ao dobro quando a vítima é idosa ou vulnerável. A mesma lei alterou o art. 70 do Código de Processo Penal para fixar a competência no domicílio da vítima quando o estelionato é praticado "mediante transferência de valores" (§ 4º) — a ocorrência de Curitiba investiga-se em Curitiba, ainda que a conta laranja esteja em outro estado.
A Lei 15.397, de 30 de abril de 2026, fez três mudanças que interessam diretamente à vítima. Primeira: incluiu na fraude eletrônica a "duplicação de dispositivo eletrônico ou aplicação de internet" — o SIM swap e o clone de app. Segunda: criou o crime de cessão de conta laranja (art. 171, § 2º, VII): quem "cede, gratuita ou onerosamente, conta bancária para que nela transitem recursos destinados ao financiamento de atividade criminosa ou que dela sejam fruto". Terceira: revogou o § 5º do art. 171, de modo que o estelionato voltou a ser de ação penal pública incondicionada — a polícia e o Ministério Público agem sem depender de representação da vítima. Páginas oficiais escritas antes de maio de 2026, inclusive de órgãos policiais, ainda dizem o contrário; estão desatualizadas nesse ponto.
Para o processo cível, o inquérito raramente chega a tempo. Mas o boletim, o número do inquérito e eventual identificação do titular da conta laranja pela polícia fortalecem a narrativa e, quando a instituição alega que a conta era "regular", contradizem-na com dado oficial.
14. Prevenção que funciona de verdade
Prevenção genérica ("desconfie de tudo") não muda comportamento. O que muda é conhecer o mecanismo. Cinco pontos, todos derivados de casos concretos ou de regras do sistema:
- A Justiça não cobra taxa para liberar dinheiro. Alvará, RPV, precatório e depósito judicial são creditados pelo tribunal; nenhum juiz, advogado ou "auditor" pede PIX para liberá-los. O TJPR, o STJ e a OAB/PR publicaram alertas nesse sentido em 2024, 2025 e 2026. Se o "seu advogado" aparece num número novo, confirme pelo número antigo antes de responder.
- Os dados do seu processo são públicos. Número dos autos, partes, valor da causa e nome do advogado estão nas consultas processuais. É esse o combustível do golpe do falso advogado — e a razão pela qual o CNJ impôs autenticação em dois fatores no PJe em novembro de 2025. Saber que o golpista terá esses dados é a vacina.
- Configure os limites do Pix por período e por horário. O limite noturno de R$ 1.000 entre pessoas físicas (20h às 6h) é obrigatório desde outubro de 2021, e o aumento de limites só vale depois de 24 horas (Resolução BCB 142/2021, art. 2º). Ajuste também o limite diurno ao seu uso real e cadastre contas de confiança; o Pix por aproximação vem com teto padrão de R$ 500 por transação.
- Nunca instale aplicativo a pedido de quem ligou. É a porta do golpe da mão fantasma. Bancos não pedem instalação de programas de acesso remoto nem "atualização por link".
- Segundo pagamento é sinônimo de golpe. Taxa, certidão, imposto, "desbloqueio", "erro no primeiro PIX": a segunda cobrança chega em menos de uma hora e é o momento de parar, abrir a contestação e registrar o boletim.
15. Quanto tempo leva e quanto custa
Tempo. O MED responde em até 11 dias, na prática em menos. No Juizado, a sentença costuma vir entre 6 e 12 meses; na Vara Cível, entre 12 e 24 meses, contadas a conciliação e a instrução. Recursos do banco são a regra e acrescentam meses; a restituição, quando deferida, vem corrigida e com juros desde a citação, o que reduz o custo da espera.
Custo. O MED, o boletim e as reclamações administrativas são gratuitos. No Juizado não há custas em primeiro grau. Na Vara Cível há custas iniciais, dispensáveis por gratuidade quando cabível. Os honorários do escritório são apresentados por escrito, após a triagem gratuita, com piso na Tabela da OAB/PR, e frequentemente estruturados de forma que a maior parte incida sobre o êxito — porque é assim que o interesse do escritório fica alinhado ao do cliente. Quando a ação vence na Vara Cível, o banco paga honorários de sucumbência de 10% a 20% sobre a condenação (CPC, art. 85, § 2º), o que abate o custo total.
O que o escritório não faz: prometer resultado, cobrar "taxa de urgência" para o MED (que é gratuito e você mesmo abre no app) ou ajuizar ação que a triagem indicou como perdedora. Provimento 205/2021 do Conselho Federal da OAB.
Triagem do seu caso, por escrito
Envie o comprovante do PIX, a resposta do banco e o extrato do dia. Eu analiso se os três elementos — atipicidade, comunicação e conta de destino — existem no seu caso e respondo por escrito, com o caminho e o custo, antes de qualquer contratação.
Solicitar triagem por WhatsAppDr. Gabriel Valério · OAB/PR 111.516 · Curitiba/PR · atuação nacional em Direito Bancário, Veicular e Defesa Patrimonial.
Quem assina este guia
Gabriel Antônio de Oliveira Valério da Silva, advogado inscrito na OAB/PR sob o nº 111.516, formado pelo Centro Universitário Curitiba (UNICURITIBA), com atuação concentrada em Direito Bancário e do Consumidor, Direito Veicular e Defesa Patrimonial. O escritório mantém sede no Bairro Alto, em Curitiba, e patrocina causas em todas as unidades da Federação por meio dos sistemas eletrônicos dos tribunais. Nas ações de fraude bancária, a linha de atuação é a descrita neste guia: dois réus, dois deveres, prova documental desde a primeira hora — e um parecer honesto antes da contratação. Este texto foi escrito a partir das normas do Banco Central vigentes em setembro de 2026 e de acórdãos lidos na íntegra, cujos números constam do texto para conferência.
Perguntas frequentes
Pode, mas a resposta depende de três elementos: se a transação fugia do seu perfil (valor, horário, sequência, destinatário), se você comunicou o banco rapidamente e se a conta que recebeu o dinheiro foi aberta sem a verificação exigida pela Resolução CMN 4.753/2019. O STJ condena o banco quando o sistema deixou passar movimentação atípica (REsp 2.222.059/SP, 2025) e o absolve quando não havia nada de atípico e a comunicação foi tardia (REsp 2.215.907/SP, 2025).
Não. A recusa por falta de saldo encerra a via administrativa, não a judicial. Desde fevereiro de 2026 o MED 2.0 rastreia o dinheiro nas contas seguintes; e, se o banco do golpista não provar que abriu a conta com a diligência exigida, ele responde pelo prejuízo. O TJPR já condenou instituição de pagamento exatamente nesse cenário. Guarde a recusa por escrito: ela é prova.
A transação deve ter no máximo 80 dias. O banco recebedor tem 7 dias para analisar; aceita a notificação, o banco do pagador tem 72 horas para iniciar a devolução e cada banco envolvido, 6 horas para devolver. Na prática o bloqueio só funciona se o dinheiro ainda estiver na conta — por isso a contestação deve ser aberta em minutos, no app, não em dias.
Podem ser os dois, por deveres diferentes. O seu banco responde por não identificar e reter uma transação atípica (Regulamento do Pix, art. 89, § 1º, I). O banco recebedor responde por abrir e manter a conta laranja sem verificar a identidade do titular (Resolução CMN 4.753/2019 e Circular BCB 3.978/2020) e por rejeitar sem justo motivo a notificação de infração (art. 41-I). A ação pode — e em regra deve — ter os dois no polo passivo.
Em regra, não. A devolução em dobro do art. 42, parágrafo único, do CDC pressupõe cobrança indevida feita pelo fornecedor. Cabe quando o banco cobra parcelas de empréstimo contratado pelo golpista, por exemplo — não sobre o valor do PIX que saiu da sua conta. O TJPR rejeitou o pedido de dobro num caso de 67 transferências fraudulentas, mesmo condenando o banco a devolver tudo.
Depende do que se prova além do prejuízo. As Câmaras Cíveis do TJPR vêm fixando entre R$ 4.000 e R$ 10.000 quando há perda de economias, idade avançada, recusa administrativa ou desdobramentos concretos; as Turmas Recursais dos Juizados frequentemente negam quando o caso se resume ao transtorno de perder o dinheiro. A prova do abalo — não a alegação — decide.
Até 40 salários mínimos (R$ 64.840 em 2026) o Juizado Especial é possível, sem custas em primeiro grau. Quando a tese exige quebra de logs, análise do laudo do banco ou prova do endereço IP, a Vara Cível, com instrução completa, costuma ser o caminho mais seguro. Em Curitiba existe um Juizado com competência específica para matéria bancária.
Muda a prova, não o direito. Os dados do processo são públicos e o golpe explora isso — o CNJ impôs autenticação em dois fatores no PJe em novembro de 2025 por causa dele. Para a ação contra os bancos, o que importa é demonstrar a atipicidade da transferência, a comunicação imediata e a irregularidade da conta destinatária. O escritório conhece esse golpe por dentro: os próprios dados do escritório já foram usados como isca contra uma cliente.
No Juizado, entre 6 e 12 meses até a sentença; na Vara Cível, entre 12 e 24 meses, com instrução. Recursos podem estender. A restituição, quando deferida, vem corrigida pelo IPCA desde o prejuízo e com juros pela taxa Selic desde a citação, conforme a Lei 14.905/2024.
Existe: fraude eletrônica, com pena de 4 a 8 anos (art. 171, § 2º-A, do Código Penal, pela Lei 14.155/2021), aumentada se a vítima for idosa. Desde a Lei 15.397/2026, ceder conta para o golpe é crime autônomo e o estelionato voltou a ser de ação penal pública incondicionada. O boletim é gratuito, pode ser feito on-line e é a primeira prova de boa-fé da vítima.
Cinco anos, contados do conhecimento do dano (art. 27 do CDC). Mas os registros técnicos que sustentam a prova — IP, dispositivo, autenticação — são guardados por seis meses (Marco Civil, art. 15). Quem espera perde a prova antes de perder o direito.
Sim. As ações são eletrônicas e a competência é do domicílio da vítima (art. 101, I, do CDC), em qualquer comarca do Brasil. Em Curitiba e Região Metropolitana o atendimento é também presencial, na sede do Bairro Alto — veja a página de atendimento em Curitiba.
Fontes oficiais consultadas
Banco Central do Brasil. Resolução BCB nº 1/2020 (Regulamento do Pix, versão atualizada em 27/4/2026); Resolução BCB nº 103/2021; Resolução BCB nº 142/2021; Resolução BCB nº 493/2025; Resolução BCB nº 496/2025; Resolução BCB nº 559/2026; Guia de implementação do MED; Manual de Tempos do Pix; Estatísticas de fraude no Pix (MED); Resolução BCB nº 222/2022 (reclamações).
Conselho Monetário Nacional. Resolução CMN nº 4.753/2019 (abertura de contas); Resolução Conjunta CMN/BCB nº 6/2023 (compartilhamento de indícios de fraude); Circular BCB nº 3.978/2020 (prevenção à lavagem de dinheiro).
Legislação. Código de Defesa do Consumidor, arts. 6º, VIII, 14, 27, 42 e 101; Lei nº 14.155/2021; Lei nº 15.397/2026; Lei nº 12.965/2014 (Marco Civil), art. 15; Lei nº 12.865/2013, art. 7º; Lei nº 9.613/1998, art. 10; Lei nº 14.905/2024; Lei nº 9.099/1995; Decreto nº 12.797/2025 (salário mínimo de 2026).
Jurisprudência. STJ: Súmula 479; Súmula 297; Tema Repetitivo 466; REsp 1.995.458/SP; REsp 2.052.228/DF; REsp 2.124.423/SP; REsp 2.215.907/SP; REsp 2.222.059/SP; REsp 2.222.137/SP; REsp 2.220.333/DF; REsp 2.209.868; AgInt no REsp 2.221.112/SC; REsp 2.281.335/SP; EAREsp 676.608/RS. TJPR: 14ª Câmara Cível, AC 0001637-48.2021.8.16.0092; 16ª Câmara Cível, AC 0014639-57.2023.8.16.0014; 8ª Câmara Cível, AC 0013719-19.2025.8.16.0045 e AC 0005288-63.2024.8.16.0131; 9ª Câmara Cível, AC 0010273-46.2024.8.16.0173; 5ª Turma Recursal, RI 0000884-83.2025.8.16.0114 — todos lidos na íntegra.
Dados e alertas. Fórum Brasileiro de Segurança Pública, Pesquisa de vitimização 2025 e Anuário Brasileiro de Segurança Pública 2026; Polícia Civil do Paraná — golpe do falso advogado; CNJ — autenticação em dois fatores no PJe; alertas do STJ (12/3/2025 e 20/1/2026), do TJPR (17/12/2024) e da OAB/PR (20/2/2026).
Este guia é informativo e não substitui a análise do caso concreto. Não há promessa de resultado (Provimento nº 205/2021 do Conselho Federal da OAB). Normas e prazos conferidos em setembro de 2026; o Regulamento do Pix é alterado com frequência — confira a versão vigente antes de decidir.