Carro financiado pode ser transferido? A propriedade resolúvel do banco
Em regra, o carro financiado com alienação fiduciária não pertence integralmente a quem o financiou. O Código Civil define a propriedade fiduciária como a propriedade resolúvel de coisa móvel infungível que o devedor, com escopo de garantia, transfere ao credor (CC, art. 1.361). Nos veículos, ela se constitui com a anotação do gravame no certificado de registro, feita na repartição de trânsito (art. 1.361, § 1º).
O devedor fiduciante fica com a posse direta e o uso do carro (art. 1.361, § 2º). A propriedade, porém, é do banco até a quitação da última parcela. Por isso o carro financiado pode ser transferido, mas a transferência depende de quem figura como credor: o comprador recebe um bem que continua dado em garantia.
Daí as duas operações possíveis, que não se confundem:
- Transferência do financiamento: o novo adquirente assume o contrato e o banco aceita substituir o devedor.
- Venda com quitação: a dívida é paga, o gravame é baixado e o carro é vendido livre, ou o comprador faz financiamento novo.
Como transferir financiamento de veículo para outra pessoa: o consentimento do credor
A transferência de financiamento é, juridicamente, assunção de dívida, acompanhada da cessão da posição contratual de devedor. O Código Civil permite que terceiro assuma a obrigação do devedor, mas exige o consentimento expresso do credor, ficando exonerado o devedor primitivo, salvo se o novo devedor era insolvente ao tempo da assunção e o credor o ignorava (CC, art. 299).
O parágrafo único do art. 299 fixa uma regra prática: qualquer das partes pode assinar prazo ao credor para que consinta, e o silêncio do banco é interpretado como recusa. Mensagem de atendente ou promessa verbal não substitui o aceite formal da instituição.
Há dois efeitos decorrentes dessa exigência:
- Sem anuência, a mudança de devedor não vale contra o banco. O contrato continua em nome do financiado, que responde pela dívida, pela cobrança e pela inscrição em cadastro de inadimplentes.
- Com anuência, o devedor original se libera, e o banco passa a cobrar do novo devedor, com as garantias que o contrato previr. Garantias especiais dadas pelo devedor primitivo, como fiança, extinguem-se, salvo assentimento dele (art. 300).
1. A análise de crédito do novo devedor
O banco não aceita um substituto apenas porque ele quer assumir parcelas. A instituição avalia renda, histórico de crédito e restrições do novo devedor, porque o risco do contrato passa a depender dele. A aprovação costuma resultar em aditivo ou novo contrato, e não em simples troca de nome.
Dois fatores pesam na decisão do banco: o saldo devedor frente ao valor de mercado do carro e a situação do contrato, que precisa estar sem atraso. Contrato com parcelas em mora tende a ser recusado ou condicionado à regularização.
2. O que acontece no Detran
Na transferência autorizada, o Detran registra duas mudanças: a propriedade do carro passa ao novo adquirente, com expedição de novo certificado de registro (o Código de Trânsito Brasileiro, art. 123, I, trata a transferência de propriedade como hipótese de novo CRV, no prazo de 30 dias do § 1º), e o gravame é atualizado para constar o novo devedor ou o novo contrato.
Na venda com quitação, a sequência é outra: o banco baixa o gravame, o Detran registra a baixa e, só então, a transferência de propriedade é feita livre de ônus. Quando o financiamento é quitado e o gravame não sai do cadastro, o caminho está descrito em quitei o financiamento e o gravame não baixa e na página sobre baixa de gravame.
Antes de transferir: primeiro ângulo, a restrição judicial (RENAJUD)
O primeiro ponto a verificar é se o veículo tem restrição judicial, inscrita no RENAJUD por ordem de um juiz em processo de execução, cumprimento de sentença ou execução fiscal. A restrição RENAJUD pode bloquear a transferência, o licenciamento ou a circulação, conforme a modalidade determinada pelo juízo.
Com restrição judicial de transferência ativa, o banco não libera a transferência do financiamento e o Detran não registra a mudança de propriedade. O motivo é objetivo: a ordem judicial impede que o carro mude de titular enquanto não for levantada, e a instituição financeira não aceita substituir o devedor de um bem que não pode ser transferido.
Há uma consequência prática relevante para o comprador. Quem paga entrada e assume parcelas de um carro com RENAJUD ativo fica com o veículo sem poder regularizá-lo, e o bem pode ser penhorado e levado a leilão por dívida de terceiro. A restrição é apurada pelo CPF ou CNPJ do proprietário registrado, e não pelo contrato do comprador, o que explica o risco de carros com dono "de fachada" ou com execuções antigas. O artigo sobre comprar carro com RENAJUD detalha as consequências, e o texto sobre penhora de veículo pelo RENAJUD mostra como o juiz chega à ordem.
A Consulta RENAJUD mostra, pela placa, o processo, a vara, o tribunal e a modalidade da restrição (transferência, licenciamento, circulação, penhora). O relatório vem em PDF, com data, hora e código de integridade.
Segundo ângulo: verificar se há gravame válido e qual contrato está ativo
O segundo ponto é o gravame: a anotação da alienação fiduciária no cadastro do veículo, que identifica o banco credor e o contrato. A transferência do financiamento só pode ser pedida ao banco que consta como credor, e a negociação só tem sentido se o gravame for o do contrato que se pretende assumir.
Os dados que precisam ser conferidos são quatro:
- O banco credor, a quem o consentimento do art. 299 deve ser pedido.
- O número do contrato, para confrontar com os documentos que o vendedor apresenta.
- A situação do gravame: ativo, baixado, ou com data de vigência incompatível com a história contada.
- O financiado, que deve coincidir com a pessoa que vende o carro.
Divergência nesses pontos é sinal de risco. Um vendedor que não é o financiado, um contrato com banco diferente do informado ou um gravame que consta como ativo quando o vendedor diz que "já está quitado" mudam por completo a operação. A base consultada é a base oficial do Sistema Nacional de Gravames (SNG).
A Consulta de Gravame informa, pela placa, o banco credor, o contrato, as datas e o financiado. O nível Completo acrescenta o proprietário registrado e a comparação entre financiado e proprietário.
Tem como transferir financiamento? Os documentos e o passo a passo
A transferência autorizada segue uma sequência. Cada etapa precisa estar documentada, porque o aceite do banco é a prova de que a assunção de dívida produz efeitos contra o credor.
- Verificar o carro. Restrição judicial e gravame, pela placa, com relatórios datados.
- Pedir ao banco a transferência de titularidade do contrato. O pedido parte do financiado, com o comprador como proponente. Em geral, o banco exige que o contrato esteja em dia.
- Submeter o comprador à análise de crédito. O banco consulta renda e histórico e decide pela aprovação.
- Assinar o aditivo ou o novo contrato. O documento deve indicar que o devedor original está exonerado, nos termos do art. 299.
- Registrar o novo gravame e a transferência no Detran. O comprador passa a figurar como proprietário e devedor fiduciante.
- Guardar os comprovantes. Aditivo, comprovante de baixa do gravame antigo (quando houver novo contrato) e novo CRV.
Muitos bancos não oferecem essa modalidade, ou a oferecem apenas com tarifa e prazo. A alternativa mais comum é a quitação antecipada e o novo financiamento, descrita a seguir.
Carro financiado pode ser transferido sem o banco aceitar? Os caminhos quando há recusa
O banco pode recusar a assunção de dívida sem justificar. Há três saídas legítimas.
1. Quitação antecipada e novo financiamento em nome do comprador
O vendedor quita o contrato antes do prazo, com abatimento proporcional de juros, direito do consumidor previsto no CDC, art. 52, § 2º. O banco baixa o gravame, e o comprador financia o carro em contrato próprio, com novo gravame em seu nome. É o caminho mais seguro, porque cada contrato corresponde ao devedor real.
2. Venda com quitação no ato
Quando o comprador paga à vista ou com recursos próprios, o valor pode ser dividido na mesma data: parte vai ao banco, para quitar o contrato, e o restante ao vendedor. A baixa do gravame é condição para a transferência de propriedade, e o recibo de quitação, emitido pelo banco, é o documento que a comprova.
3. Troca do devedor por refinanciamento
Em alguns casos, o comprador faz um empréstimo em banco diferente e usa o valor para quitar o contrato original, mantendo o carro como garantia do novo credor. A operação depende da avaliação do veículo e da análise de crédito do comprador.
Contrato de gaveta: validade entre as partes e ineficácia perante o banco
O contrato de gaveta é o acordo particular em que o financiado vende o carro e o comprador assume as parcelas, sem aviso ou aceite do banco. A prática é muito comum e exposta a riscos de ambos os lados, tratados em carro para assumir parcelas: os riscos.
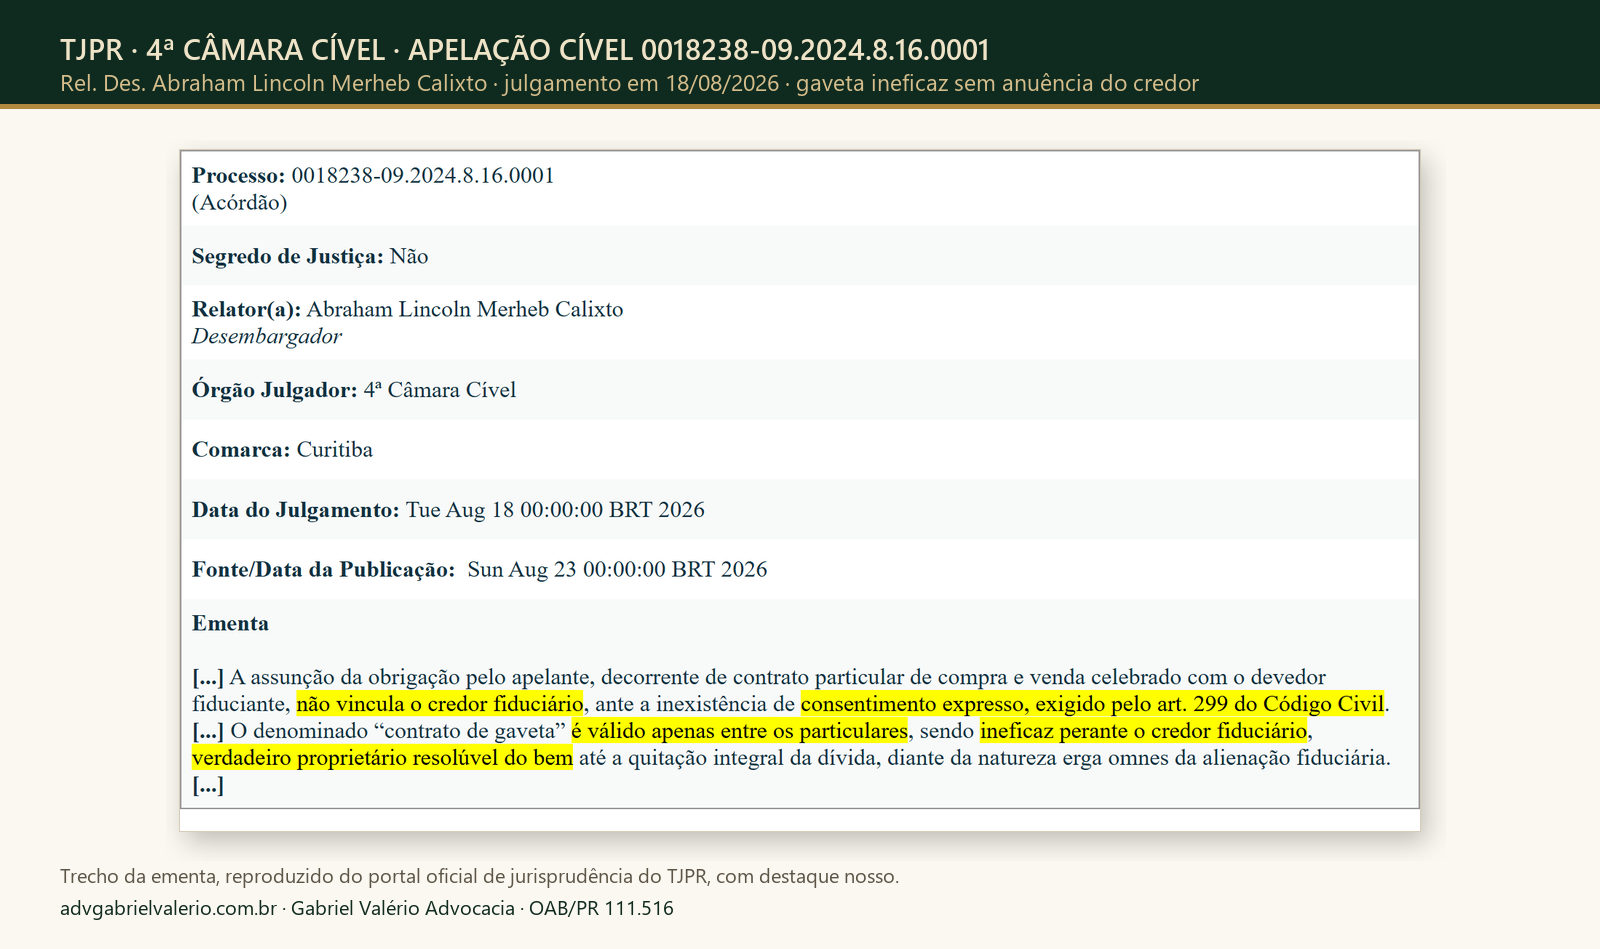
O Tribunal de Justiça do Paraná trata o tema em duas camadas. A primeira diz respeito ao banco: em agosto de 2026, a 4ª Câmara Cível decidiu que "o denominado contrato de gaveta é válido apenas entre os particulares, sendo ineficaz perante o credor fiduciário, verdadeiro proprietário resolúvel do bem até a quitação integral da dívida". No caso, o veículo foi regularmente apreendido, e o comprador, que pagava as parcelas, não obteve a restituição dos valores.
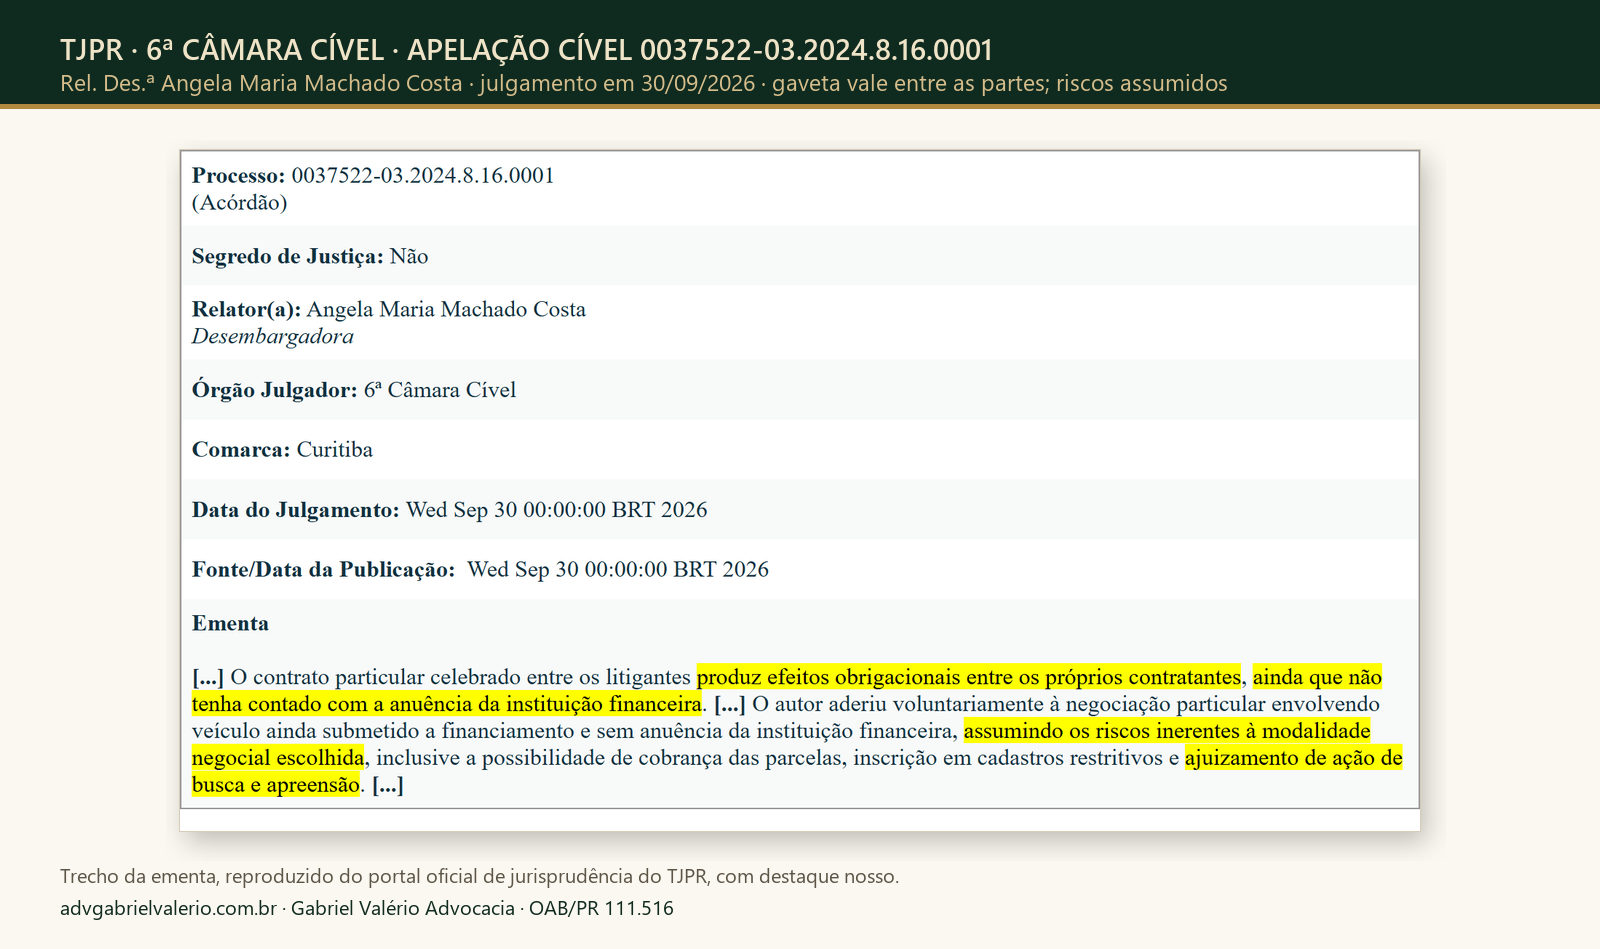
A segunda camada diz respeito às partes. Em setembro de 2026, a 6ª Câmara Cível reconheceu que o contrato particular produz efeitos obrigacionais entre os contratantes, mesmo sem a anuência da instituição financeira, mas negou dano moral ao vendedor, por entender que quem celebra o negócio assume os riscos de cobrança, de inscrição em cadastros restritivos e de busca e apreensão.
Um terceiro acórdão, da 19ª Câmara Cível (Apelação Cível 0004447-58.2018.8.16.0170, julgada em 11/11/2024), manteve a obrigação do comprador de pagar o saldo do financiamento, e o dano moral do vendedor negativado por falta de pagamento das parcelas. Em todos os casos, o ponto comum é o mesmo: o banco não fica vinculado à troca de devedor que não aprovou, e as consequências de um contrato de gaveta se resolvem apenas entre os particulares, quase sempre depois de apreensão ou negativação.
Dois riscos sobressaem para quem compra assumindo parcelas. O primeiro é a busca e apreensão: o atraso do financiado original, ou de outro contrato dele com o mesmo banco, permite a apreensão do carro com base no Decreto-Lei 911/1969. O segundo é a impossibilidade de transferir a propriedade no Detran enquanto o gravame existir. O panorama do procedimento está na página sobre busca e apreensão de veículo, e o caso do comprador que paga e o carro não é transferido está em veículo vendido e não transferido.
Para o vendedor, o risco simétrico é continuar como devedor e proprietário perante o Detran: multas, IPVA e eventual restrição judicial por dívida do comprador recaem sobre o CPF dele. A comunicação de venda e a ação para obrigar a transferência são tratadas em comunicação de venda ao Detran-PR.
Quadro comparativo: as formas de passar o carro financiado adiante
| Forma | Exige o banco? | Quem fica devedor | Risco principal |
|---|---|---|---|
| Transferência do financiamento (CC, art. 299) | Sim, consentimento expresso | O novo devedor, após o aceite | Recusa por crédito ou atraso no contrato |
| Quitação e novo financiamento | Sim, para baixa e novo contrato | O comprador, em contrato próprio | Crédito do comprador não aprovado |
| Venda com quitação no ato | Sim, para a baixa | Ninguém: a dívida é extinta | Descasar a baixa do gravame e o pagamento |
| Contrato de gaveta | Não | O financiado original perante o banco | Apreensão, negativação e carro sem transferência |
Perguntas frequentes
Pedindo ao banco credor a substituição do devedor, com análise de crédito do novo devedor e assinatura de aditivo ou novo contrato; o consentimento expresso do banco é exigido pelo art. 299 do Código Civil. Aprovada a operação, o Detran registra a transferência e o novo gravame.
Entre as partes, sim, mas o banco não fica vinculado. Sem o consentimento expresso do credor, o contrato original continua em nome do financiado, que responde pelas parcelas, e o banco pode cobrar e apreender o carro por atraso.
Pode, desde que o banco aceite a transferência do contrato ou que a dívida seja quitada e o gravame baixado antes. O carro com alienação fiduciária continua propriedade resolúvel do banco até a quitação (CC, art. 1.361).
Em regra, o banco exige o contrato em dia, ou a regularização das parcelas, antes de analisar a troca de devedor. Contrato em mora tende a ser recusado, e o atraso também abre caminho à busca e apreensão.
Não enquanto a restrição de transferência estiver ativa. A ordem do RENAJUD impede o Detran de registrar a mudança de propriedade, e o banco não libera a troca de devedor de um carro que não pode ser transferido.
É a assunção da dívida do financiado por outra pessoa, com aceite do banco e novo registro de gravame. Juridicamente, combina assunção de dívida (CC, art. 299) e cessão da posição contratual.
O negócio não vale contra o banco, e restam a quitação antecipada com novo financiamento em nome do comprador ou a venda com quitação no ato. O contrato de gaveta continua possível, mas com os riscos de apreensão e negativação.
É válido entre as partes, segundo o TJPR, mas ineficaz perante o banco, que segue como credor fiduciário. A 4ª Câmara Cível decidiu, em 2026, que o comprador que pagava as parcelas não recebe de volta o valor se o carro é apreendido.
Pela consulta de gravame com a placa do veículo, que mostra banco credor, contrato e datas na base oficial do SNG. A informação deve coincidir com a que o vendedor apresenta.
Pela consulta RENAJUD com a placa, que informa processo, vara, tribunal e modalidade da restrição. A consulta deve ser feita antes do sinal ou da entrega de entrada.
Pode, com o saldo devedor atualizado e o boleto de quitação emitido pelo banco. O gravame é baixado após a compensação, e só depois a transferência de propriedade é registrada.
Para a transferência autorizada pelo banco, não é obrigatório. Em caso de recusa, de contrato de gaveta já celebrado, de apreensão ou de restrição judicial, a análise do contrato e do histórico do carro orienta a medida adequada.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva, OAB/PR 111.516, advogado com atuação em Direito Bancário e Veicular, defesa do consumidor e do fornecedor na compra e venda de veículos, busca e apreensão, RENAJUD e gravame, com atendimento em Curitiba e Região e em todo o Brasil. Responsável técnico por consultarleilao.com.br, renajud.com.br, consultarrenajud.com.br e consultargravame.com.br.
Conteúdo informativo. As decisões citadas são públicas e apresentadas como casos de exemplo; cada caso depende do contrato e das provas dos autos.
Fundamentação legal
- Código Civil (Lei 10.406/2002), arts. 299 a 301 e 1.361: assunção de dívida com consentimento expresso do credor, exoneração do devedor primitivo, garantias especiais e propriedade fiduciária de veículo. Texto no Planalto.
- Código de Defesa do Consumidor (Lei 8.078/1990), art. 52, § 2º: liquidação antecipada com redução proporcional de juros. Texto no Planalto.
- Código de Trânsito Brasileiro (Lei 9.503/1997), art. 123, I e § 1º: transferência de propriedade e novo certificado de registro. Texto no Planalto.
- Decreto-Lei 911/1969: alienação fiduciária e busca e apreensão do bem. Texto no Planalto.
- TJPR, 4ª Câmara Cível, Ap. 0018238-09.2024.8.16.0001, Rel. Des. Abraham Lincoln Merheb Calixto, j. 18/08/2026. Portal do TJPR.
- TJPR, 6ª Câmara Cível, Ap. 0037522-03.2024.8.16.0001, Rel. Des.ª Angela Maria Machado Costa, j. 30/09/2026. Portal do TJPR.
- TJPR, 19ª Câmara Cível, Ap. 0004447-58.2018.8.16.0170, j. 11/11/2024. Portal de jurisprudência do TJPR.