Assumir financiamento de carro: o que é o repasse e o contrato de gaveta
O repasse de financiamento é a negociação em que o dono de um carro financiado entrega o veículo a outra pessoa, que passa a pagar as parcelas restantes e, em geral, uma entrada. Os anúncios de carros para assumir parcelas e de carros financiados para assumir parcelas descrevem esse negócio: o preço é a entrada somada ao compromisso de manter o boleto em dia.
O instrumento usado costuma ser o contrato de gaveta, um contrato particular de compra e venda firmado sem o banco. A instituição financeira não participa, não consente e muitas vezes nem sabe que o carro mudou de mãos. O documento do veículo permanece no nome do vendedor, e o financiamento também.
A validade do contrato entre as duas pessoas não está em discussão: o Tribunal de Justiça do Paraná reconhece que o ajuste particular produz efeitos entre os contratantes. O problema está fora dele. Perante o banco, o contrato de gaveta não existe, e é aí que nascem os riscos de assumir financiamento de carro.
Quem é o devedor perante o banco depois do repasse
O Código Civil só admite a troca de devedor com o "consentimento expresso do credor" (art. 299), e o silêncio do banco vale como recusa. Sem a anuência, o vendedor continua obrigado pela dívida inteira, e o carro continua em garantia fiduciária: a propriedade resolúvel do bem é do banco até a quitação (art. 1.361).
Para a instituição financeira, portanto, nada mudou. Quem deve é o vendedor, quem recebe o boleto é o vendedor, e a garantia é o carro, esteja ele com quem estiver. Quem comprou o carro paga ao vendedor ou diretamente ao banco, mas essa conduta é um favor de fato, sem efeito jurídico sobre o contrato de financiamento.
Os riscos concretos de comprar carro financiado de outra pessoa
1. Busca e apreensão contra o devedor ou contra o terceiro
O Decreto-Lei 911/1969, art. 3º, permite ao credor fiduciário requerer a busca e apreensão do bem "contra o devedor ou terceiro", com liminar, desde que comprovada a mora (texto no Planalto). O terceiro que está com o carro é, portanto, o alvo natural da ordem: o oficial de justiça recolhe o veículo onde ele estiver.
Executada a liminar, o devedor tem cinco dias para pagar a integralidade da dívida, sob pena de consolidação da propriedade no banco (art. 3º, §§ 1º e 2º), e quinze dias para apresentar resposta (art. 3º, § 3º). Quem nunca foi parte do contrato depende, em larga medida, de como o gravame foi registrado, tema da seção sobre a Súmula 92. Sobre as etapas do processo, vale ler o texto sobre os primeiros passos diante de uma busca e apreensão e a análise do Tema 1.132 do STJ na defesa.
2. O vendedor que para de pagar
A mora do vendedor basta para o banco agir. Se o vendedor deixa de pagar as parcelas, ou se o dinheiro repassado pelo comprador não chega ao banco, a notificação extrajudicial segue para o endereço do contrato, que é o do vendedor. O comprador só descobre o atraso quando o carro é apreendido.
3. As outras dívidas do vendedor
O carro continua no nome do vendedor, e por isso responde também por dívidas que nada têm a ver com o financiamento. Uma execução contra o vendedor pode levar à penhora do veículo por RENAJUD, com bloqueio de transferência, e o comprador de boa-fé terá de enfrentar a constrição por embargos de terceiro. O problema da transferência que nunca acontece é tratado em carro vendido e não transferido.
4. Multas, IPVA e a transferência que não sai
Enquanto o registro não muda, as infrações são lançadas no prontuário do vendedor, e o IPVA é cobrado dele. O Código de Trânsito exige nova expedição do certificado de registro quando a propriedade é transferida (art. 123, I) e prevê infração para quem deixa de registrar o veículo em trinta dias (art. 233). Ao vendedor, o art. 134 impõe a comunicação da venda ao órgão de trânsito, sob pena de responder solidariamente pelas penalidades até a data da comunicação (CTB no Planalto).
O contrato de gaveta, por definição, adia a transferência até a quitação do financiamento, e o adiamento é a origem da maior parte dos conflitos. O vendedor que cobra multas do comprador, o comprador que não encontra o vendedor, o IPVA em atraso que impede o licenciamento.
5. A responsabilização penal de quem vende o bem já alienado
A Lei 4.728/1965, art. 66-B, § 2º, determina que o devedor que "alienar, ou der em garantia a terceiros, coisa que já alienara fiduciariamente em garantia" fica sujeito à pena do art. 171, § 2º, I, do Código Penal, que trata de quem vende coisa alheia como própria (Lei 4.728 no Planalto). Pelo texto legal, o vendedor do repasse que não informa o comprador, ou que o informa e depois deixa de pagar o banco, pode responder por estelionato.
A consequência penal para o vendedor não protege o comprador. Mesmo com a condenação, o carro continua sendo do banco enquanto a dívida existir.
6. O comprador não tem proteção por ter assumido o risco
Em decisão de setembro de 2026, a 6ª Câmara Cível do TJPR tratou de um contrato de gaveta sem anuência do banco e registrou que o adquirente aderiu a um negócio com "riscos inerentes", inclusive o de cobrança, inscrição em cadastros restritivos e busca e apreensão, motivo pelo qual os transtornos foram vistos como meros dissabores, sem dano moral.
Por que conferir o gravame antes de pagar qualquer valor
O gravame é a anotação da alienação fiduciária no registro do veículo. Ele indica que existe financiamento garantido pelo carro, qual o banco credor, qual o contrato e desde quando. Toda a discussão jurídica sobre quem pode ficar com o carro depende dele: se o gravame existe e está anotado, o banco pode retomar o veículo de quem estiver com ele, e a boa-fé do comprador não resolve; se não existe anotação, a posição do comprador é outra, como demonstra a seção seguinte.
O Tribunal de Justiça do Paraná fez essa distinção em agosto de 2026. A 19ª Câmara Cível, em embargos de terceiro, manteve a apreensão porque o gravame fiduciário estava "registrado antes da aquisição alegada pelo terceiro" e a Súmula 92 só protege o terceiro de boa-fé quando a alienação fiduciária não está anotada no certificado de registro do veículo (Apelação Cível 0008165-42.2025.8.16.0033, Rel. Des. Andrei de Oliveira Rech, j. 17/08/2026).
A conferência antes do pagamento, ainda no momento em que o anúncio é apenas uma proposta, dá ao comprador a informação que o anunciante pode ter esquecido ou omitido: se o carro está financiado, com qual banco, em que contrato e com que situação. A consulta de gravame pela placa entrega esse retrato em PDF, com data, hora e código de integridade, a partir da base oficial do Sistema Nacional de Gravames (SNG): banco credor, número do contrato, datas e o nome do financiado.
Sem gravame anotado, o contrato não é oponível ao terceiro de boa-fé
Há uma tese de defesa que pode mudar o desfecho de uma busca e apreensão contra quem comprou o carro: se a alienação fiduciária não está anotada no registro do veículo, o contrato do banco não é oponível a terceiros, e o adquirente tem a boa-fé presumida. A tese tem quatro fundamentos.
- Código Civil, art. 1.361, § 1º. A propriedade fiduciária se constitui com o registro do contrato, e, "em se tratando de veículos, na repartição competente para o licenciamento, fazendo-se a anotação no certificado de registro".
- Lei 11.882/2008, art. 6º. A anotação da alienação fiduciária de veículo no certificado de registro "produz plenos efeitos probatórios contra terceiros, dispensado qualquer outro registro público" (texto no Planalto).
- Súmula 92 do STJ. "A terceiro de boa-fé não é oponível a alienação fiduciária não anotada no Certificado de Registro do veículo automotor" (Súmula 92 no STJ).
- Ônus da prova. Cabe ao banco demonstrar a má-fé ou a fraude do adquirente para manter a constrição.
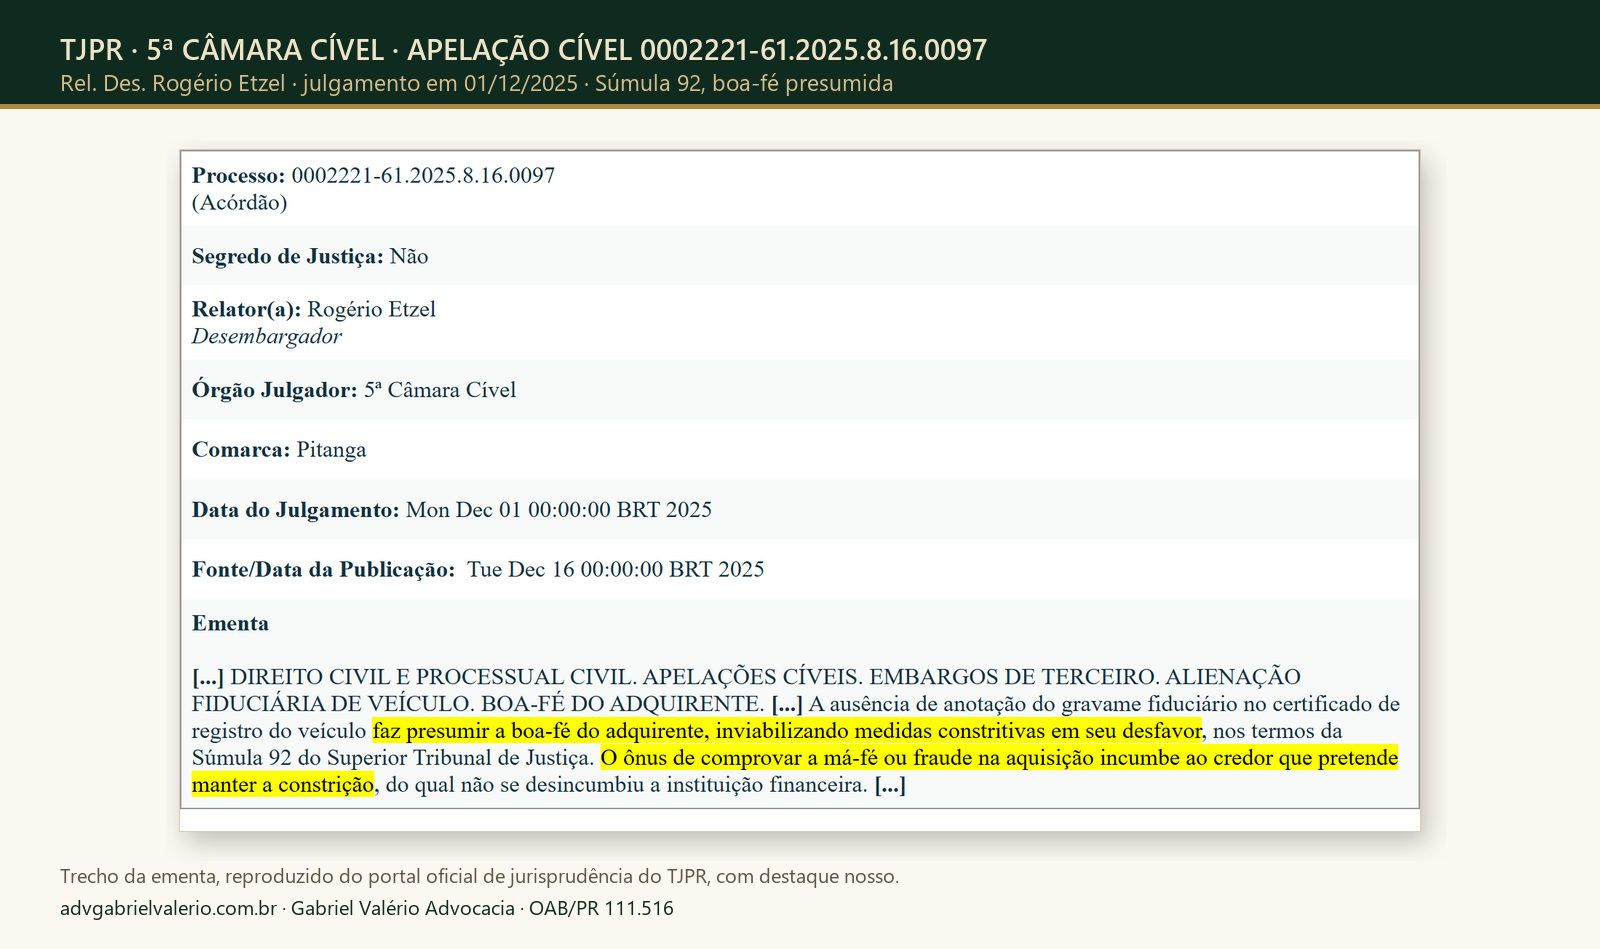
O TJPR aplicou essa lógica em embargos de terceiro. Em dezembro de 2025, a 5ª Câmara Cível entendeu que a ausência de anotação do gravame no certificado de registro "faz presumir a boa-fé do adquirente, inviabilizando medidas constritivas em seu desfavor", e que o ônus de comprovar a má-fé incumbe ao credor.
Em maio de 2025, a mesma Câmara reconheceu que o registro do contrato apenas em cartório é insuficiente: a alienação fiduciária não anotada no certificado de registro não é oponível ao terceiro de boa-fé.
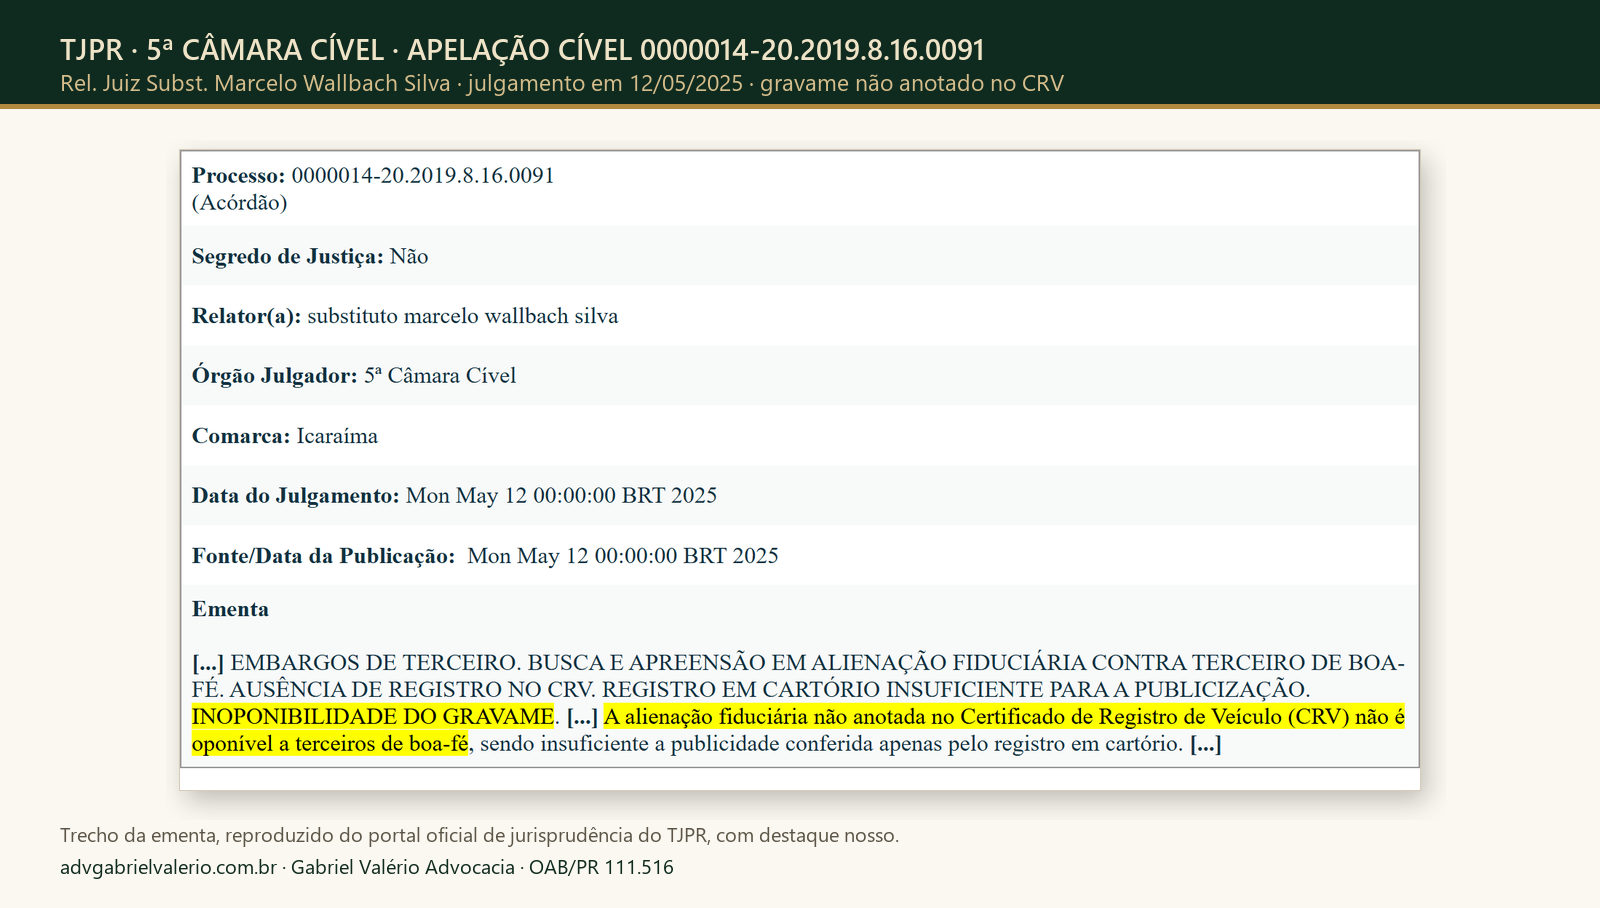
O alcance da tese depende de um fato verificável: o gravame não pode estar anotado, porque a anotação afasta a proteção, como na decisão da 19ª Câmara Cível já citada. A boa-fé é presumida e cabe ao banco provar o contrário. A conferência prévia mostra de qual das duas situações se trata, antes de qualquer pagamento.
O que conferir antes de assumir o financiamento de um carro
A conferência cobre quatro pontos:
- Gravame: existência, banco credor, número do contrato, data de início e situação (ativo ou baixado).
- Financiado: se o nome do devedor coincide com o do vendedor e com o do proprietário no documento. A divergência indica que o carro já passou por outras mãos.
- Restrição judicial: a existência de bloqueio por ordem de juiz, com processo, vara e modalidade (transferência, circulação, penhora). Uma restrição judicial por RENAJUD impede a transferência e pode levar à penhora do carro por dívida que nada tem a ver com o financiamento.
- Débitos: multas, IPVA e licenciamento em atraso, que acompanham o veículo e travam o novo registro.
A restrição judicial é o ponto que mais surpreende: o carro pode estar com as parcelas em dia e, ainda assim, ter uma ordem de bloqueio por execução contra o vendedor. A Consultar RENAJUD informa pela placa a restrição judicial com número do processo, vara, tribunal e modalidade, e o texto sobre veículo comprado e não transferido com RENAJUD explica as saídas jurídicas quando o bloqueio já existe.
Além da placa, três documentos completam a conferência: o contrato de financiamento (ou extrato fornecido pelo banco), o saldo devedor atualizado, com demonstrativo de parcelas pagas, e o documento de identificação do vendedor, comparado com o do financiado.
Por que a quitação com transferência é o caminho seguro
A única operação que elimina o risco é a que extingue a dívida antes da troca de dono. O caminho é este:
- Obter do banco, pelo vendedor, o saldo devedor atualizado para quitação, com boleto emitido em nome do banco.
- Pagar o boleto de quitação e exigir o comprovante de baixa do gravame, que o banco deve providenciar. O prazo e as consequências do atraso na baixa estão em quitei o financiamento e o gravame não baixa.
- Conferir novamente a placa, para verificar que o gravame foi baixado e que não há restrição judicial.
- Transferir o veículo no órgão de trânsito, com o documento preenchido e assinado por vendedor e comprador, e comunicar a venda.
Na ordem inversa, com o dinheiro pago ao vendedor e a quitação "a fazer", o comprador entrega o preço e fica dependente de que o vendedor pague o banco. O vendedor que conta com o valor da entrada para pagar o saldo devedor pode usá-lo para outro fim, e o comprador só descobre quando chega a notificação do banco.
Como alternativa à quitação, existe o refinanciamento em nome do comprador: o banco aprova o crédito do novo devedor, quita o contrato do vendedor e registra o novo gravame. O banco passa a ser credor do comprador, e o risco do repasse desaparece.
Se a busca e apreensão já chegou
Quem já está com o carro financiado de outra pessoa e recebeu mandado ou citação deve reunir de imediato o contrato de gaveta, os comprovantes dos pagamentos feitos ao vendedor ou ao banco, a consulta de gravame e a documentação do veículo. Os prazos são curtos (cinco dias para pagar a integralidade da dívida e quinze dias para a resposta, contados da execução da liminar, pelo art. 3º, §§ 1º a 3º, do Decreto-Lei 911/1969), e a situação do gravame no registro determina a estratégia: contestação, embargos de terceiro ou quitação integral da dívida. O texto mandado de busca e apreensão de veículo descreve o documento recebido, e a página sobre busca e apreensão de veículo reúne os fundamentos da defesa.
Perguntas frequentes
Dá para fazer o negócio, mas ele não tem efeito perante o banco: o devedor continua sendo o vendedor, e a troca de devedor exige consentimento expresso do credor (Código Civil, art. 299). O carro segue em garantia fiduciária e sujeito à busca e apreensão.
É o contrato particular de compra e venda firmado sem a participação do banco, em que o comprador assume as parcelas do financiamento do vendedor. Vale entre os dois, mas não altera o financiamento nem a propriedade fiduciária do banco.
Só quando a assunção é feita com anuência do banco ou com quitação seguida de transferência. No repasse sem o banco, o comprador depende do pagamento das parcelas pelo vendedor ou da conferência do gravame e das restrições do veículo.
Sim, se a alienação fiduciária estiver anotada e houver mora. O Decreto-Lei 911/1969, art. 3º, autoriza a busca e apreensão contra o devedor "ou terceiro", com liminar.
O proprietário no registro, que é o vendedor, até a transferência. O vendedor que comunica a venda ao órgão de trânsito afasta a responsabilidade solidária pelas multas a partir da comunicação (CTB, art. 134).
É a venda do carro financiado com transferência das parcelas ao comprador. No repasse sem anuência do banco, a dívida permanece com o vendedor, e o negócio se resolve entre os dois por contrato de gaveta.
Pode ser. A Lei 4.728/1965, art. 66-B, § 2º, sujeita o devedor que aliena o bem já alienado fiduciariamente à pena do art. 171, § 2º, I, do Código Penal, que trata de quem vende coisa alheia como própria.
Perante terceiro de boa-fé, o contrato de alienação fiduciária não anotado não é oponível, conforme a Súmula 92 do STJ, e há decisões do TJPR que afastam a constrição em embargos de terceiro. O banco mantém o crédito contra o devedor.
Pela consulta de gravame com a placa, que mostra o banco credor, o contrato, as datas e o financiado na base oficial do SNG. O resultado vem em PDF, com data, hora e código de integridade.
Pela consulta RENAJUD com a placa, que informa a restrição judicial com processo, vara, tribunal e modalidade. O bloqueio pode existir mesmo com as parcelas em dia.
Quitar o saldo devedor diretamente ao banco, exigir a baixa do gravame, conferir a placa e transferir o veículo. Como alternativa, o refinanciamento em nome do comprador, aprovado pelo banco, que extingue o contrato anterior.
O comprador tem ação contra o vendedor para reaver o que pagou, e o contrato de gaveta vale entre os dois. O TJPR já negou dano moral a quem aderiu ao negócio sem anuência do banco, por entender que os transtornos eram riscos previsíveis.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva, OAB/PR 111.516, advogado com atuação em Direito Bancário e Veicular, defesa do consumidor e do fornecedor na compra e venda de veículos, busca e apreensão, RENAJUD e gravame, com atendimento em Curitiba e Região e em todo o Brasil. Responsável técnico por consultarleilao.com.br, renajud.com.br, consultarrenajud.com.br e consultargravame.com.br.
Conteúdo informativo. As decisões citadas são públicas e apresentadas como casos de exemplo; cada caso depende do contrato e das provas dos autos.
Fundamentação legal
- Decreto-Lei 911/1969, art. 3º, caput e §§ 1º a 3º: busca e apreensão contra o devedor ou terceiro, prazo para pagar a integralidade da dívida e prazo de resposta. Texto no Planalto.
- Código Civil, arts. 299 e 1.361, § 1º: assunção de dívida com consentimento do credor e constituição da propriedade fiduciária de veículo pela anotação no certificado de registro. Texto no Planalto.
- Lei 11.882/2008, art. 6º: efeitos probatórios, contra terceiros, da anotação da alienação fiduciária no certificado de registro. Texto no Planalto.
- Lei 4.728/1965, art. 66-B, § 2º, e Código Penal, art. 171, § 2º, I: pena do devedor que aliena bem já alienado fiduciariamente. Lei 4.728 e Código Penal.
- Código de Trânsito Brasileiro (Lei 9.503/1997), arts. 123, I, 134 e 233: novo registro na transferência, comunicação de venda e infração por falta de registro. Texto no Planalto.
- STJ, Súmula 92: inoponibilidade ao terceiro de boa-fé da alienação fiduciária não anotada no certificado de registro. Súmula 92 no STJ.
- TJPR, 5ª Câmara Cível, Ap. 0002221-61.2025.8.16.0097, Rel. Des. Rogério Etzel, j. 01/12/2025, e Ap. 0000014-20.2019.8.16.0091, j. 12/05/2025. Portal de jurisprudência do TJPR.
- TJPR, 6ª Câmara Cível, Ap. 0037522-03.2024.8.16.0001, Rel. Des.ª Angela Maria Machado Costa, j. 30/09/2026, e 19ª Câmara Cível, Ap. 0008165-42.2025.8.16.0033, Rel. Des. Andrei de Oliveira Rech, j. 17/08/2026. Portal de jurisprudência do TJPR.