
Qual a diferença entre leilão de banco, seguradora, frota, Detran e judicial?
A diferença está no comitente, quem mandou o carro a leilão, e no regime jurídico que vem com ele. Dois carros do mesmo modelo podem chegar à mesma revendedora como "carros de leilão": um retomado pelo banco porque o devedor deixou de pagar; outro indenizado integralmente por uma seguradora depois de uma colisão. A consulta pela placa exibe o comitente de cada passagem encontrada, dado explicado no guia sobre a origem do leilão. São cinco vendedores e cinco regimes:
- O banco ou a financeira vende como credor fiduciário, dono do carro em garantia até a quitação (Decreto-Lei 911/1969, art. 2º).
- A seguradora vende o salvado que recebeu ao pagar a indenização integral (Circular SUSEP 639/2021, art. 14, III).
- A empresa dona da frota vende por contrato privado, com ou sem leiloeiro; a frota pública, por licitação na modalidade leilão (Lei 14.133/2021, art. 76).
- O órgão de trânsito leiloa o veículo removido e não reclamado em sessenta dias (CTB, art. 328, e Res. CONTRAN 1.025/2026).
- O Estado-juiz expropria o bem penhorado para pagar o credor (CPC, arts. 879 a 903).
O estado do veículo depende de vistoria, não do rótulo do leilão.
Nem todo carro "de banco" ou "de frota" passou por leilão: o credor fiduciário pode vender "independentemente de leilão, hasta pública, avaliação prévia" (DL 911, art. 2º), e parte desses carros, como parte dos de frota, vai a plataformas de venda direta a lojistas, uma das formas do chamado remarketing, que não deixa registro de leilão. Nos cinco casos, a relação entre a loja e o consumidor é de consumo.
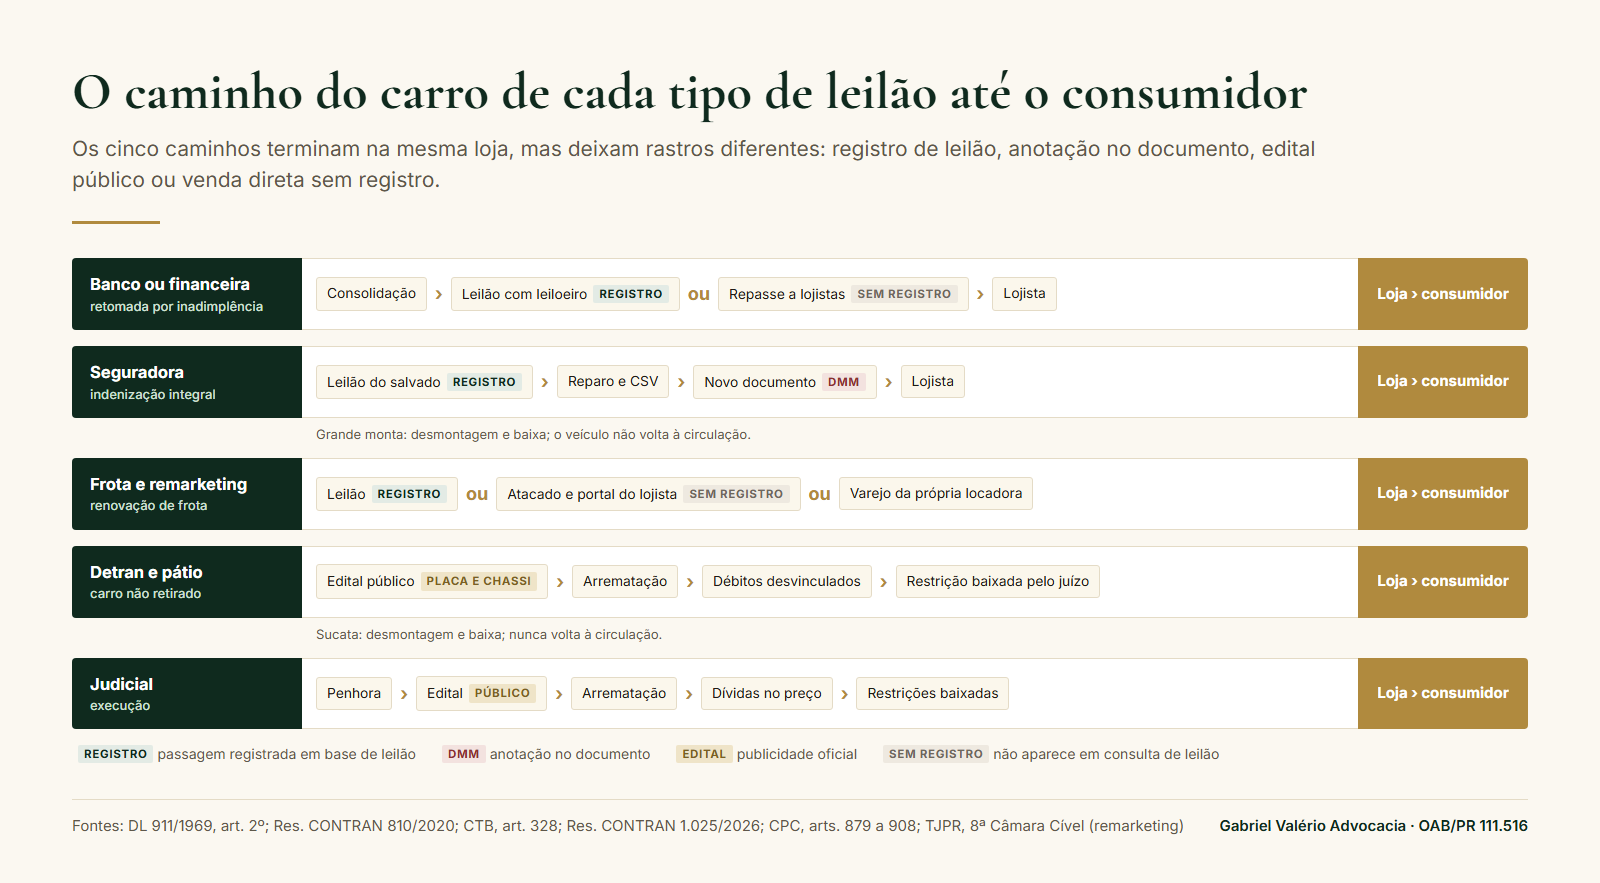
Quadro comparativo: as diferenças jurídicas dos cinco tipos de leilão
O tipo de leilão muda o que a lei manda registrar, quem responde pelas dívidas anteriores, onde fica o rastro da venda e quem pode invocar o CDC na arrematação. A garantia da loja ao consumidor é a mesma nos cinco; o resultado da ação contra ela depende de a loja ter informado o tipo.
| Dimensão | Banco ou financeira | Seguradora | Frota e remarketing | Detran e pátio | Judicial |
|---|---|---|---|---|---|
| Quem vende e por quê | Banco, por inadimplência | Seguradora, após a indenização integral | Empresa, ao renovar a frota | Órgão de trânsito, carro não retirado | Juízo, na execução |
| Regime da venda | DL 911/1969 | Contrato de seguro e Res. 810/2020 | Venda privada, com ou sem leiloeiro | CTB, art. 328, e Res. 1.025/2026 | CPC, arts. 879 a 903 |
| Anotação no documento | Nenhuma | "Sinistrado" ou "DMM", se média monta | Nenhuma | Nenhuma | Nenhuma |
| Onde a venda deixa rastro | Base privada, se houve leilão | Base privada, se houve leilão | Muitas vezes só na nota de entrada da loja | Edital público (base privada não confirmada) | Edital e autos (base privada não confirmada) |
| Débitos anteriores | Edital define quem paga | Edital define quem paga | Contrato define quem paga | Desvinculados por lei | Passam para o preço |
| Restrição judicial anterior | Bloqueio de credor do ex-devedor não se sustenta | Baixa pelo juízo de origem | Baixa pelo juízo de origem | Baixa pelo juízo de origem | Baixa pelo juízo de origem |
| Quem arremata tem CDC? | Lojista, não; pessoa física, há precedente contra plataforma e leiloeiro | Pessoa física, sim, se a seguradora vende salvados com habitualidade | Lojista, não; pessoa física, sem precedente | O edital de Curitiba o afasta; sem acórdão | Na leitura do escritório, não; venda sem garantia |
| Garantia na revenda | CDC integral | CDC integral | CDC integral | CDC integral | CDC integral |
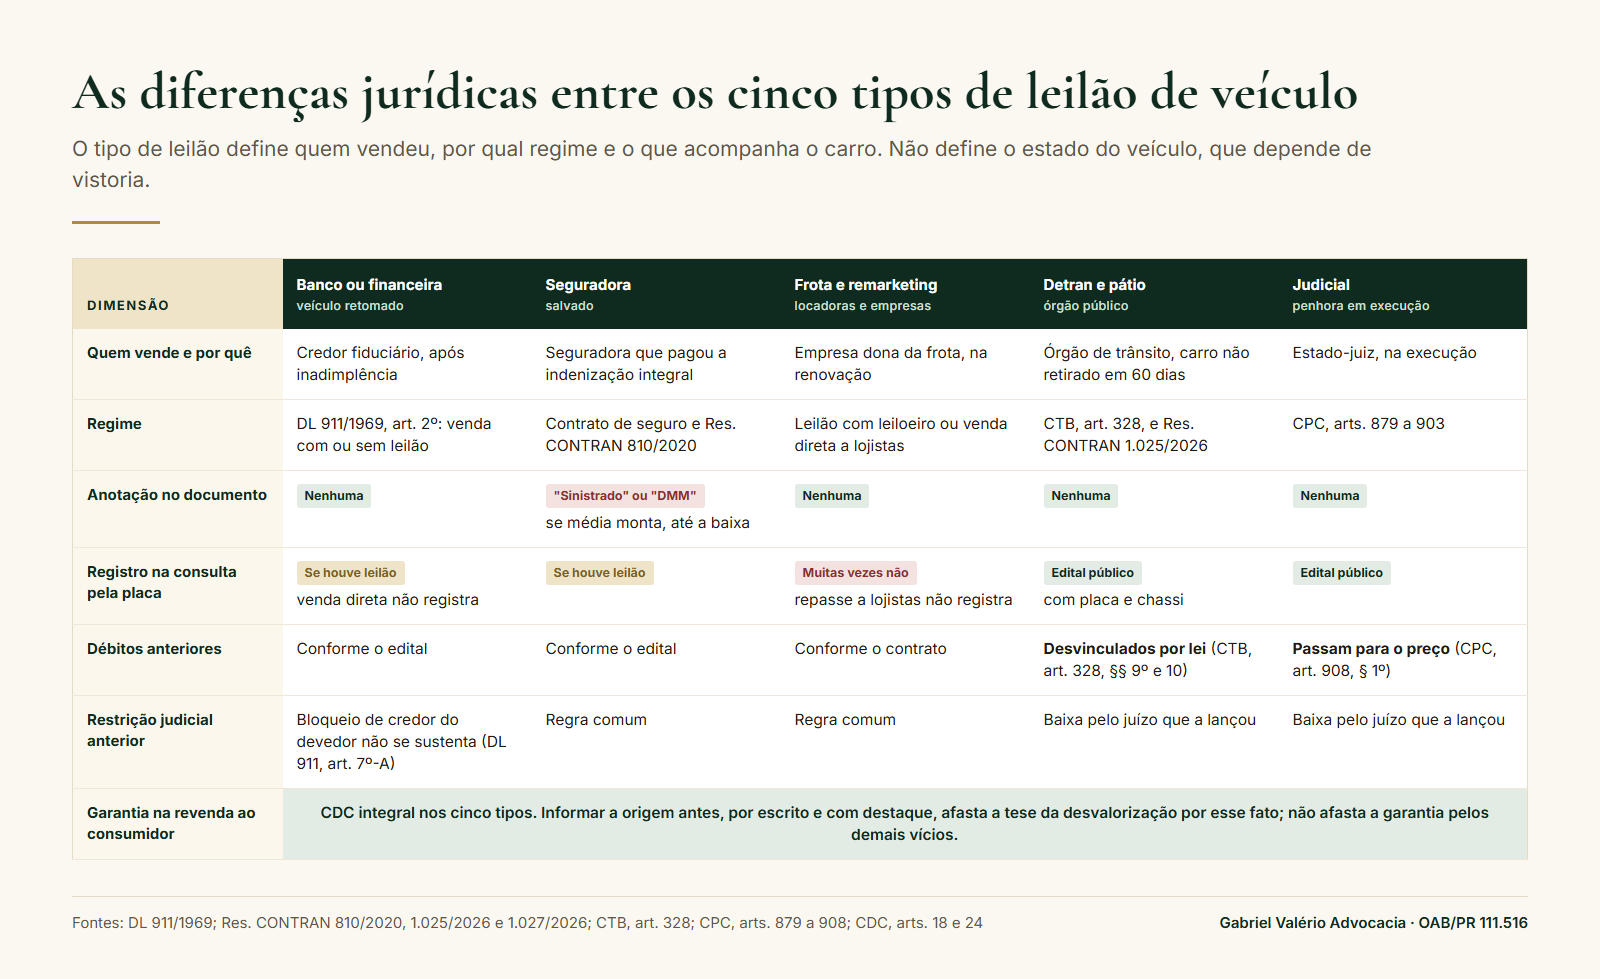
Leilão de banco ou financeira: a venda do credor fiduciário
No leilão de banco, o carro é vendido porque o devedor do financiamento não pagou, e a lei obriga o credor a vendê-lo. Quem compra na loja recebe um CRLV-e, o documento digital do veículo, sem marca do leilão. A origem aparece na cotação do seguro ou na revenda, quando alguém consulta a placa e encontra o banco como comitente; se o carro saiu por venda direta a lojistas, nada aparece.
Por que o banco vende, e por que nem sempre em leilão
No financiamento com alienação fiduciária, o devedor transfere ao banco, em garantia, a propriedade resolúvel do carro, que volta a ele com a quitação (Código Civil, art. 1.361). Vencida e não paga a dívida, o credor fica obrigado a vender o bem e entregar o saldo ao devedor (art. 1.364), e é nula a cláusula que o autorize a ficar com ele (art. 1.365). O ex-devedor só responde pelo saldo que a venda não cobrir se foi intimado pessoalmente do leilão extrajudicial (AgInt no REsp 2.076.261/AP, Informativo 844 do STJ) e pode exigir a prestação de contas do leilão antes de pagar qualquer saldo remanescente.
A retomada se faz por busca e apreensão judicial (DL 911, art. 3º), por consolidação no Registro de Títulos e Documentos (arts. 8º-B e 8º-C, incluídos pela Lei 14.711/2023) ou por entrega amigável, e a venda não tem preço mínimo legal. Quando o banco leiloa, a passagem costuma ficar registrada nas bases privadas; quando vende direto a lojistas, nenhum registro de leilão nasce.
O que acompanha o carro: gravame, débitos e bloqueios
O gravame do ex-devedor, registro do financiamento no cadastro do veículo, sai com a baixa feita pelo credor. Os débitos seguem outra lógica: o novo certificado exige a quitação de tributos, encargos e multas "independentemente da responsabilidade pelas infrações cometidas" (CTB, art. 124, VIII), regra declarada constitucional pelo STF (ADI 2998, j. 10/04/2019). A dispensa do parágrafo único não menciona a venda do credor fiduciário, e quem suporta os débitos é questão de edital; no Paraná, o adquirente responde solidariamente pelo IPVA anterior não pago (Lei estadual 14.260/2003, art. 6º, I, "d").
Os bloqueios lançados por credores do ex-devedor não se sustentam: "Não será aceito bloqueio judicial de bens constituídos por alienação fiduciária" (DL 911, art. 7º-A), regra que a 7ª Câmara Cível do TJPR aplicou para levantar restrições RENAJUD, os bloqueios que o juiz lança no cadastro do veículo (AI 0082792-19.2025.8.16.0000, j. 13/02/2026). A restrição da própria busca e apreensão deve sair "após a apreensão" (art. 3º, § 9º); quando ela fica, ou quando o gravame não sai depois do leilão, a transferência trava.
"Recuperado de financiamento" não é atestado de carro sem batida
Numa caminhonete retomada pelo banco, a arrematante descobriu acidente anterior com peças substituídas, e a 6ª Câmara Cível do TJPR registrou: "O fato de não haver anotação de sinistro, portanto, não significava que o veículo nunca havia se acidentado" (AC 0032691-67.2024.8.16.0014, j. 07/04/2025). A loja que anuncia "sem batida" apoiada só no rótulo "financeira" vincula-se à oferta (CDC, art. 30) e, se o carro tiver batido, responde por publicidade enganosa (art. 37, § 1º), risco próprio do carro recuperado de financiamento.
Leilão de seguradora: salvado, monta e a anotação que não sai do documento
O leilão de seguradora produz dois compradores. Um recebe carro com "Sinistrado" ou "DMM" e o número do Certificado de Segurança Veicular (CSV) no documento, anotação que o acompanha até a baixa. O outro compra carro de seguradora sem anotação: pequena monta, roubo recuperado sem dano estrutural e, na leitura do escritório, até perda total por dano que a tabela oficial não pontua. Para este, a origem aparece na consulta de leilão, quando a base registrou a passagem, e na certidão de histórico do Detran, que lista a seguradora entre os proprietários.
Perda total é contrato; monta é registro de trânsito
Perda total é critério das condições contratuais do seguro (Circular SUSEP 639/2021, art. 10). Paga a indenização integral, o salvado passa à seguradora (art. 14, III). Monta é a classificação do dano pela autoridade de trânsito, no boletim do acidente ou na transferência à seguradora (Res. 810, arts. 2º, § 6º, e 3º). Para automóveis e utilitários monobloco, o Anexo I pontua 22 itens estruturais e de segurança passiva: até um danificado, pequena monta (DPM); de dois a seis, média (DMM); mais de seis, grande (DGM). Motos e caminhonetes com chassi seguem tabelas próprias (art. 2º, §§ 1º a 3º).
Como a tabela não pontua parte elétrica, motor ou interior, a leitura do escritório é que o carro indenizado por perda total em alagamento pode sair do leilão como pequena monta, sem restrição nem anotação, salvo se houve laudo de perda total, que obriga à baixa (Res. CONTRAN 967/2022, art. 2º, III).
Pequena, média e grande monta: o que cada uma produz
| Classificação | Circulação | Quem compra do leilão | Documento | Destino |
|---|---|---|---|---|
| Pequena monta (DPM) | Livre | Qualquer pessoa, salvo regra do edital | Nada | Revenda sem marca oficial |
| Média monta (DMM) | Proibida até o desbloqueio | Seguradora e empresa de compra e venda de sinistrados | "Sinistrado" ou "DMM" e nº do CSV, até a baixa | Reparo, CSV, vistoria e novo documento |
| Grande monta (DGM) | Proibida para sempre | Só desmontagem registrada | Registro baixado | Desmontagem |
Feito o desbloqueio com o CSV e a vistoria, o Detran lança "o número do CSV e a palavra 'Sinistrado' ou a sigla 'DMM', que deverá permanecer no documento [...] até a baixa definitiva do veículo" (Res. 810, art. 7º, § 3º). Antes disso, o carro não circula e só se transfere à seguradora e a "empresas ou entidades privadas cuja atividade principal seja a compra e venda de veículos sinistrados" (arts. 5º, § 2º, e 14, § 1º). A norma que proibia comercializá-lo foi revogada (Res. CONTRAN 851/2021), mas, na leitura do escritório, vendê-lo ao consumidor ainda bloqueado é prática abusiva (CDC, art. 39, VIII) que a informação não sana.
A grande monta leva à baixa (CTB, art. 126) e à desmontagem registrada (Res. CONTRAN 611/2016, art. 2º, § 3º), e "sob nenhuma hipótese o veículo poderá voltar à circulação" (Res. 967, art. 6º); quem revende esse carro expõe o comprador à apreensão. A relação entre as categorias e a indenização está no guia sobre perda total, média e grande monta.
O edital que diz "não somos fornecedores"
Editais de salvados declaram que comitente e leiloeiro "não se enquadram na condição de fornecedores", mas a qualificação vem da lei: a 18ª Câmara Cível do TJMG mandou seguradora e leiloeiro devolverem tudo ao arrematante, solidariamente, por lote anunciado com "avarias de pequena monta" que era de média (AC 0010856-38.2018.8.13.0395, j. 06/08/2024). Lojista e empresa de sinistrados, que não são consumidores, ficam no regime dos vícios redibitórios do Código Civil, os defeitos ocultos que tornam a coisa imprópria ao uso ou lhe diminuem o valor (arts. 441 a 445).
Carro de remarketing é leilão? Frota, locadora e venda direta a lojistas
Nem sempre. Remarketing é a revenda a lojistas de carros de frota ou retomados por bancos, por leilão ou por venda direta, e só o leilão costuma deixar registro nas bases. Por isso o seminovo de locadora chega muitas vezes à loja com documento limpo e consulta sem passagem, e a origem fica na nota fiscal de entrada da loja e na certidão do Detran.
Remarketing não é categoria legal
A 8ª Câmara Cível do TJPR registrou, a partir do que as próprias partes admitiram, que o remarketing, revenda privada a lojistas após a retomada, devolução ou renovação de frota, "não configura leilão público, tampouco pressupõe sinistro, mas compõe o histórico comercial do bem", e pode ocorrer "no modelo de oferta em leilão ou por venda direta a preço fixo" (AC 0008410-81.2023.8.16.0014, j. 08/12/2025).
Juridicamente, importa se houve leilão: o de bens particulares é privativo do leiloeiro matriculado na Junta Comercial, que o escritura em livros próprios (Decreto 21.981/1932, arts. 19 e 31), e o edital e o catálogo desse leilão são o rastro que as bases privadas costumam coletar. A venda direta, explicada no guia sobre leilão e repasse, não gera esse rastro: é compra e venda mercantil, e entre empresas os contratos "presumem-se paritários e simétricos" (Código Civil, art. 421-A).
Os canais criados para vender "sem marcação de leilão"
A Loop, plataforma de leilões e de repasse de veículos, explica assim a criação do seu canal de repasse: "O mercado pediu veículos sem marcação de leilão e criamos o Loop Revenda" (página institucional). A central de ajuda o descreve como plataforma "exclusiva para lojistas", com veículos de "entrega amigável de instituições financeiras" e de frotas de empresas, e diz que os retomados de financiamento "não possuem passagem por leilão" (central de ajuda). "Marcação de leilão" é jargão para o registro em bases privadas e laudos cautelares, não anotação oficial.
Frota leve e frota operacional não pesam igual
No caso da 8ª Câmara Cível do TJPR, o carro foi comprado em 2020 com laudo cautelar, a vistoria particular antes da compra, que "atestava a ausência de restrições", e um remarketing de 2015 só entrou no histórico em 2022. Revendedora e vistoriadora responderam solidariamente, porque o fato era anterior à venda e a vistoria facultada ao comprador "não afasta da revendedora o dever de conhecer e informar todo o histórico comercial do veículo"; o dano foi a diferença de revenda, R$ 10.988,02, sem dano moral.
A 18ª Câmara Cível do TJPR fixou em 40% da FIPE a perda de uma caminhonete que serviu onze anos à frota operacional de uma concessionária de energia, com 180.740 km, carroceria alterada e passagem por leilão, revendida sem essas informações (AC 0002688-87.2025.8.16.0146, j. 03/08/2026); o percentual veio de avaliação comercial que a loja não impugnou especificamente (CPC, art. 341).
O carro de remarketing não gera a mesma pretensão de desvalorização que o sinistrado de média monta: gera pretensão de outra natureza e de outra prova. Não há anotação nem presunção, e a perda se mede pela prova concreta; quando a frota pesada se soma a uma passagem por leilão, ela pode superar a arbitrada em casos de sinistro.
Informada a origem, o desgaste esperado fica internalizado: a 6ª Câmara Cível do TJPR negou o pedido diante de cláusula que avisava a possível origem de locadora (AC 0003181-41.2022.8.16.0123, j. 02/12/2024). O defeito estranho ao desgaste continua reclamável: num carro de locadora vendido com a origem omitida, a 3ª Turma Recursal fundou o abatimento de 10% no defeito do motor, não na origem (RI 0036198-15.2024.8.16.0021, j. 31/01/2026).
A loja sabe de quem comprou: nota fiscal de entrada e Renave
A revenda deve registrar cada entrada com o "nome, endereço e identidade do proprietário ou vendedor" (CTB, art. 330), em livro físico aprovado pelo Detran ou no Renave, o Registro Nacional de Veículos em Estoque, "único meio eletrônico admitido" (Res. CONTRAN 1.026/2026, arts. 1º, 4º, V, e 15). No remarketing e no repasse, a origem que a consulta de leilão não mostra está na nota fiscal de entrada e no registro de entrada da loja, que mostram de quem ela comprou. Quando a loja comprou do banco, da locadora ou da plataforma, esse papel revela a origem.
Leilão do Detran e de pátio: débitos desvinculados por lei, restrição judicial não
No leilão do Detran, o IPVA, as multas e o licenciamento anteriores ficam desvinculados do carro por lei e são cobrados do antigo dono, e a transferência não depende da quitação (CTB, art. 328, §§ 9º e 10, e art. 124, parágrafo único). A restrição judicial, ao contrário, continua até que o juízo que a lançou a retire.
Débitos anteriores: o que a lei limpa e quem responde pela demora
"Os débitos incidentes sobre o veículo antes da alienação administrativa ficam dele automaticamente desvinculados, sem prejuízo da cobrança contra o proprietário anterior" (CTB, art. 328, § 9º), inclusive IPVA e licenciamento (§ 10). A desvinculação é dever do órgão de trânsito. Enquanto não opera o Sivec, o Sistema Integrado de Veículos Custodiados, que registra o leilão com acesso restrito aos órgãos, o Detran de registro a faz em até quinze dias úteis (Res. 1.025, art. 44); até 01/10/2026, nenhum ato no Diário Oficial declarou o sistema em operação.
A demora gera indenização: a 4ª Turma Recursal do TJPR condenou o Município de Curitiba a pagar R$ 10.000 ao arrematante que esperou cerca de dezessete meses pelas baixas, por se tratar de "obrigação imposta aos órgãos públicos, não faculdade" (RI 0025580-86.2019.8.16.0182, j. 20/03/2023).
Bloqueio RENAJUD: o silêncio do juízo autoriza o leilão, não apaga a restrição
Com restrição judicial, o leilão só ocorre depois de notificada a autoridade que a lançou; o silêncio por sessenta dias autoriza a venda (CTB, art. 328, §§ 14 e 15). Autorizar a venda não é extinguir a restrição, que se retira no sistema "após identificação do processo judicial no qual foi determinada" (Regulamento RENAJUD, art. 11).
O órgão leiloeiro deve solicitar a baixa à autoridade que a lançou, e o arrematante pode peticionar ao juízo, como no leilão da Prefeitura de Curitiba com restrição judicial; a consulta de restrição judicial pela placa mostra, antes do lance, se consta restrição RENAJUD. No leilão da Receita Federal, o carro sai livre das "restrições financeiras e administrativas anteriores" (DL 1.455/1976, art. 29, § 6º), não das judiciais, que o texto não menciona.
O Edital SMDT 13/2026, da Prefeitura de Curitiba, avisa que os carros, mesmo "conservados", podem ter "ferrugem generalizada, motor e caixa danificados e/ou ausência de peças" (item 2.4) e afasta o CDC por se tratar de "ato administrativo de alienação de bens públicos"; restam ao arrematante o dever do edital de especificar "ônus, gravames ou pendências" (Lei 14.133/2021, art. 31, § 2º, V), a evicção, garantia contra a perda do bem por direito anterior de terceiro (Código Civil, art. 447), barrada se ele sabia do litígio (art. 457), e a responsabilidade objetiva do Estado (Constituição, art. 37, § 6º).
Leilão judicial de veículo: as dívidas passam para o preço, mas sem garantia
No leilão judicial, as dívidas anteriores do carro passam para o preço depositado no processo, e o arrematante recebe o veículo sem relação com o antigo dono. Em troca, compra sem garantia, num negócio que, em regra, não se desfaz. O edital pode avisar que o carro está "na posse do Executado (em tese)" e sem chaves (Edital TJPR 44/2024); com o devedor, a entrega depende de oficial de justiça.
Aquisição originária: as dívidas passam para o preço
Num caso de IPVA de automóvel, o STJ tratou a arrematação em hasta pública como aquisição originária e decidiu que "Os débitos anteriores à arrematação subrogam-se no preço da hasta", estendendo aos móveis o CTN, art. 130, parágrafo único (REsp 807.455/RS, 2ª Turma, j. 28/10/2008). O CPC generaliza a sub-rogação a todos os créditos que recaem sobre o bem (art. 908, § 1º).
A 1ª Turma do STJ estendeu a regra às multas e ao licenciamento e exigiu, para transferir o pagamento ao arrematante, "previsão expressa" no edital (AgInt no REsp 1.789.930/SP, j. 16/11/2020). Como o Detran pode exigir a quitação para o novo registro, regra que o STF validou em 2019, o caminho do arrematante é a ordem judicial fundada na sub-rogação.
Adjudicação e Tema 1.134: os limites da regra
Se o próprio credor fica com o carro, a solução é menos segura: num caso de imóvel, sob o CPC de 1973, o STJ decidiu que a adjudicação "não possui o efeito de expurgar os ônus obrigacionais que recaem sobre o Bem", porque o credor não deposita preço (REsp 1.179.056/MG). O CPC atual fala em sub-rogação "no caso de adjudicação ou alienação" (art. 908, § 1º), mas não foi localizado precedente sobre adjudicação de veículo, e quem adjudica deve contar com a cobrança dos débitos anteriores.
O Tema 1.134 do STJ invalidou a previsão em edital que atribua ao arrematante responsabilidade "pelos débitos tributários que já incidiam sobre o imóvel na data de sua alienação". A tese trata de imóvel; para o IPVA de veículo, o escritório sustenta a mesma solução, com base no art. 908, § 1º, do CPC e no precedente do STJ de 2008.
Sem garantia, mas estável
"Os bens serão vendidos no estado de conservação em que se encontram, sem garantia, constituindo ônus do interessado verificar suas condições" (Res. CNJ 236/2016, art. 18). Na leitura do escritório, o arrematante também não é consumidor perante o Estado-juiz, que expropria e não comercializa. Em troca, assinado o auto, a arrematação é "perfeita, acabada e irretratável, ainda que venham a ser julgados procedentes os embargos do executado" (CPC, art. 903).
As saídas são estreitas: invalidação por preço vil ou outro vício, em dez dias, ação autônoma depois e desistência de quem provar, em dez dias, "ônus real ou gravame não mencionado no edital". Se o carro era financiado, arremataram-se só os direitos do devedor (art. 835, XII), e o gravame continua até a quitação.
Bloqueios de outros processos
O obstáculo real é o tempo: em regra, cada restrição RENAJUD de outro processo é baixada no juízo que a lançou, e, quando o Detran trava a transferência, há precedente que a assegurou por mandado de segurança. A 5ª Câmara Cível do TJPR julgou o caso de um carro arrematado em 29/10/2018 cuja transferência, travada por quatro restrições do antigo dono, só foi garantida em 05/06/2023 (RN 0002426-76.2023.8.16.0092). A habilitação nesses processos segue o roteiro do veículo arrematado com RENAJUD anterior e do carro de leilão com RENAJUD.
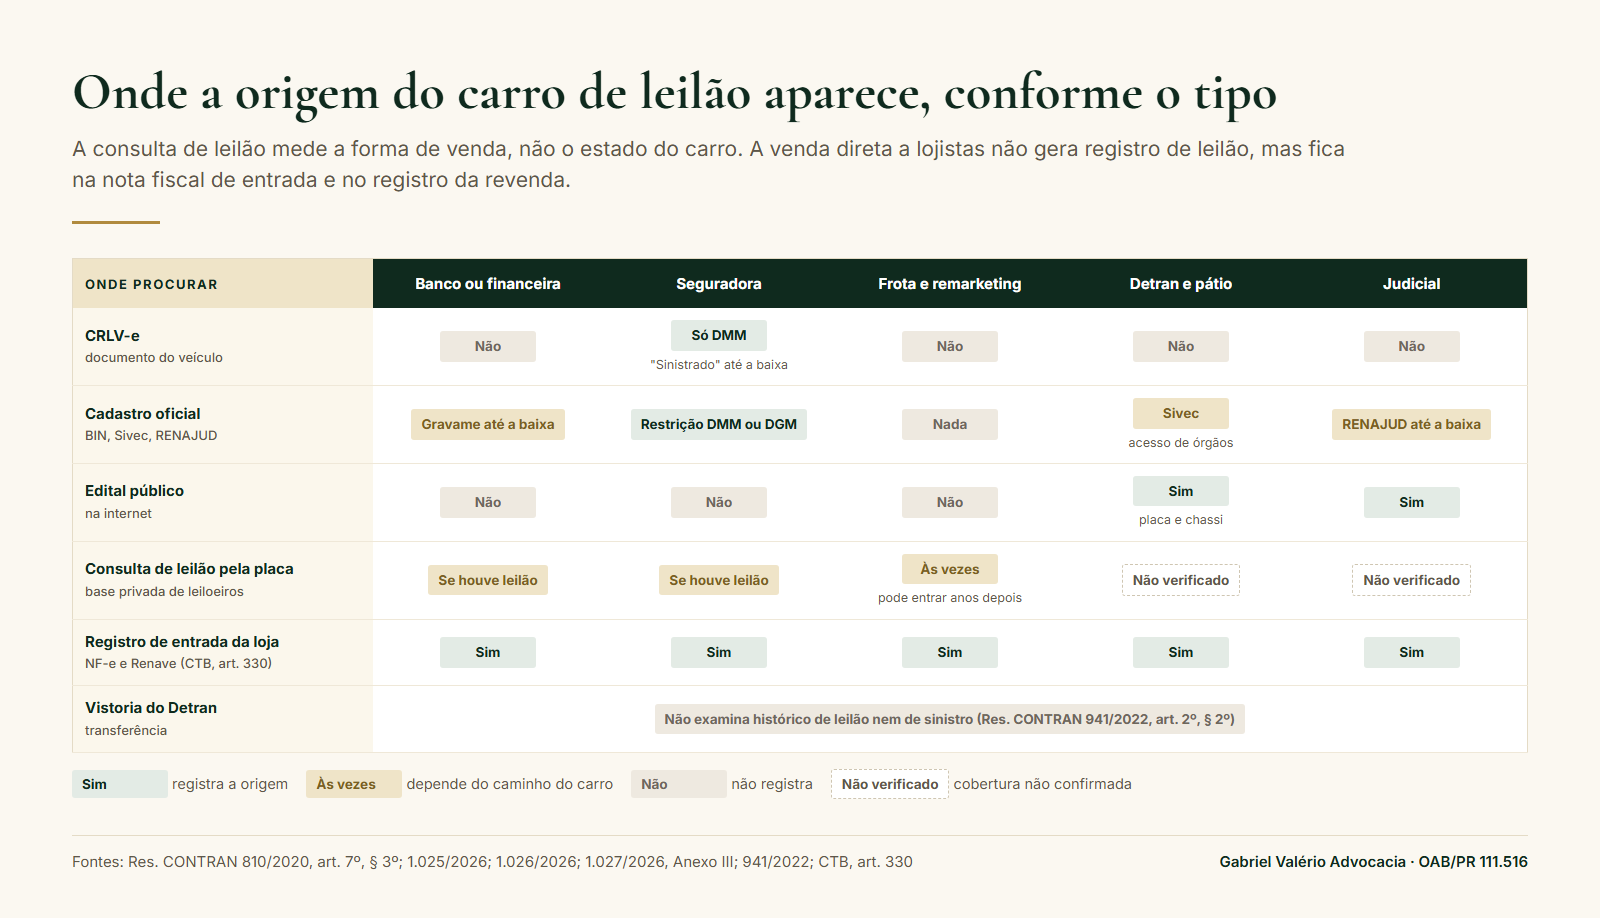
Carro de leilão aparece no documento? O que cada tipo deixa no CRLV-e e na consulta pela placa
Nenhum leilão vai para o documento. O CRLV-e traz as "restrições, observações ou registros cuja apresentação no documento seja exigida pela legislação ou pela regulamentação do Contran" (Res. CONTRAN 1.027/2026, Anexo III, item 1.2.5), e, das marcas do histórico do carro, a única que a norma federal exige é a da média monta reparada, típica do salvado de seguradora; gravame e recall pendente há mais de um ano (CTB, art. 131, § 4º) também constam, mas são pendências atuais. Passagem por leilão, retomada de financiamento e venda de frota não constam do documento, e lei estadual não pode criar essa anotação. Goiás tentou, e o STF declarou a lei inconstitucional por invadir a competência da União (ADI 6.132/GO, trânsito em julgado em 14/12/2021).
"Documento limpo" também não prova que o carro nunca bateu. Batida sem boletim, conserto particular e sinistro parcial pago pelo seguro não geram classificação de dano, e a pequena monta nunca é anotada. A vistoria de transferência verifica identificação, propriedade, equipamentos e alterações de característica, não histórico (Res. CONTRAN 941/2022, art. 2º, § 2º).
A consulta de leilão mede a forma de venda, não o estado do carro. A venda direta a lojistas, sem pregão, em regra não gera passagem por leilão e pode não aparecer na consulta.
A consulta mostra, para cada passagem encontrada na base de leilões, a data, o lote, o comitente (quem mandou o carro a leilão) e a condição em que a base o descreveu; é pelo comitente e pela condição que se identifica a origem: banco, seguradora, empresa, órgão de trânsito ou juízo. Nenhuma passagem encontrada vale para a base consultada, na data da consulta.
Três leituras evitam erros: passagens em semanas seguidas costumam ser o mesmo lote reoferecido, não novos danos; o rótulo "passagem por pátio", usado por algumas bases, não prova, por si, leilão do Detran; e o registro pode entrar anos depois do evento. A leitura campo a campo está no guia sobre como saber se o carro é de leilão.
Seguro e financiamento de carro de leilão: o que muda conforme o tipo
É na cotação do seguro que a origem do carro em regra aparece: a seguradora costuma consultar bases de histórico e, se encontra o leilão e o comitente, decide entre aceitar, aplicar fator de ajuste menor ou recusar.
O que a lei do seguro exige de cada lado
Nenhuma norma obriga a seguradora a aceitar ou a recusar carro de leilão; a lei goiana que a obrigava a aceitar salvado foi declarada inconstitucional na mesma ação que invalidou a anotação no documento. A recusa deve ser comunicada em até 25 dias da proposta, prazo que recomeça se a seguradora pedir esclarecimentos ou exame pericial, e, "para a validade da recusa, a seguradora deverá comunicar sua justificativa ao proponente" (Lei 15.040/2024, art. 49, §§ 2º e 3º).
O proponente responde ao questionário com a verdade que conhece: a omissão dolosa leva à perda da garantia, e a culposa, à sua redução (art. 44). A justificativa da recusa, guardada por escrito, é a prova que o consumidor leva ao processo contra a revenda que omitiu a origem.
Na prática, o tipo pesa
A FAQ da MAPFRE diz que carros de leilão por inadimplência são "Geralmente aceitos" e que, nos de acidente, é comum a recusa ou a aceitação com restrições, descrição de uma seguradora, não regra do mercado. Nos tribunais, a resposta escrita da seguradora pesa: a 25ª Câmara de Direito Privado do TJSP rescindiu a compra de carro de leilão de recuperação financeira diante da recusa de várias seguradoras por "seleção de risco" (AC 1004498-53.2022.8.26.0099, j. 19/06/2026, com embargos de declaração pendentes em 01/10/2026). A recusa indevida ao segurado é tema da página sobre negativa de cobertura em seguro veicular.
Financiamento: política do banco, não proibição legal
Nenhuma norma proíbe financiar carro de leilão; a barreira, quando existe, é política interna do banco, como mostram os guias sobre seguro e financiamento de carro de leilão. O ponto jurídico está no desfazimento: o crédito oferecido na própria loja ou preparado com ela é conexo à compra (CDC, art. 54-F, I e II). Desfeita a compra por vício ou por omissão da origem, o consumidor pode pedir a rescisão também contra o banco (§ 2º); se a compra for anulada, o crédito cai de pleno direito (§ 4º). O banco que só financiou, sem vínculo com a loja, tem sido excluído dessas ações.
Garantia do carro de leilão na loja: o que muda quando a revenda informa o tipo e quando omite
A garantia legal é a mesma nos cinco tipos; o que muda o resultado é a informação prévia do tipo. O consumidor tem direito à "informação adequada e clara" sobre as características e a qualidade do produto (CDC, art. 6º, III), e a oferta deve trazer informações "corretas, claras, precisas, ostensivas", inclusive sobre a origem (art. 31). Leis do Distrito Federal e de outros estados tornam o dever expresso; no Paraná, sem lei específica localizada, ele decorre do CDC.
Informar transforma o histórico em característica do produto
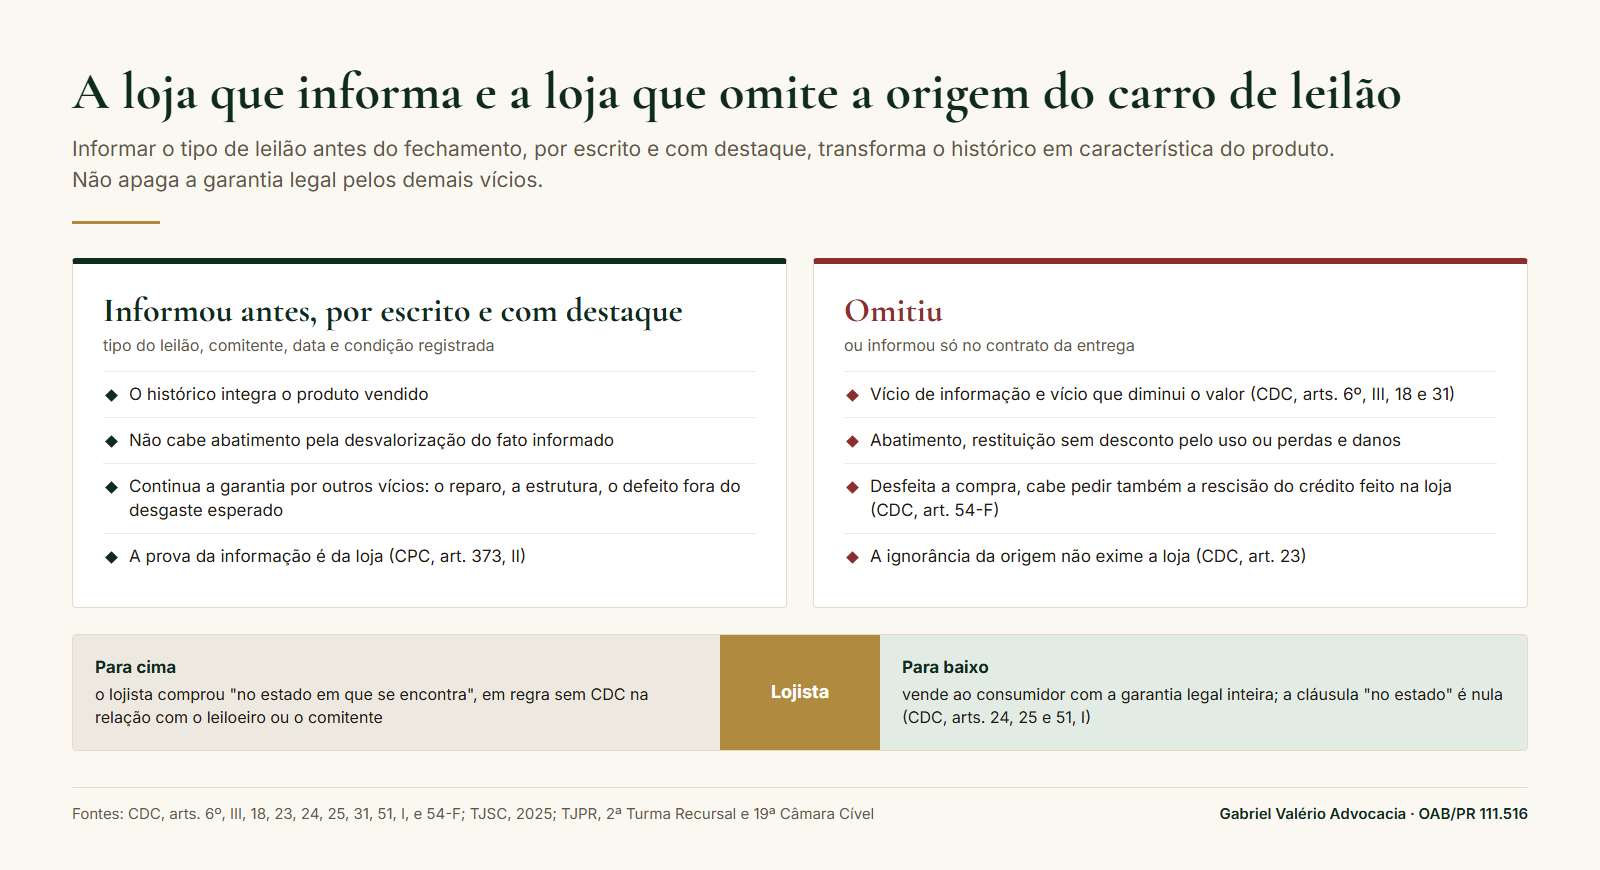
A loja que vende sinistrado de média monta com a informação dada antes, por escrito e com destaque não se expõe, por esse fato, ao mesmo risco que a loja que omite. O TJSC fixou que a ciência prévia e expressa da origem em leilão de seguradora "afasta a caracterização de vício oculto pela constatação de sinistro" e que "a tentativa frustrada de contratação de seguro não configura vício redibitório" (2ª Câmara Especial, AC 5036086-87.2021.8.24.0038, j. 31/07/2025); havia termo de ciência com firma reconhecida, desconto e vistoria facultada.
Informar o tipo, e não só a passagem por leilão
A 32ª Câmara de Direito Privado do TJSP negou o pedido de quem assinou cláusula genérica de passagem por leilão, com desconto de 23,76%, e descobriu depois que o leilão fora por sinistro: o tribunal recusou-se a presumir que esse tipo desvaloriza mais que o leilão por inadimplência (AC 1004164-78.2022.8.26.0047, j. 24/06/2024). A cláusula genérica protegeu a loja só porque a diferença não foi provada; é essa a porta que a informação do tipo fecha. A 2ª Turma Recursal do TJPR condenou o vendedor que "achava" que o leilão fora de financeira quando o histórico mostrava seguradora (RI 0005905-96.2023.8.16.0021, j. 13/12/2024).
O momento pesa tanto quanto o conteúdo: uma semana antes do caso do termo com firma reconhecida, o mesmo relator, na mesma câmara catarinense, concedeu 30% porque a cláusula "no contrato entregue apenas ao final da negociação" e a "observação técnica em documento veicular" não satisfazem "o rigor exigido pela legislação consumerista" (AC 5002387-17.2022.8.24.0056, j. 24/07/2025). A anotação no CRLV, sozinha, não basta; somada a termo prévio, destacado e com desconto, tem bastado. Cabe à loja provar que informou (CPC, art. 373, II), como decidiu a 2ª Turma Recursal do TJPR ao fixar 30% e R$ 3.000 num sinistrado vendido sem essa prova (RI 0016509-19.2023.8.16.0021, j. 18/02/2025).
O que a informação não apaga
A garantia legal alcança "todo e qualquer produto inserido no mercado de consumo, novo ou usado" (REsp 1.661.913/MG, 4ª Turma, j. 20/10/2020) e não admite exoneração (CDC, art. 24). A cláusula "no estado em que se encontra" não exclui a garantia legal na relação de consumo (arts. 25 e 51, I); o TJPR a aceitou só para vícios "aparentes e esperados" de carro cuja origem foi informada e que pôde ser vistoriado (4ª Câmara Cível, AC 0005624-15.2024.8.16.0019, j. 20/05/2025).
Pelo texto do CDC, a loja que informa o sinistro de média monta continua respondendo pelo que não informou: o defeito do reparo, o airbag não reposto, a estrutura desalinhada. O CSV atesta a segurança na data da inspeção; não converte defeito oculto em defeito informado. No leilão de financeira, a origem não rebaixa a expectativa legítima sobre a estrutura de um usado comum (art. 12, § 1º, II); na frota, só o desgaste esperado fica internalizado; no pátio e no judicial, a loja deve entregar o carro transferível.
A mesma omissão, pesos diferentes conforme o tipo
Omitida a origem, os remédios são os do art. 18 do CDC: abatimento, restituição ou perdas e danos. O sinistrado é o caso mais documentado, sem hierarquia presumida entre os tipos. No leilão de financeira, o resultado depende do colegiado: a 9ª Câmara Cível do TJPR presumiu a desvalorização e arbitrou 30% e R$ 8.000, num caso em que a inicial também falava em sinistro (AC 0000236-53.2024.8.16.0045, j. 01/03/2026), e a 1ª Turma Recursal exige prova da depreciação quando o comitente é banco e não há registro de sinistro (RI 0003186-78.2023.8.16.0139, j. 11/11/2024); a prova concreta é o que dá segurança ao pedido, e a quantificação está no artigo sobre a loja que omitiu o leilão.
Lojista que compra em leilão ou repasse: sem CDC na compra, com CDC na revenda
A 19ª Câmara Cível do TJPR negou o CDC à empresa que arrematou no leilão do banco: há "consumo intermediário", porque o carro entra na atividade empresarial de quem o compra e não há falha de informação quando o adquirente sabia da venda "no estado em que se encontra, sem garantia, inclusive quanto a motor e câmbio" (AC 0025283-59.2024.8.16.0035, j. 15/09/2026).
Na leitura do escritório, o lojista que compra assim dificilmente repassa o vício oculto a quem lhe vendeu, salvo fraude, dolo ou omissão culposa, e, ao revender, responde por ele com o CDC inteiro, sem que a ignorância do vício o exima (CDC, art. 23). A cláusula "no estado em que se encontra" protege quem vendeu ao lojista, não o lojista perante o consumidor. A proteção dele é documental e não afasta a garantia legal do veículo: a consulta de histórico de leilão pela placa datada na entrada; a nota fiscal e o registro de entrada; o termo de ciência destacado, assinado antes do contrato, com o tipo, o comitente e, no salvado, a classificação do dano; e o desconto explícito.
Como provar o tipo do leilão: comitente, data da passagem e nota fiscal de entrada
Os tribunais não presumem o motivo do leilão: a 18ª Câmara Cível do TJMG negou o pedido de quem tinha leilão incontroverso, mas "não esclarecida a razão pela qual o bem teria sido leiloado" (AC 5023368-97.2022.8.13.0145, j. 22/07/2025). Os demais fatos da ação contra a revenda estão no artigo sobre onde as ações contra a loja se perdem na prova; aqui, o ponto é a prova do tipo.
O comitente identifica o tipo; a data da passagem, anterior à compra, prova que o fato já existia quando o carro foi vendido; e a data da consulta documenta quando o histórico ficou evidente, marco dos 90 dias para reclamar. Por isso a consulta pela placa é o primeiro documento a reunir; quando nada encontra, valem a nota fiscal e o registro de entrada da loja e a certidão do Detran.
- Consultar o histórico de leilão pela placa. Guardar o relatório com a data, o lote, o comitente e a condição de cada passagem, além da data da consulta. A passagem anterior à compra prova o fato preexistente, ainda que o registro tenha entrado na base depois da venda, como decidiu a 8ª Câmara Cível do TJPR. A integridade do PDF se confere pelo código SHA-256, na página de verificação.
- Conferir o CRLV-e e a certidão de histórico do Detran. O documento mostra a anotação de média monta; a certidão do Detran-PR lista os proprietários anteriores do período de registro no Paraná e revela a locadora, a frota ou a seguradora.
- Pedir à loja a nota fiscal de entrada e o registro de entrada. O pedido vai por escrito; em juízo, cabe a exibição (CPC, arts. 396 a 400) e, contra plataforma ou leiloeiro, a exibição por terceiro (art. 401).
- Obter o edital, o catálogo ou a nota de leilão. O juiz pode requisitar informações ao leiloeiro (Decreto 21.981/1932, art. 41, parágrafo único); no pátio, vale a nota de leilão; no judicial, edital e auto estão nos autos.
- Documentar a perda de valor. A recusa ou a proposta reduzida da seguradora, por escrito e justificada (Lei 15.040/2024, art. 49), é a prova mais objetiva; propostas de revenda, avaliações e, se preciso, perícia (CPC, art. 464) ou produção antecipada da prova (art. 381) completam a medida. A 1ª Turma Recursal do TJPR apontou o que faltou num caso: "Não há prova de tentativa frustrada de revenda do automóvel, orçamento de concessionárias, avaliações mercadológicas, laudo pericial" (RI 0002525-45.2025.8.16.0102, j. 31/08/2026).
- Descrever o tipo e a omissão já na petição inicial. A 19ª Câmara Cível do TJPR tratou como inovação recursal a origem de locadora alegada só na apelação (AC 0035575-45.2023.8.16.0001, j. 23/06/2026).
Dívidas e restrições do carro de leilão: quem responde em cada tipo e quando há evicção
Quem suporta as dívidas e as restrições anteriores depende do tipo; perante o consumidor que comprou da loja, responde a revenda pelo que não informou.
A restrição que impede a transferência tem nome jurídico: "Caracteriza evicção a inclusão de gravame capaz de impedir a transferência livre e desembaraçada de veículo", mesmo sem perda da posse (STJ, REsp 1.713.096, 3ª Turma, na notícia oficial sobre evicção), e a garantia subsiste "ainda que a aquisição se tenha realizado em hasta pública" (Código Civil, art. 447).
A loja que revende carro com restrição pendente sem informá-la descumpre o dever de informar "quaisquer outros registros que limitem ou impeçam a circulação do veículo" (Lei 13.111/2015, art. 2º, V); se a restrição impedir a transferência, responde também por vício e, na leitura do escritório, por evicção. Se não informou débitos e restrições, arca com "tributos, taxas, emolumentos e multas" existentes até a aquisição (art. 3º, I). A remoção segue o roteiro para remover restrição RENAJUD; quando a transferência não sai, o caso é de carro vendido e não transferido.
Prazos no carro de leilão: consumidor, arrematante e antigo dono
Para o consumidor que comprou de loja, o prazo que mais pesa é o de 90 dias, contado de quando o histórico ficou evidente.
| Quem | Prazo | Fundamento |
|---|---|---|
| Consumidor: abatimento ou rescisão | 90 dias de quando o vício ficou evidente; a reclamação comprovada impede que o prazo corra até a resposta negativa | CDC, art. 26, II, §§ 2º e 3º |
| Consumidor: indenização | 5 ou 10 anos, conforme a tese | CDC, art. 27; Código Civil, art. 205 |
| Arrematante judicial | 10 dias para impugnar ou desistir | CPC, art. 903, §§ 2º e 5º |
| Arrematante de pátio | 3 dias para pagar; 60 para retirar | Res. CONTRAN 1.025/2026, arts. 33 e 38 |
| Antigo dono, após o leilão de pátio | 5 anos para levantar o saldo | CTB, art. 328, § 12 |
A consulta datada, a recusa da seguradora ou a proposta de um lojista documentam o dia em que o histórico ficou evidente, de onde correm os 90 dias do art. 26 do CDC. Como a loja costuma alegar vício aparente e tratar a desvalorização como abatimento sujeito a esse prazo, convém agir dentro dele e formular o pedido como perdas e danos. A indenização prescreve em cinco anos (art. 27), segundo o TJSP, ou em dez, prazo da responsabilidade contratual fixado pela Corte Especial do STJ (EREsp 1.281.594; Código Civil, art. 205). No vício de informação, o consumidor não precisa esperar os trinta dias do art. 18 para o fornecedor sanar o vício (TJPR, 10ª Câmara Cível, AC 0002362-58.2023.8.16.0030, j. 02/03/2026).
Perguntas frequentes
No leilão de banco, o carro é vendido porque o devedor deixou de pagar o financiamento; no de seguradora, porque ela pagou a indenização integral e ficou com o salvado. A anotação "Sinistrado" ou "DMM" é típica do segundo, mas decorre do dano de média monta, não do leilão.
Não há presunção nesse sentido: o TJSP recusou-se a presumir que o leilão por sinistro desvaloriza mais que o por inadimplência, e a perda se prova caso a caso.
Nenhum, como leilão: o CRLV-e só recebe "Sinistrado" ou "DMM" quando houve dano de média monta reparado. A passagem por leilão fica em bases privadas, e a consulta de histórico de leilão pela placa mostra a data, o lote, o comitente e a condição de cada passagem encontrada.
Significa que o veículo teve dano de média monta, foi reparado, obteve Certificado de Segurança Veicular e foi desbloqueado; a anotação fica no documento até a baixa.
Nem sempre: remarketing é a revenda a lojistas de carros de frota ou retomados, por leilão ou por venda direta, e a venda direta não gera registro de leilão.
Sim: a passagem por leilão, com o seu motivo, é dado essencial que o CDC manda informar antes, de forma clara e ostensiva, e a loja responde ainda que alegue desconhecimento.
Na leitura do escritório, sim: leis do Distrito Federal, do Pará e de Mato Grosso do Sul nomeiam a origem de locadora, e no Paraná o dever decorre do CDC; para a frota sem leilão nem dano não há acórdão, e a perda de valor depende de prova concreta.
Tem: a garantia legal do CDC alcança o usado, inclusive o de leilão, e não pode ser afastada por cláusula. Se a loja informou o sinistro antes, a garantia continua, pelo CDC, para os demais vícios, inclusive o defeito do reparo.
O antigo proprietário: no leilão de pátio, os débitos anteriores ficam desvinculados do veículo por lei e continuam a ser cobrados de quem era dono, e a transferência não depende da quitação.
Em regra, o preço da arrematação: os débitos anteriores, inclusive as multas, passam para o valor depositado no processo. O STJ admitiu cobrar as multas do arrematante se o edital o previr expressamente; para o IPVA, o escritório sustenta que nem essa previsão vale. Quem adjudica corre o risco de responder pelos tributos anteriores.
Pode, porque nenhuma norma obriga a aceitar, mas a recusa tem de ser comunicada com justificativa em até 25 dias da proposta, prazo que recomeça se ela pedir esclarecimentos ou exame pericial.
Para pedir abatimento ou desfazer a compra, 90 dias contados de quando o histórico ficou evidente, e a reclamação comprovada à loja impede que esse prazo corra até a resposta negativa; para pedir indenização, cinco ou dez anos, conforme a tese.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva, OAB/PR 111.516, advogado com atuação em Direito Bancário e Veicular, defesa do consumidor e do fornecedor na compra e venda de veículos, busca e apreensão, RENAJUD e gravame, com atendimento em Curitiba e Região e em todo o Brasil. Responsável técnico por consultarleilao.com.br, renajud.com.br, consultarrenajud.com.br e consultargravame.com.br.
Conteúdo informativo. As decisões citadas são públicas e apresentadas como casos de exemplo; cada caso depende do contrato e das provas dos autos.
Fundamentação legal
- Constituição Federal (texto): arts. 22, I, VII e XI (competência da União) e 37, § 6º (responsabilidade do Estado).
- Código de Defesa do Consumidor (Lei 8.078/1990): arts. 6º, III, 12, 18, 23 a 27, 30, 31, 37, 39, VIII, 51, I, e 54-F (informação, vícios, garantia, prazos e crédito conexo).
- Código Civil (Lei 10.406/2002): arts. 205, 421-A, 441 a 447, 457 e 1.361 a 1.365 (prescrição, contratos empresariais, vícios, evicção e alienação fiduciária).
- Código de Processo Civil (Lei 13.105/2015): arts. 341, 373, 381, 396 a 401, 464, 835, XII, 879 a 903 e 908 (prova, arrematação e sub-rogação no preço).
- Código de Trânsito Brasileiro (Lei 9.503/1997): arts. 124, 126, 131, 328 e 330 (débitos, baixa, recall, leilão de pátio e registro de entrada).
- Código Tributário Nacional (Lei 5.172/1966): art. 130, parágrafo único (sub-rogação no preço da arrematação).
- Decreto-Lei 911/1969 (texto): arts. 2º, 3º, 7º-A, 8º-B e 8º-C (venda, bloqueios e retomada extrajudicial).
- Lei 15.040/2024 (texto): arts. 44 e 49 (questionário e recusa justificada).
- Lei 13.111/2015 (texto): arts. 2º, V, e 3º, I (informação na revenda).
- Lei 14.133/2021 (texto): arts. 31, § 2º, V, e 76, II (edital e alienação de bens públicos).
- Decreto 21.981/1932 (texto): arts. 19, 31 e 41 (leiloeiro).
- Resoluções do CONTRAN (810/2020, 941/2022, 1.025/2026, 1.026/2026 e 1.027/2026): classificação de danos; vistoria; leilão de recolhidos; Renave; CRLV-e.
- Circular SUSEP 639/2021 (texto): arts. 10 e 14, III (perda total e salvados).
- Resolução CNJ 236/2016 (texto): art. 18 (venda judicial sem garantia).
- Outras normas citadas (DL 1.455/1976; Res. CONTRAN 611/2016, 851/2021 e 967/2022; Regulamento RENAJUD; Lei PR 14.260/2003; Lei DF 6.987/2021): perdimento, desmontagem, sinistrado, baixa, RENAJUD, IPVA no Paraná e informação no DF.