
Quem procura carro em leilão ouve duas frases opostas: "carro de leilão é tudo batido" e "carro de banco é o melhor, só não pagaram". As duas são atalhos. Este guia mostra o que a origem do carro diz, o que ela não diz e como conferir o resto antes de pagar.
De onde vêm os carros "de banco"
Quando o devedor atrasa o financiamento, o banco pode retomar o carro por busca e apreensão, judicial ou — desde a Lei 14.711/2023 — extrajudicial. Consolidada a propriedade, o banco vende o carro para abater a dívida.
Um ponto que pouca gente sabe: o banco não é obrigado a vender em leilão. O art. 2º do Decreto-Lei 911/1969 permite a venda a terceiros "independentemente de leilão, hasta pública, avaliação prévia", salvo se o contrato disser o contrário. Por isso os carros retomados aparecem em três lugares:
- leilões extrajudiciais conduzidos por leiloeiros contratados pelos bancos;
- plataformas de venda direta a lojistas, em que o carro é vendido sem pregão público;
- revenda comum, depois de passar pelas mãos de um lojista.
Ou seja: o carro "de banco" pode chegar até você sem que você saiba que ele foi retomado. É por isso que o histórico pela placa importa.
As quatro perguntas antes do lance
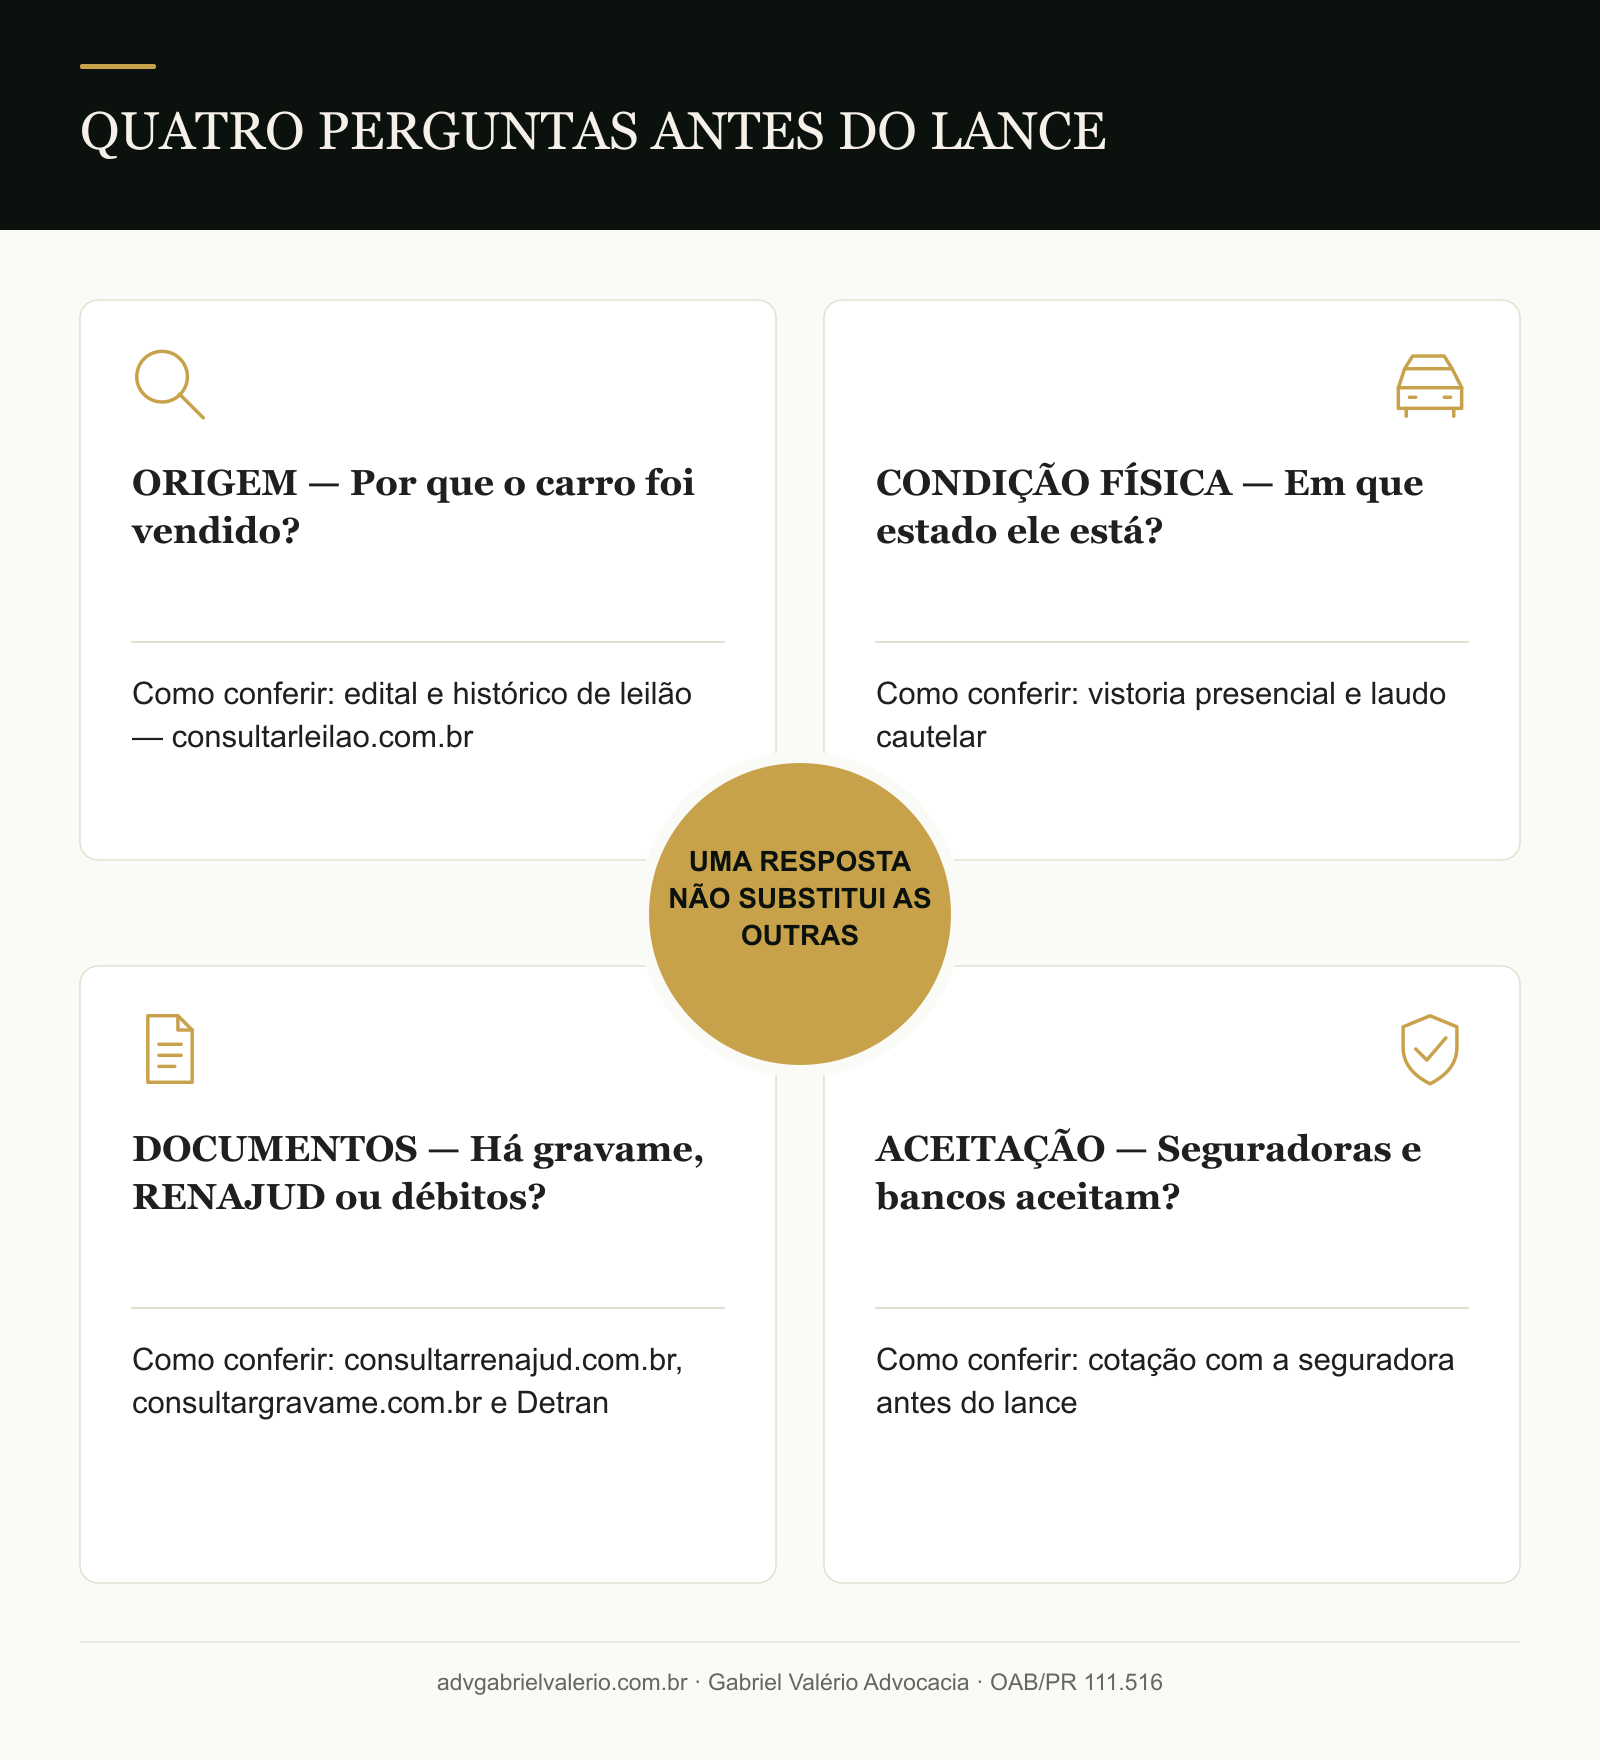
1. Origem: por que este carro está sendo vendido?
"Recuperado de financiamento", "sinistro de seguradora", "frota de locadora", "apreensão administrativa" — cada origem significa uma coisa. O edital do leilão costuma informar a origem, mas nem sempre com detalhes, e na revenda essa informação às vezes se perde.
Como conferir: o edital e o histórico de leilão do veículo. A Consultar Leilão mostra, pela placa, se o carro já passou por leilão, de que tipo e quando — útil especialmente quando você está comprando de um particular ou de uma loja e ninguém mencionou nada.
2. Condição física: em que estado ele está?
Aqui a origem não ajuda. Um carro retomado pode ter ficado meses parado, ter sido usado até o limite por quem sabia que ia perdê-lo, ou estar impecável. Pode até ter batido antes da apreensão, sem que isso tenha virado registro de sinistro.
Como conferir: vistoria presencial (a maioria dos leilões permite visitação antes do pregão) e, se possível, laudo cautelar feito por empresa independente. Leve alguém de confiança que entenda de mecânica e funilaria.
Um cuidado: carros de seguradora com danos classificados seguem regras próprias no Detran e costumam aparecer como sinistrados no histórico. Um carro de banco não é sinistrado só por ser de banco — mas também não está livre de ter um dano que nunca foi registrado.
3. Documentos: há gravame, RENAJUD ou débitos?
São três checagens diferentes:
- Gravame: a alienação fiduciária do financiamento anterior precisa ser baixada depois da venda. Se o gravame continuar ativo, você não consegue transferir o carro para o seu nome. A Consultar Gravame mostra pela placa se ainda existe alienação registrada e de qual credor. Se a baixa não sair, veja como agir em baixa de gravame.
- RENAJUD: restrições judiciais lançadas no veículo — de transferência, de licenciamento, de circulação ou penhora — por processos que nada têm a ver com você. A Consultar RENAJUD mostra se há restrição e de qual processo ela veio. Se aparecer, leia antes de dar o lance: carro arrematado em leilão com RENAJUD, no renajud.com.br, e o nosso artigo sobre RENAJUD anterior ao arremate.
- Débitos: IPVA, licenciamento e multas. O edital diz quais débitos ficam com o comprador e quais o vendedor quita. Leia essa cláusula com atenção — ela muda o custo real do carro.
4. Aceitação: seguradoras e bancos aceitam este carro?
Carro que passou por leilão pode ter o seguro recusado ou mais caro em algumas seguradoras, e pode ter mais dificuldade de financiamento na revenda. Não há regra única: cada seguradora e cada financeira tem sua política, e a origem do leilão (banco, seguradora, frota) pesa de forma diferente.
Como conferir: peça uma cotação de seguro antes do lance, informando a placa. Se você pretende revender, pergunte a um lojista de confiança como ele avalia carros com passagem por leilão.
O custo real não é o lance
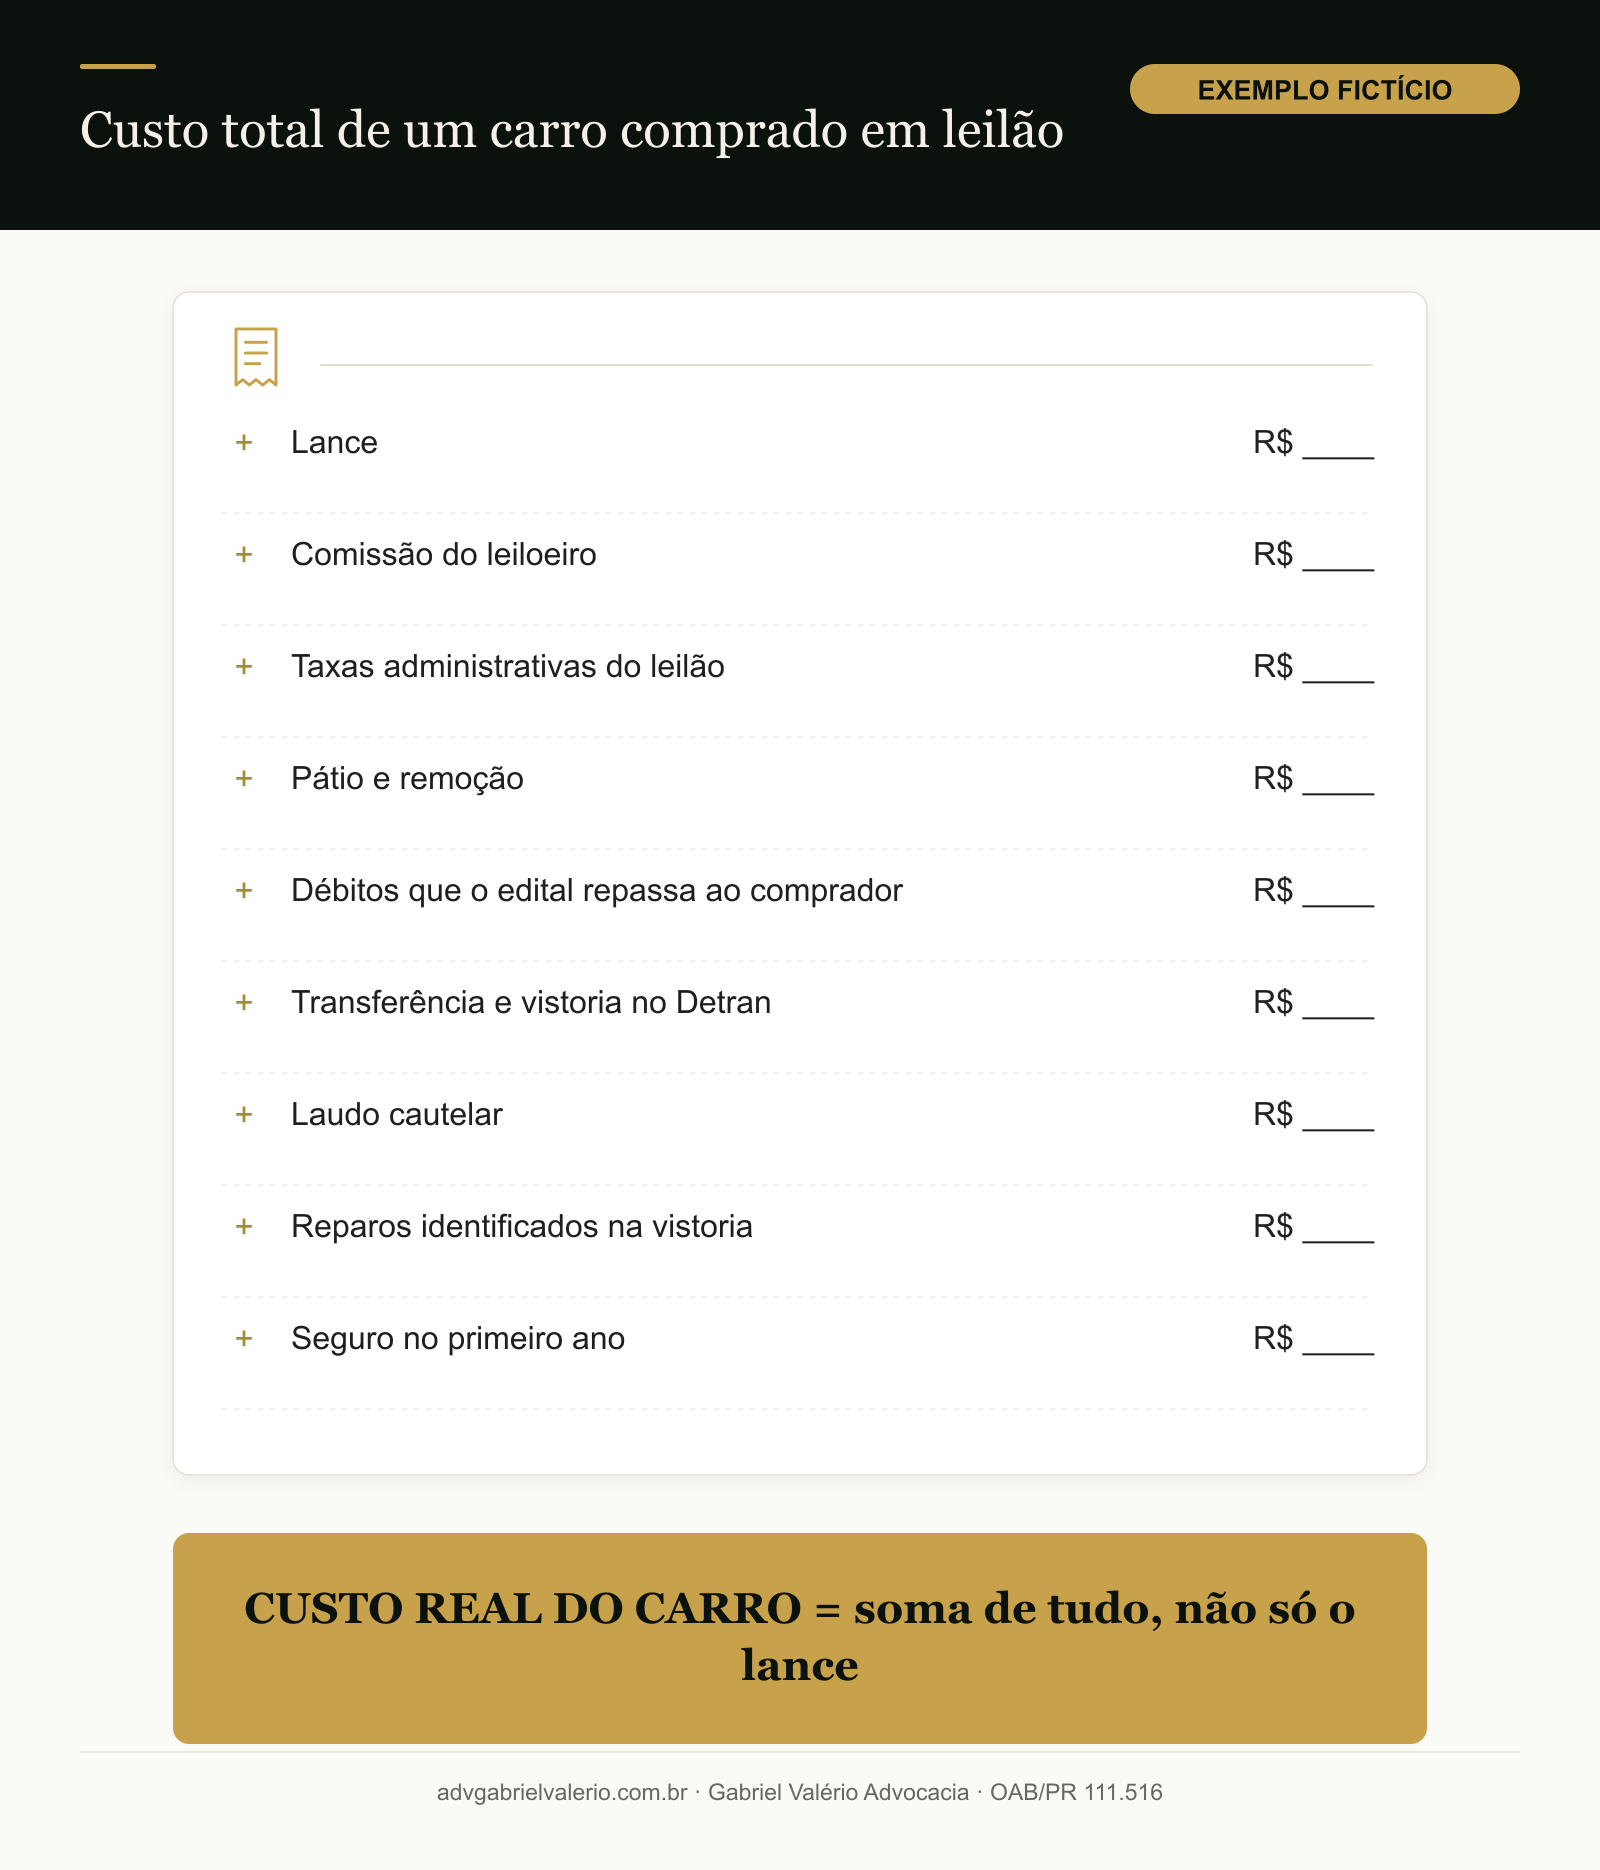
O preço do lance chama atenção, mas o carro custa a soma de tudo:
- comissão do leiloeiro — no leilão feito por leiloeiro público, o comprador paga 5% sobre o valor do arremate (Decreto 21.981/1932, art. 24, parágrafo único; o STJ confirmou em 2023 que esse é o mínimo);
- taxas administrativas do leilão, quando previstas no edital;
- pátio e remoção, se o carro ficar parado depois do prazo de retirada;
- débitos que o edital repassa ao comprador;
- transferência e vistoria no Detran;
- laudo cautelar;
- reparos identificados na vistoria;
- seguro do primeiro ano, possivelmente mais caro.
Some tudo antes de decidir o lance máximo. Compare com o preço de mercado — a Tabela FIPE é um parâmetro de preço médio, não o valor exato de um carro específico.
E se eu comprei de particular um carro que estava financiado?
Esta é outra situação, e mais arriscada: comprar de um particular um carro que ainda está alienado ao banco, às vezes com a promessa de "você assume as parcelas".
- Assumir as parcelas por contrato particular não tira o vendedor da dívida. A troca de devedor exige consentimento expresso do banco (art. 299 do Código Civil). Se o vendedor parar de pagar, o banco pode pedir a busca e apreensão do carro — que estará com você.
- Se a alienação estava registrada no documento do carro, você não pode alegar que não sabia. A Súmula 92 do STJ protege o terceiro de boa-fé apenas quando a alienação não estava anotada no certificado do veículo. E, entre as partes do financiamento, o registro nem é condição de eficácia da garantia (REsp 2.095.740/DF, Terceira Turma, 2024).
Antes de pagar qualquer sinal, consulte gravame (Consultar Gravame), restrições judiciais (Consultar RENAJUD) e histórico de leilão (Consultar Leilão). E lembre: uma consulta sem resultado mostra o que estava registrado naquele dia; ela não prova que não existe uma ação ainda não lançada no sistema.
Se o carro que você comprou recebeu uma restrição por dívida do antigo dono, veja comprei carro, não transferi e recebi um RENAJUD, no renajud.com.br.
O outro lado: se o carro era seu
Se você está lendo este artigo porque o seu carro foi retomado e vai a leilão, a sua pergunta é outra: por quanto ele foi vendido e se sobrou dinheiro. O banco tem de prestar contas da venda, e cabe a ele provar o valor obtido e o destino do dinheiro (REsp 1.742.102/MG, Quarta Turma). Veja prestação de contas depois do leilão e o saldoremanescente.com.br.
Perguntas frequentes
Não necessariamente. Ser recuperado de financiamento indica a origem da venda, não o estado do carro. A condição física se confere com vistoria e laudo.
Pela placa, em serviços de histórico como a Consultar Leilão, e pelo próprio edital, quando você está comprando no leilão.
Depende da seguradora e da origem do leilão. Algumas recusam ou cobram mais. Faça a cotação antes do lance.
Não. O art. 2º do DL 911/1969 permite a venda a terceiros sem leilão, salvo previsão contrária no contrato.
Depende de quando a alienação foi registrada, se estava anotada no documento e de como foi a compra. A Súmula 92 do STJ protege o terceiro de boa-fé quando a alienação não constava do certificado. Procure um advogado com os documentos da compra.
Sobre o autor. Dr. Gabriel Antônio de Oliveira Valério da Silva é advogado (OAB/PR 111.516), formado pelo Centro Universitário Curitiba (UNICURITIBA), com atuação em direito bancário e veicular: defesa em busca e apreensão, revisional de financiamento e remoção de restrições RENAJUD. Mantém as plataformas renajud.com.br, consultarrenajud.com.br, consultarleilao.com.br e consultargravame.com.br.
Este conteúdo é informativo. O histórico de um veículo não substitui a vistoria, a leitura do edital nem a cotação do seguro.